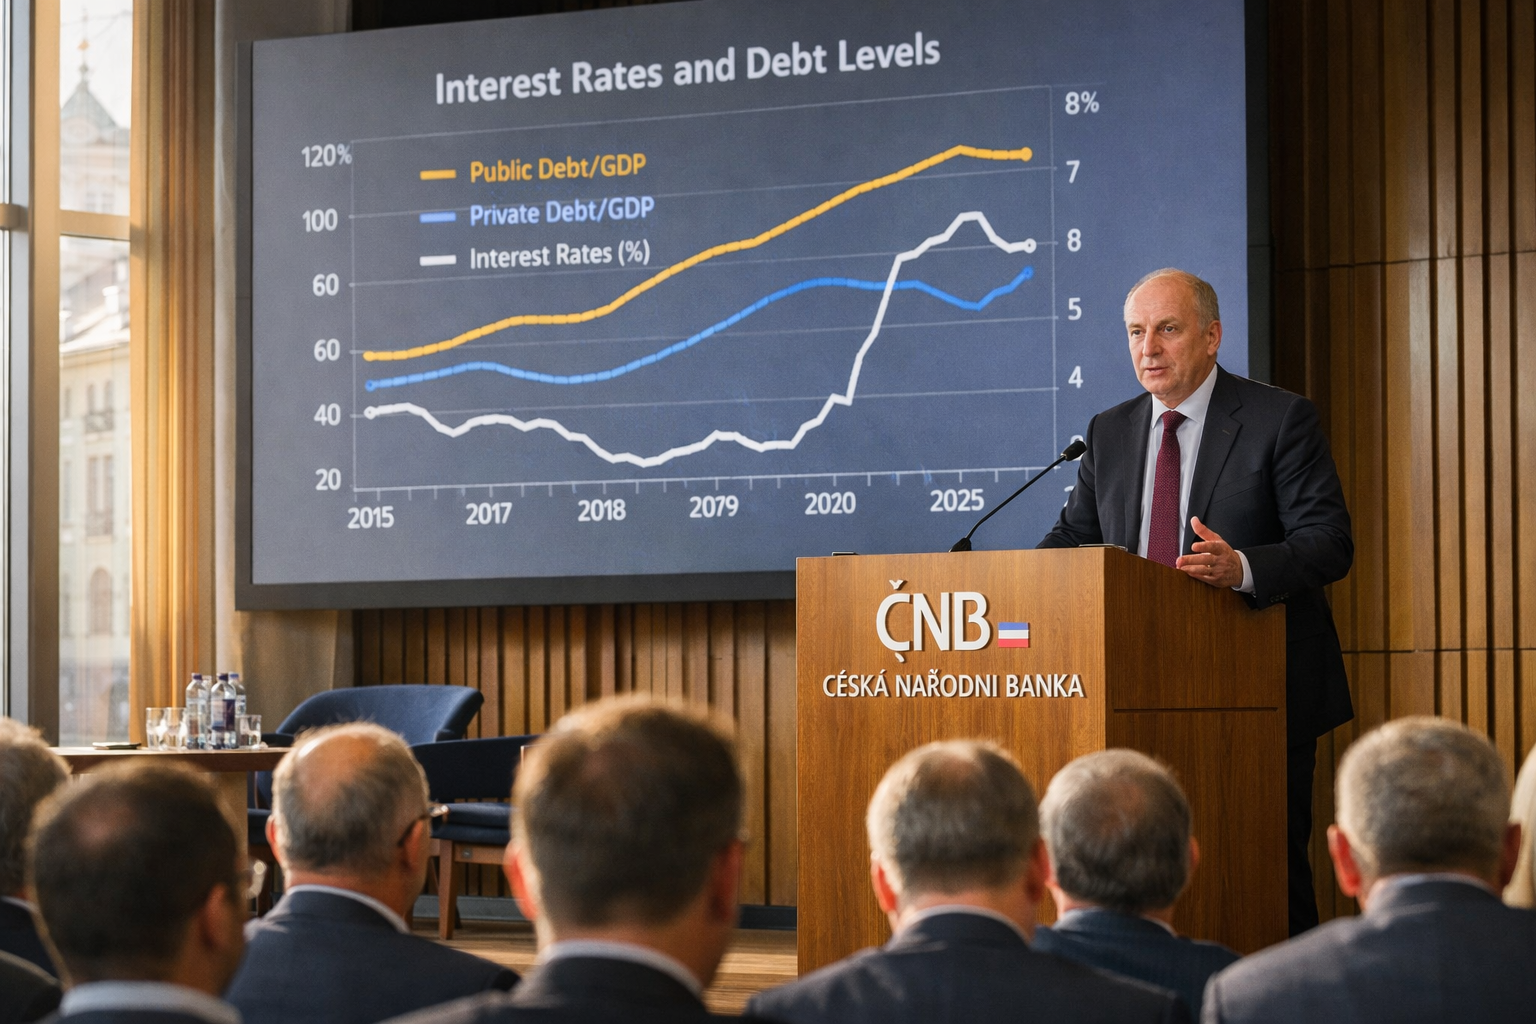
Růst zadlužení domácností, firem i států patří mezi hlavní rizika pro ekonomiku a finanční stabilitu. Viceguvernér České národní banky Jan Frait na konferenci v Praze upozornil, že současný úvěrový boom může nejprve podpořit aktivitu, později však přinést inflační, dezinflační i finanční otřesy.
Frait ve svém úvodním vystoupení na konferenci New Challenges in Central Banking, pořádané 6. října 2026 ke stému výročí zahájení činnosti Národní banky Československé, připomněl také 50 let od jamajských dohod. Ty v lednu 1976 formálně potvrdily konec brettonwoodského systému a uznaly režim plovoucích měnových kurzů. Faktický konec systému přitom nastal již v roce 1971, kdy Spojené státy pozastavily směnitelnost dolaru za zlato.
Plovoucí kurzy podle něj výrazně ovlivnily další vývoj světové ekonomiky. Podpořily finanční zprostředkování, úvěrovou tvorbu, pohyb kapitálu i mezinárodní obchod. Současně ale vytvořily prostředí, ve kterém se obtížněji předvídá vývoj inflace, úrokových sazeb a dalších nominálních veličin. Česká republika a ČNB se podle Fraitova hodnocení s tímto uspořádáním naučily fungovat.
Vyšší dluhy mění pohled finančních trhů na sazby
V poslední době se do popředí dostává zejména otázka dlouhodobě rostoucího soukromého a veřejného dluhu ve vyspělých zemích. Finanční trhy nyní častěji očekávají, že dlouhodobé úrokové sazby zůstanou výše než v první čtvrtině tohoto století. Dřívější představa dlouhého období velmi nízkých sazeb se tak podle Fraitových slov vytrácí a nahrazuje ji očekávání vyšších sazeb po delší dobu.
Silná poptávka po úvěrech ze strany domácností a podniků přitom není novým jevem, stejně jako strukturální rozpočtové schodky. Po globální finanční krizi se deficitní hospodaření v řadě zemí stalo součástí politik zaměřených na omezení rizika recese a příliš nízké inflace. Frait však varoval, že vysoké schodky se mohou šířit i jako politický vzorec: pokud je zadlužování přijatelné v jedné zemi, snáze jej přijímají i vlády jinde.
Úvěrová expanze podle něj dokáže dočasně zvýšit hospodářský výkon, snížit nezaměstnanost a potlačit úvěrové riziko. Postupně ale její účinnost slábne. Pokud jsou ekonomické výsledky udržovány stále hlubší měnovou, fiskální nebo úvěrovou podporou, může se zadlužování stát zdrojem další nestability. Vyústění přitom nemusí mít podobu pouze inflace, ale také silné dezinflace či škodlivé deflace.
Uvolňování bankovních pravidel nese vlastní rizika
Za citlivé označil viceguvernér rovněž snahy o zmírnění regulace bank v Evropě. V obdobích, kdy se finanční sektor po krizi zotaví a několik let dosahuje dobrých výsledků, se podle něj pravidelně objevují požadavky na volnější dohled a využití více bankovních zdrojů. Varoval zejména před příliš shovívavým přístupem k likviditnímu a svrchovanému riziku, která hrála významnou roli v minulých krizích.
Současné měnové uspořádání má navzdory půlstoletí fungování stále omezenou historii, protože prošlo jen relativně malým počtem hospodářských a finančních cyklů. Zkušenost podle Fraita ukazuje, že období dlouhodobě příznivého a jednosměrného vývoje vyžadují obezřetnost a konzervativní nastavení hospodářských politik.
Rostoucí státní dluhy mohou centrální banky vystavit silnějšímu tlaku, aby zohledňovaly náklady financování veřejných rozpočtů. Frait nicméně odmítl předem rezignovat na schopnost centrálních bank chránit cenovou stabilitu. Pochybnosti o jejich odhodlání by podle něj posílily morální hazard a očekávání, že předlužené sektory nakonec získají podporu prostřednictvím měnového financování.