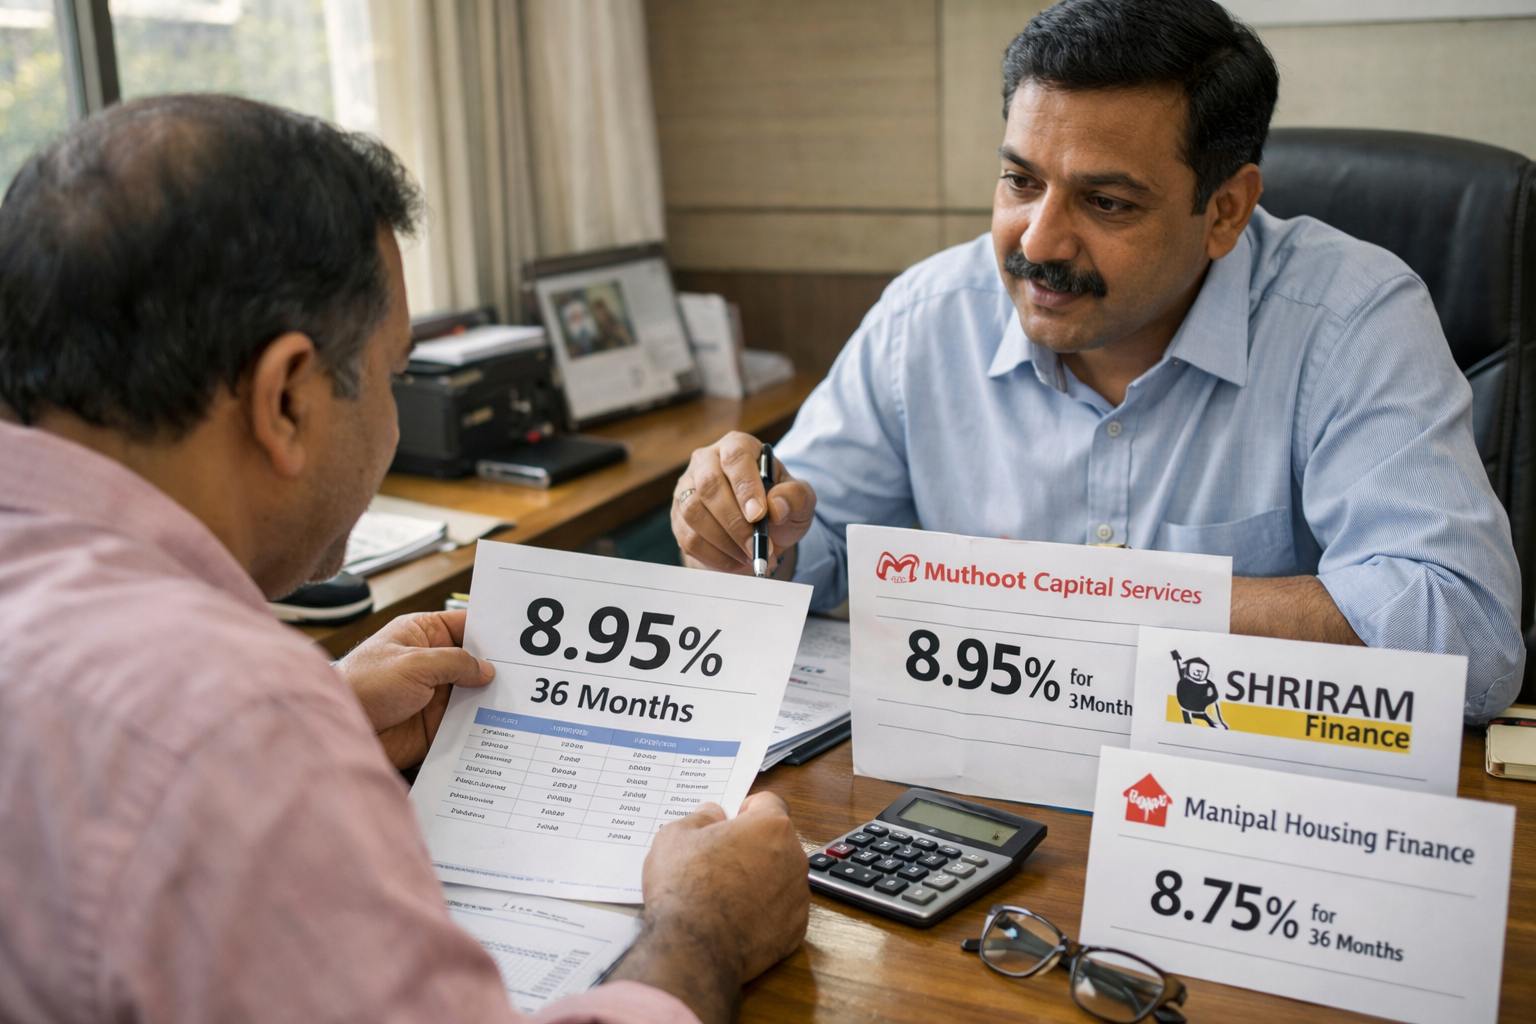
Vybrané indické nebankovní finanční a hypoteční společnosti nabízely v listopadu 2026 na firemních termínovaných vkladech úrok až 8,95 % ročně. Nejvyšší sazbu pro tříletý vklad uváděla společnost Muthoot Capital Services. Vyšší výnos oproti běžným bankovním vkladům ale provází úvěrové riziko emitenta i absence zákonného pojištění vkladů.
Firemní termínované vklady, v Indii označované jako corporate fixed deposits, jsou formou půjčky poskytnuté přímo finanční společnosti na předem stanovenou dobu. Nabízejí je mimo jiné nebankovní finanční instituce známé pod zkratkou NBFC a společnosti zaměřené na financování bydlení. Úročení se liší podle délky vkladu a konkrétního emitenta.
Podle dat portálu Paisabazaar.com platných k 18. listopadu 2026 nabízela Muthoot Capital Services 8,95 % ročně při vkladu na 36 měsíců. Manipal Housing Finance Syndicate uváděla maximální sazbu 8 % a Shriram Finance až 7,85 %. Nabídky se vztahovaly také na roční a pětileté splatnosti, přičemž podmínky jednotlivých společností se mohou lišit.
Výnos není jediným kritériem pro uložení peněz
Vyšší sazby přitahují pozornost zejména v prostředí zvýšené inflace a geopolitické nejistoty spojené s pokračujícím konfliktem mezi USA a Íránem. Samotná výše úroku však nevypovídá o bezpečnosti vložených prostředků. Investor by měl posuzovat zejména úvěrový rating, finanční kondici společnosti, délku splatnosti a pravidla předčasného výběru.
Podstatné jsou rovněž daňové dopady a potřeba okamžitě dostupné hotovosti. Peníze uložené na několik let nemusí být možné vybrat před splatností bez sankce nebo za podmínek, které sníží skutečný výnos. Riziko tak nelze hodnotit odděleně od rodinných závazků, finanční rezervy a celkového investičního plánu klienta.
Na rozdíl od bankovních vkladů nejsou indické firemní termínované vklady kryty systémem DICGC, tedy indickou institucí pro pojištění bankovních vkladů a úvěrové záruky. Při případných problémech emitenta proto investor nenachází stejnou ochranu jako u pojištěného bankovního depozita. Před rozhodnutím je namístě prověřit dokumentaci konkrétní nabídky a v případě nejistoty využít radu kvalifikovaného finančního poradce.