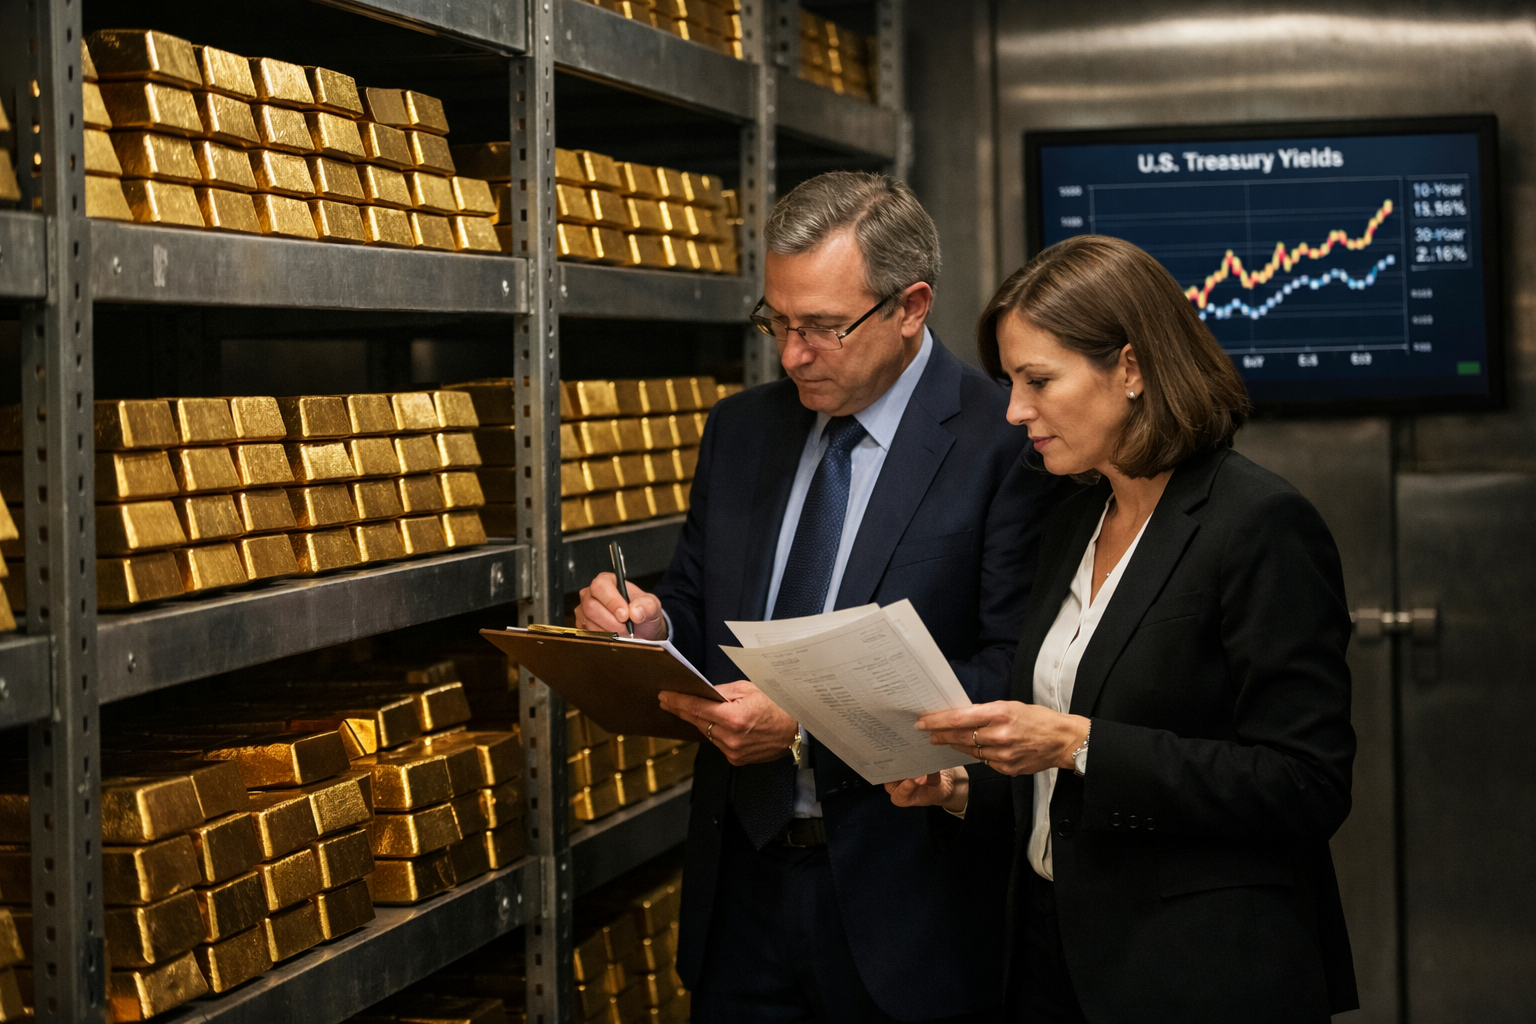
Centrální banky po celém světě dál rozšiřují zlaté rezervy, přestože zlato nenese úrok ani pravidelný výnos. Podle uvedených údajů nakoupily v roce 2025 více než 850 tun kovu, navazujíce na tři roky, kdy jejich roční nákupy překonaly 1 000 tun. Za zájmem stojí zejména obavy z geopolitických otřesů, vysokého zadlužení států a ztráty kupní síly nekrytých měn.
Zlato má ve finančním systému odlišnou úlohu než státní dluhopisy nebo akcie. Dluhopisy mohou přinášet úrok a akcie podíl na zisku firem, zatímco hodnota zlata není závazkem žádné vlády, centrální banky ani podniku. Jeho množství navíc nelze rychle navýšit rozhodnutím měnové autority.
Právě omezená nabídka je důležitá i pro cenu. Celosvětová těžba dosáhla v roce 2025 zhruba 3 672 tun, což meziročně znamenalo růst jen o 0,6 procenta, ačkoli průměrná roční cena zlata stoupla o 44 procent. Nových velkých nalezišť ubývá: zatímco v letech 1990 až 2019 se jich objevovalo průměrně 12,5 ročně, od roku 2020 je průměr 1,5. Otevření nového dolu přitom často zabere více než deset let.
Dluh USA zvyšuje význam rezerv mimo dolar
Tradiční součástí devizových rezerv centrálních bank jsou americké státní dluhopisy, známé jako Treasuries. Nabízejí vysokou likviditu, úrokový příjem a opírají se o největší světovou ekonomiku. Současně však investoři sledují rychlý růst amerického federálního dluhu a nákladů na jeho obsluhu.
Hrubý federální dluh Spojených států podle textu překonal 40,5 bilionu dolarů, když se za poslední rok zvýšil téměř o 2,5 bilionu dolarů. Ve fiskálním roce 2026 dosáhl rozpočtový schodek 2 bilionů dolarů neboli 6,2 procenta hrubého domácího produktu. Čisté úrokové náklady na federální dluh pak přesáhly 1 bilion dolarů.
Financování se prodražuje také kvůli výnosům desetiletých amerických dluhopisů, které podle uvedených údajů vzrostly zhruba ze 4,1 procenta před rokem na 5 procent. Jak postupně splatí starší dluh vydaný za nízkých sazeb, bude jej vláda refinancovat za vyšší cenu. To může dále zatěžovat veřejné finance a rozšiřovat rozpočtové deficity.
Zlato v této situaci funguje jako diverzifikace rezerv. Nenahrazuje výnosové investice, ale omezuje závislost na měnách a státních závazcích, jejichž reálnou hodnotu může snižovat inflace. Od ukončení brettonwoodského systému v roce 1971, kdy byl dolar odpoután od směnitelnosti za zlato, zlato podle textu zhodnocovalo v průměru přibližně o 9 procent ročně, zatímco americký dolar ztratil 90 procent své hodnoty.
Výrazně rozšiřují zásoby zejména některé země střední a východní Evropy a Asie. Polsko mělo v roce 2026 přidat 150 tun a zvýšit rezervy na 700 tun. Čína údajně nakoupila přibližně 129 tun, po téměř 300 tunách pořízených během předchozích tří let. Rezervy postupně navyšují také Kazachstán, Uzbekistán, Brazílie a Česká republika.
Vysoká poptávka centrálních bank tak nevypovídá nutně o očekávání bezprostřední krize, ale o snaze rozložit riziko v době rostoucích státních dluhů a nejistoty ohledně budoucí inflace. Zlato sice může krátkodobě výrazně kolísat, jeho dlouhodobá přitažlivost pro měnové instituce však spočívá právě v tom, že nepředstavuje pohledávku vůči žádnému dlužníkovi.