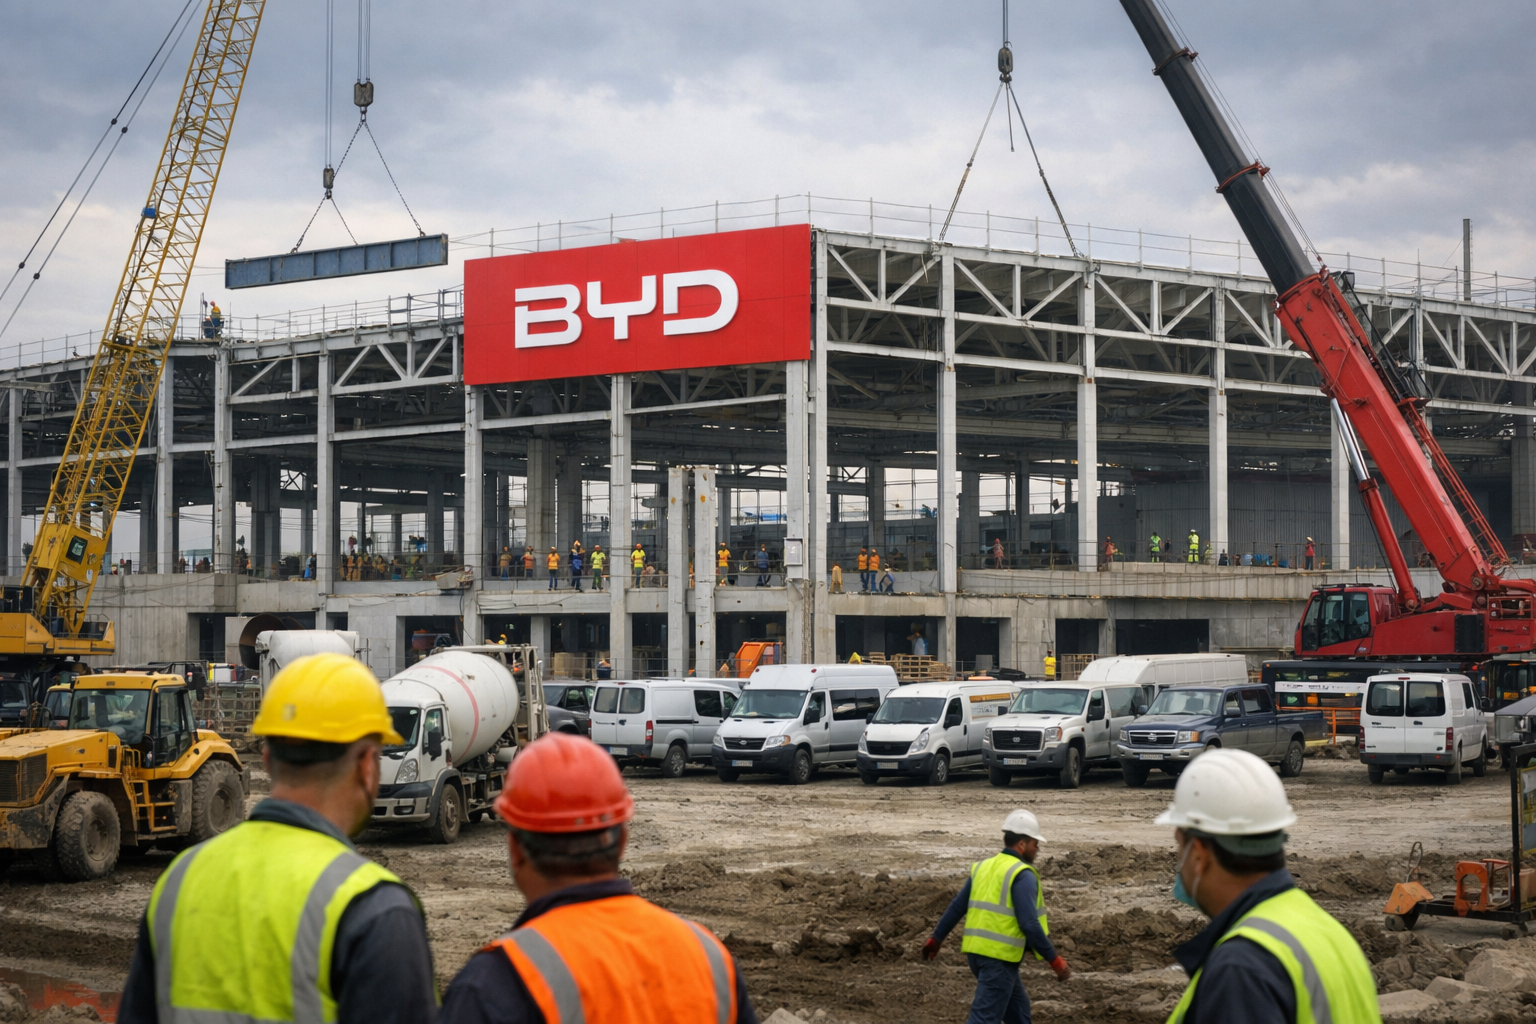
Čínské automobilky mění svůj evropský model z pouhého dovozu na místní výrobu. BYD buduje závod v maďarském Szegedu, Chery obnovuje výrobu v Barceloně a Leapmotor využívá kapacity skupiny Stellantis u Zaragozy. Pro firmy jde o cestu, jak snížit náklady spojené s cly, zkrátit logistické trasy a udržet přístup k evropským pobídkám i veřejným zakázkám.
BYD oznámil výstavbu své první evropské továrny na osobní automobily v prosinci 2023. Montáž v Szegedu na jihu Maďarska má podle vyjádření viceprezidentky společnosti Stelly Li pro Reuters začít ve čtvrtém čtvrtletí 2026. Podnik, budovaný na zelené louce, má vytvořit tisíce pracovních míst a zásobovat evropský trh z regionální výroby.
Další výrobci volí méně kapitálově náročné varianty. Chery rozjíždí produkci v někdejší továrně v barcelonské Zona Franca prostřednictvím projektu EBRO Factory. Vedle výrobních kapacit zde plánuje evropské operační centrum a španělský výzkumný institut, přičemž počítá s více než tisícovkou pracovních míst. Leapmotor naopak vstupuje do Evropy přes společný podnik se Stellantis a využívá existující závod ve Figueruelas u Zaragozy, včetně sdílených nákupů a dodavatelského zázemí.
Cla a evropský původ dílů mění ekonomiku výroby
Rozhodování automobilek urychlila cla na bateriové elektromobily vyrobené v Číně. Evropská komise na podzim 2024 zavedla definitivní antisubvenční sazby, které pro BYD činí 17 procent, pro Geely 18,8 procenta a pro SAIC 35,3 procenta. Dovoz hotových vozů po moři se tím pro část produkce stal méně výhodný.
Další tlak představuje návrh Industrial Accelerator Act, který Komise představila v březnu 2026. Návrh váže část veřejné podpory a zakázek na podíl výroby v Evropské unii. U nebateriových součástí má nejméně 70 procent hodnoty pocházet z Unie, po třech letech od účinnosti pravidel má evropský původ dosahovat také 50 procent u elektrického pohonného ústrojí a klíčové elektroniky.
Samotná finální montáž proto nemusí k označení Made in EU stačit. U velkých investic nad 100 milionů eur v elektromobilitě a bateriích počítá návrh se zvláštním schvalovacím režimem. Investor by měl splnit alespoň čtyři ze šesti stanovených podmínek, mezi nimi omezení vlastnického podílu na 49 procent, spolupráci s unijním partnerem, licencování duševního vlastnictví, výdaje na výzkum v EU, podíl pracovníků z Unie nebo strategii nákupů evropských vstupů.
Právě míra zapojení místních dodavatelů, vývoje a zaměstnanců rozhodne, zda evropské závody přinesou širší ekonomický efekt. Odhad Mobility Global uvádí, že čínské značky by mohly v evropských továrnách kolem roku 2030 vyrábět přibližně milion automobilů ročně. Takový objem by výrazně ovlivnil vytížení dodavatelských řetězců i konkurenční prostředí na trhu.
České dodavatele může oslovit výroba v sousedním Maďarsku
Růst prodejů dává lokalizaci výroby ekonomickou logiku. Podle JATO Dynamics dosáhly čínské značky v květnu 2025 podílu 5,9 procenta evropského trhu, zatímco o rok dříve to bylo 2,9 procenta. Za první pololetí 2026 se podle odhadu Mobility Global v Evropě registrovalo téměř 792 tisíc vozů čínských skupin, což odpovídalo zhruba 11 procentům trhu.
Pro tradiční evropské výrobce a jejich subdodavatele přichází tento posun v době slabší ziskovosti. Evropská komise v podkladech k návrhu IAA uvádí pokles průměrné ziskovosti dodavatelů ze 7,4 procenta v roce 2017 na 5 procent v roce 2023. V letech 2024 a 2025 bylo v evropském automobilovém průmyslu oznámeno více než 100 tisíc plánovaných škrtů pracovních míst.
Na českém území nebyl k polovině roku 2026 veřejně oznámen konkrétní závod čínské automobilky zaměřený na osobní vozy. Tuzemské firmy však mohou těžit z poptávky po dílech s unijním původem, zejména v případě maďarského závodu BYD. Konkrétní dodavatelské kontrakty zatím zveřejněny nebyly. Pro český průmysl tak bude rozhodující, zda se dokáže zapojit do nově vznikajících evropských řetězců nejen jako výrobce jednotlivých dílů, ale také jako partner pro vývoj a technická řešení.