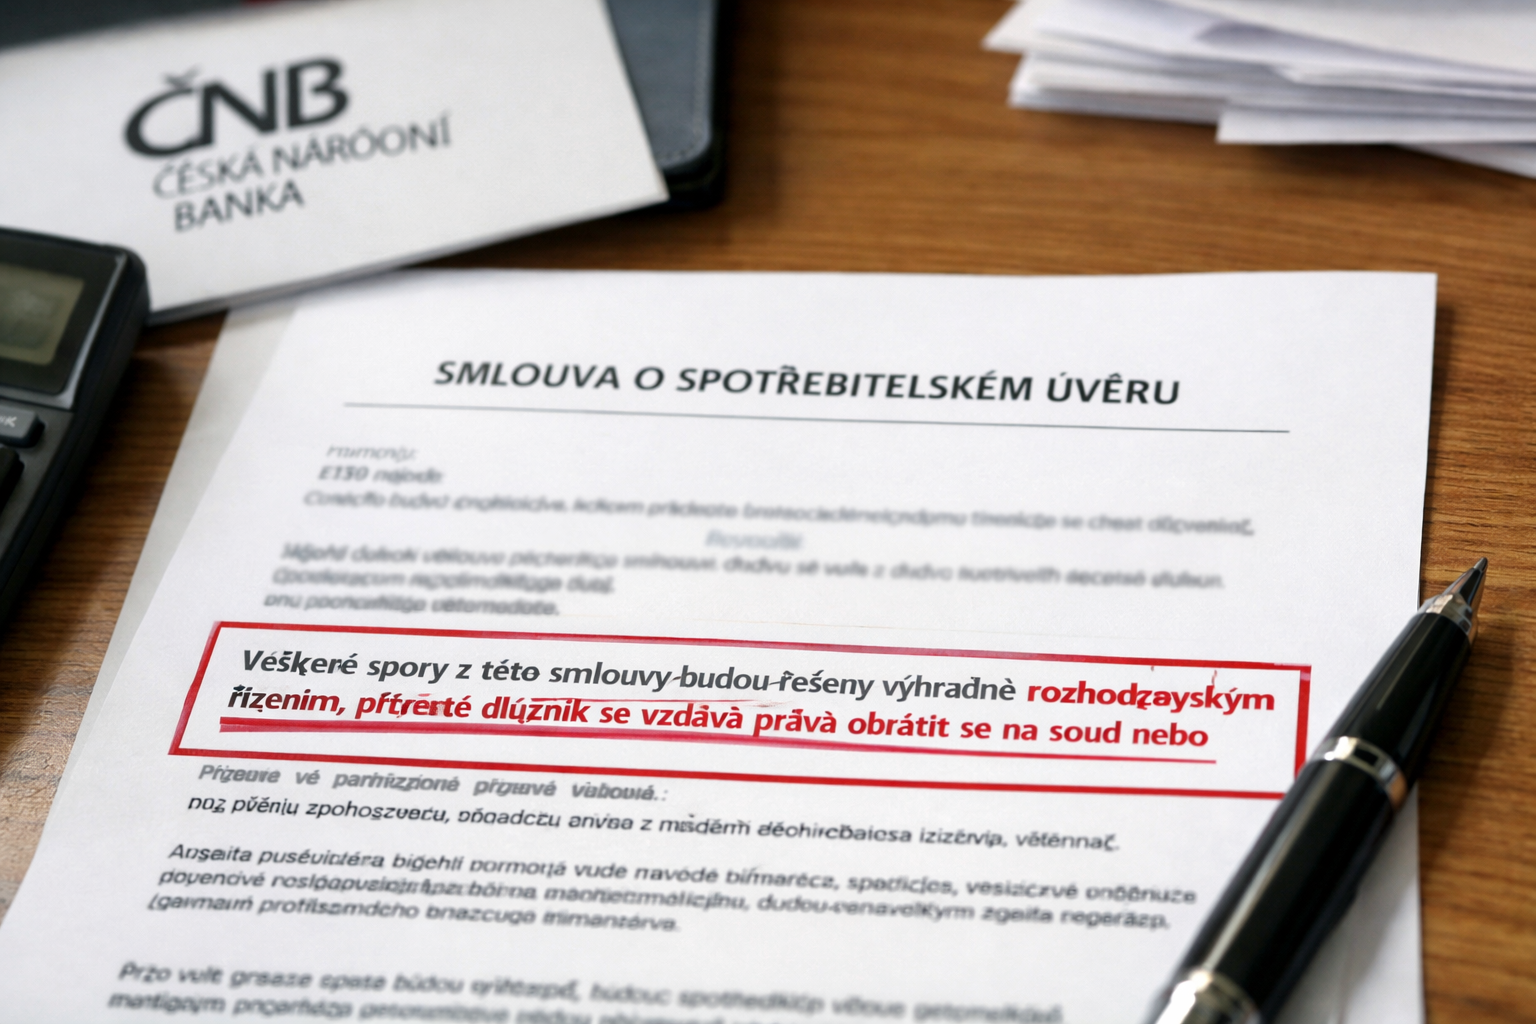
Někteří poskytovatelé spotřebitelských úvěrů vkládají do smluv ustanovení, jimiž se má dlužník vzdát možnosti řešit spor u finančního arbitra nebo u soudu. Česká národní banka na tuto praxi narazila při své dohledové činnosti a upozorňuje, že takové doložky jsou zneužívající a v praxi neplatí.
Sporné podmínky se mohou objevit nejen v samotné smlouvě o úvěru, ale také například v dohodě o narovnání. Jejich smyslem je zavázat spotřebitele, aby nezahájil řízení týkající se úvěrové smlouvy, její platnosti nebo nároků, které z ní vyplývají. Podpis dokumentu však poskytovateli úvěru neumožňuje platně omezit právo klienta obrátit se na finančního arbitra či na soud.
ČNB tato ustanovení označuje za zneužívající. Odkazuje přitom na § 7 zákona o ochraně spotřebitele, který zakazuje používání zneužívajících ujednání ve spotřebitelských smlouvách. Jejich vymezení obsahuje také § 1814 odst. 1 občanského zákoníku; podnikatel má povinnost se jejich používání ve vztahu ke spotřebitelům zdržet.
Pro dlužníky je podstatné, že k takovému ujednání se nepřihlíží. Pokud tedy smlouva uvádí, že se spotřebitel podpisem vzdává práva podat návrh k finančnímu arbitrovi nebo žalobu k příslušnému soudu, neztrácí tím možnost domáhat se ochrany svých práv. Na neúčinnost podobných doložek upozorňuje rovněž Česká obchodní inspekce.
Centrální banka proto doporučuje pečlivě číst nejen úvěrovou smlouvu, ale i veškerou předsmluvní dokumentaci a následné dodatky či dohody. Zvýšenou pozornost by měli klienti věnovat zejména pasážím, které upravují řešení sporů, uznání závazku nebo vypořádání pohledávky.