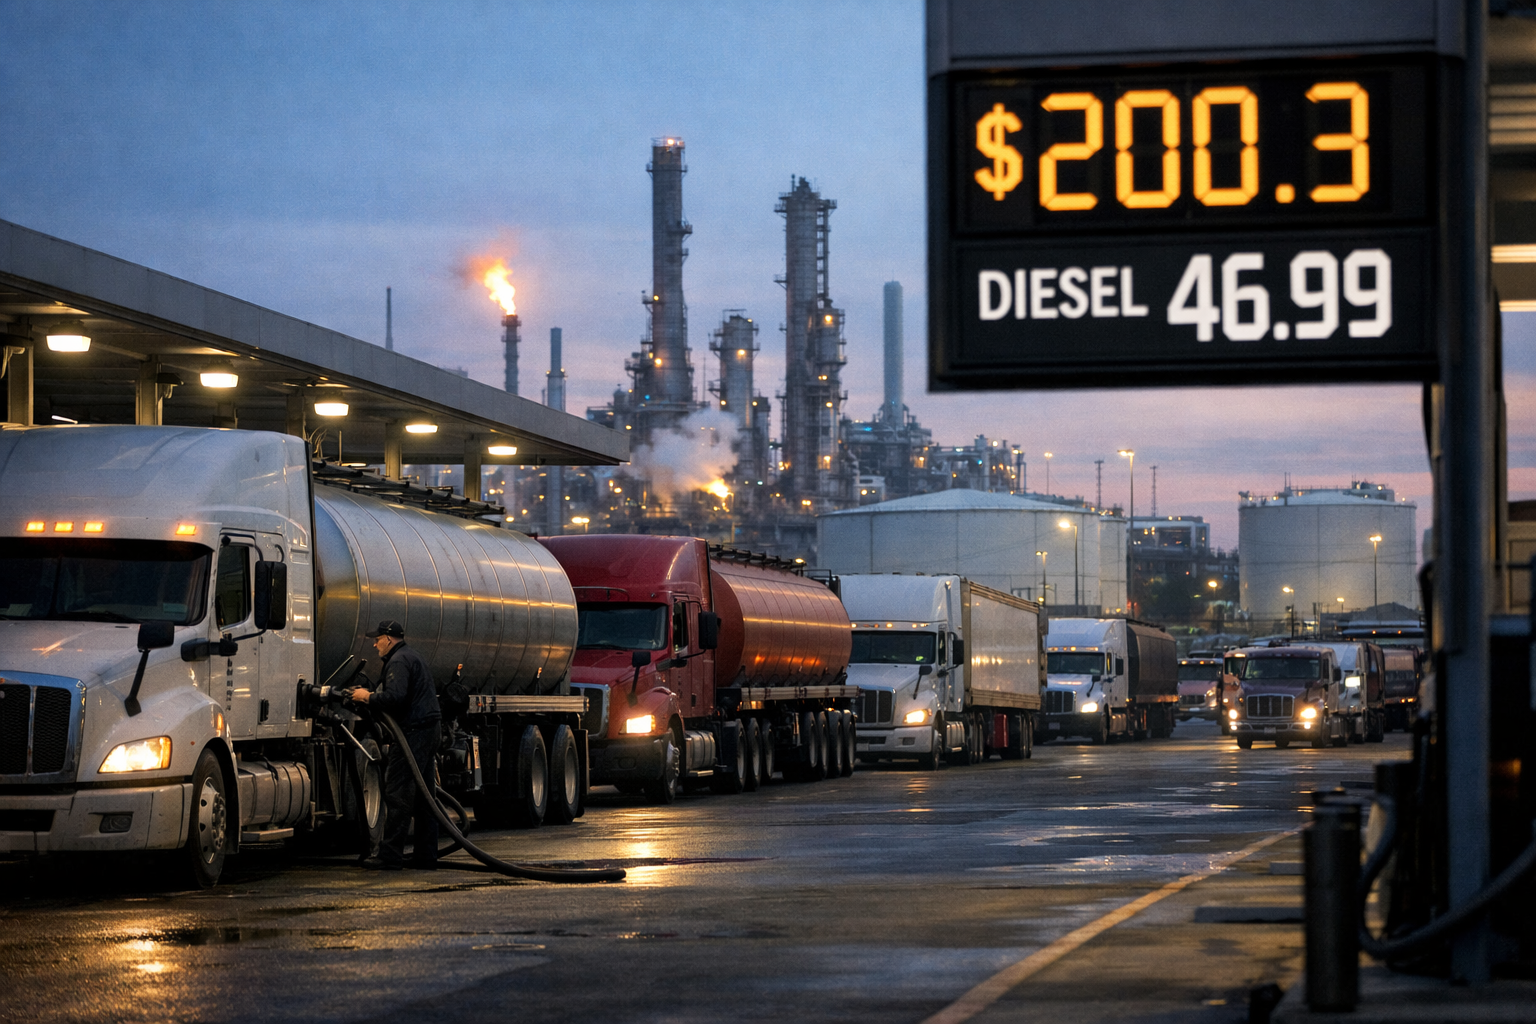
Nafta se podle původního komentáře prodává za více než 200 dolarů za barel, přestože cena ropy činí zhruba 102 dolarů. Pro ekonomiku není rozhodující jen samotná těžba ropy, ale zejména schopnost surovinu zpracovat na paliva. Omezené rafinérské kapacity tak prodražují provoz firem v dopravě, zemědělství a stavebnictví a mohou přispívat k trvalejší inflaci.
Rozdíl mezi cenou ropy a nafty, označovaný jako crack spread, se za běžných podmínek pohybuje přibližně kolem 20 dolarů na barel. Při nynější ceně nafty však vychází její hodnota zhruba na úroveň, která by obvykle odpovídala ropě za 190 dolarů za barel. Trh tak podle textu čelí především nedostatku rafinovaných produktů, nikoli pouze výpadkům v dodávkách samotné ropy.
Úzké hrdlo představují rafinerie, jejichž provoz a logistika jsou narušovány zejména na Blízkém východě. Text zároveň spojuje tlak na kapacity s omezením přepravy přes Hormuzský průliv. Svou roli mají mít i ukrajinské útoky na ruskou energetickou infrastrukturu, které se podle komentáře zaměřují ve větší míře na zpracování ropy než na její těžbu. Jako příklad uvádí koordinovaný útok, jenž měl zasáhnout největší moskevskou rafinerii.
Vyšší náklady se promítají do cen napříč ekonomikou
Nafta má pro podnikatelský sektor širší význam než benzin. Osobní vozy ji sice využívají omezeně, zásadní je ale pro nákladní dopravu, zemědělskou techniku a stavební stroje. Růst cen paliva se proto promítá do nákladů na přepravu materiálu, zásobování obchodů, výrobu potravin i realizaci stavebních zakázek.
Firmy mohou část těchto výdajů absorbovat ve svých maržích, dlouhodobě je však často přenášejí do cen zboží a služeb. Právě tento nepřímý kanál odlišuje zdražování nafty od výkyvů cen benzinu: vyšší náklady se mohou propsat do takzvané jádrové inflace, tedy ukazatele, který nezahrnuje přímo kolísavé ceny energií a potravin.
Pro americkou měnovou politiku to znamená komplikaci. Federální rezervní systém při rozhodování o krátkodobých úrokových sazbách sleduje především jádrovou inflaci. Pokud dražší nafta zvýší výrobní a distribuční náklady v celé ekonomice, může být pro Fed obtížnější přehlížet energetický šok a udržet mírnější nastavení sazeb.
Původní text zasazuje tento vývoj také do politického sporu kolem pomoci Ukrajině a tlaku Donalda Trumpa na omezení ukrajinských útoků proti ruským rafineriím. Z ekonomického pohledu však zůstává podstatné, že vysoká cena nafty představuje riziko pro náklady podniků, spotřebitelské ceny i financování. Pokud by omezená kapacita rafinerií přetrvala, mohou se dopady projevit nejen v cenách paliv, ale i v cenách zboží, dopravních služeb a úvěrů.