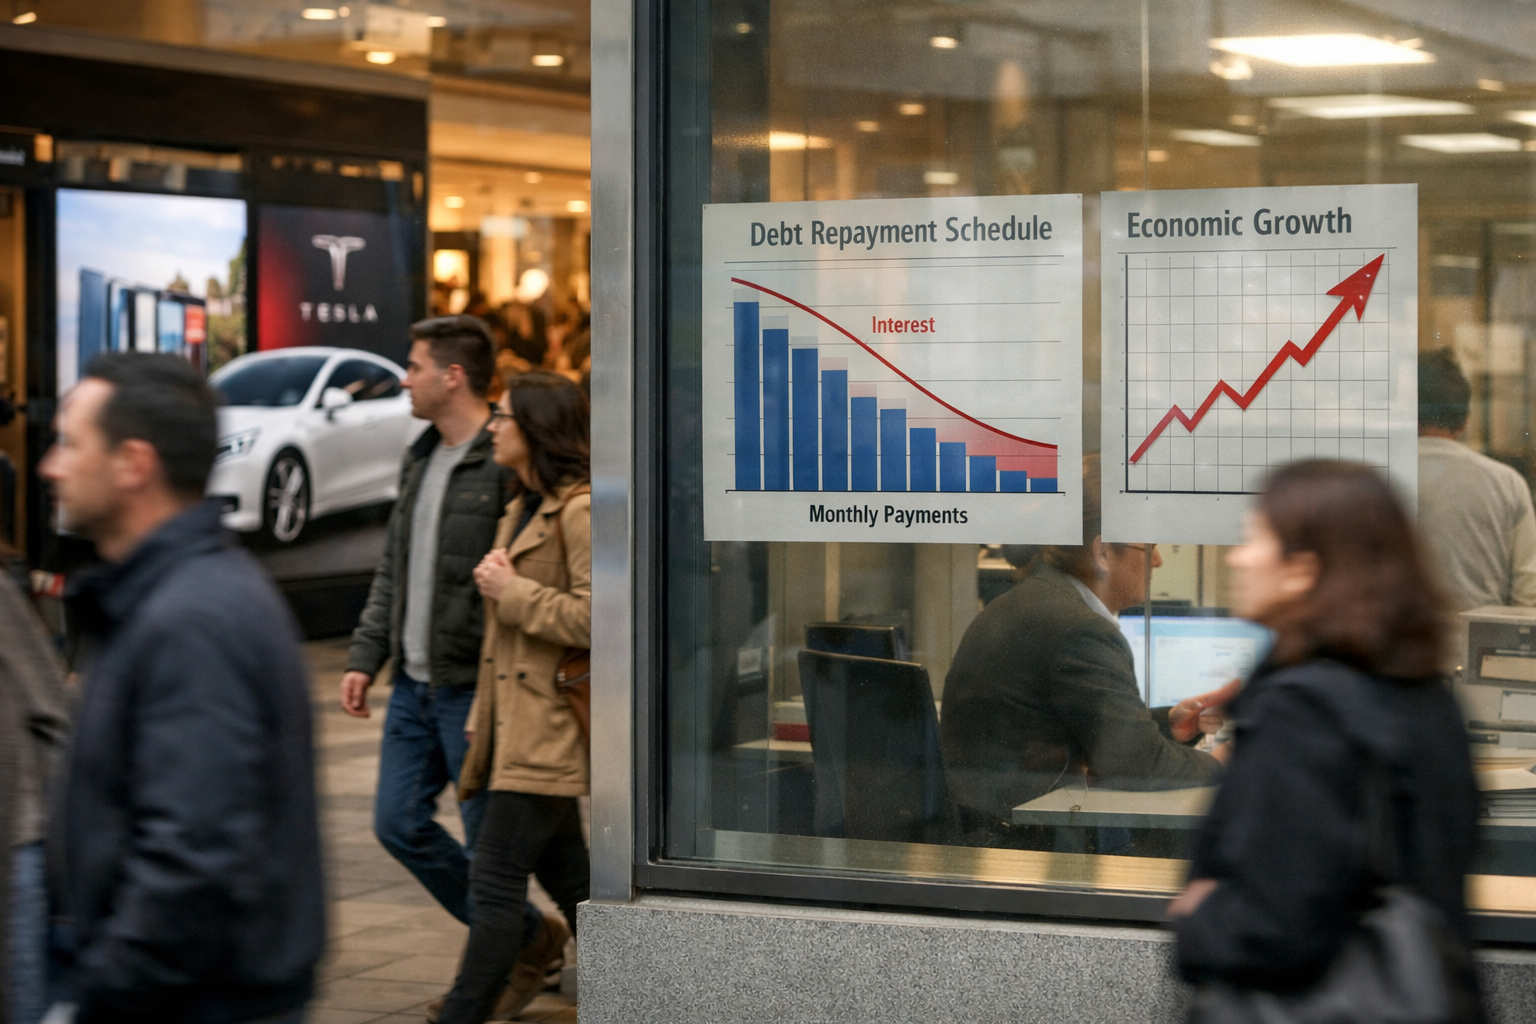
Současná ekonomika stojí nejen na výkonu firem a domácností, ale také na předpokladu, že budoucí příjmy a spotřeba porostou. Právě z nich se splácejí dluhy, financují investice a dlouhodobě udržují i důchodové systémy. Pokud by se růst zpomalil nebo zastavil, nešlo by jen o technický problém hospodářské politiky, ale o zásah do modelu, na němž jsou postavené úvěry, podnikání i každodenní finanční chování lidí.
Základní mechanismus je přitom jednoduchý. Domácnosti pracují, aby získaly příjem, z něj financují spotřebu a ta zase podporuje tržby podniků. Ty následně investují s očekáváním dalšího růstu poptávky. V okamžiku, kdy se vyšší spotřeba začne považovat za samozřejmý ukazatel lepšího života, vzniká prostředí, v němž je ekonomická expanze téměř podmínkou stability systému.
To se výrazně promítá i do oblasti zadlužení. Úvěr umožňuje uspokojit potřebu okamžitě, ale jeho splacení je odloženo do budoucnosti. Celý model tak spoléhá na to, že dlužník bude mít později dostatečný příjem. Stejně tak firmy počítají s tím, že investice zaplatí budoucí výnosy, a stát předpokládá, že ekonomická výkonnost udrží veřejné finance i sociální závazky. Jakmile tato očekávání zeslábnou, začne být vidět, jak silně jsou finance navázány na pokračující růst.
V tomto rámci se nižší spotřeba nejeví jen jako osobní volba, ale z pohledu systému téměř jako porucha. Člověk, který méně obměňuje zboží dlouhodobé spotřeby, nepotřebuje větší bydlení nebo omezuje další nákupy služeb, snižuje poptávku, na níž je část firemních strategií přímo závislá. To ovšem neznamená, že taková domácnost žije hůře. Spíše se ukazuje rozdíl mezi tím, co prospívá bilančně ekonomice, a tím, co jednotlivci skutečně potřebují ke spokojenému životu.
Právě zde se objevuje jeden z největších ekonomických paradoxů. Systém průběžně vytváří a posiluje nové potřeby, marketing je pojmenovává a financování na dluh je pomáhá rychle proměnit v reálnou spotřebu. Následuje známý řetězec: spotřeba podporuje růst, růst vytváří očekávání další expanze, ta usnadňuje zadlužení, zadlužení zvyšuje tlak na vyšší příjmy a tím znovu podporuje práci i další spotřebu. Takový cyklus může dlouho působit jako běžný a přirozený způsob života, přesto v sobě nese citlivost na jakékoli oslabení budoucích příjmů.
Pro firmy i finanční sektor je to podstatná zpráva. Model založený převážně na neustálém rozšiřování spotřeby může být výkonný, ale zároveň zranitelný. Jakmile by domácnosti začaly systematicky přehodnocovat, co skutečně potřebují, dopadlo by to nejen na maloobchod a služby, ale i na úvěrový trh, investiční plány a očekávané cash flow řady podniků. Debata o nerůstu tak není jen akademickou úvahou o životním stylu, ale také otázkou odolnosti byznysu a stability pohledávek.
Současně se ukazuje, že pouhé administrativní omezování spotřeby by naráželo na silný odpor. Spotřeba už dávno není jen ekonomická kategorie, ale i součást představy o osobní svobodě, úspěchu a společenském postavení. Navíc by jakákoli úspornější pravidla narážela i na rozdílnou spotřebu mezi příjmovými skupinami, zejména u nejbohatších vrstev, které mají násobně vyšší výdaje i větší vliv na veřejnou debatu.
Ekonomická diskuse proto podle této úvahy nemůže skončit u technického návrhu, jak zvládnout svět s nižším růstem. Vedle scénářů nerůstu by musela řešit i to, jaký jiný cíl má hospodářský a společenský vývoj sledovat. Jinak řečeno, nestačí řešit velikost ekonomiky, ale i její směr. Růst označuje změnu objemu, nikoli odpověď na to, k čemu má vyšší výkon vlastně sloužit.
Pro domácnosti by taková změna znamenala i jiné pojetí finančního úspěchu. Nemuselo by jít o neustálé navyšování majetku a spotřeby, ale třeba o větší časovou rezervu, menší závislost na úvěrech, stabilnější rodinný rozpočet nebo investice do hodnot, které se rychle nespotřebují. Z pohledu věřitelů i dlužníků by to mohlo znamenat menší tlak na rizikové financování potřeb, které nejsou dlouhodobě nezbytné.
Debata o ekonomice bez permanentního růstu se tak dotýká nejen makroekonomiky, ale i běžného fungování domácností, firem a finančních závazků. Pokud by společnost nedokázala nabídnout jiný rámec než trvalé zvyšování spotřeby, každé budoucí omezení růstu by se promítalo do napětí mezi očekáváním lidí, obchodním modelem firem a schopností splácet dluhy. Právě v tom spočívá hlavní ekonomické riziko celé úvahy.