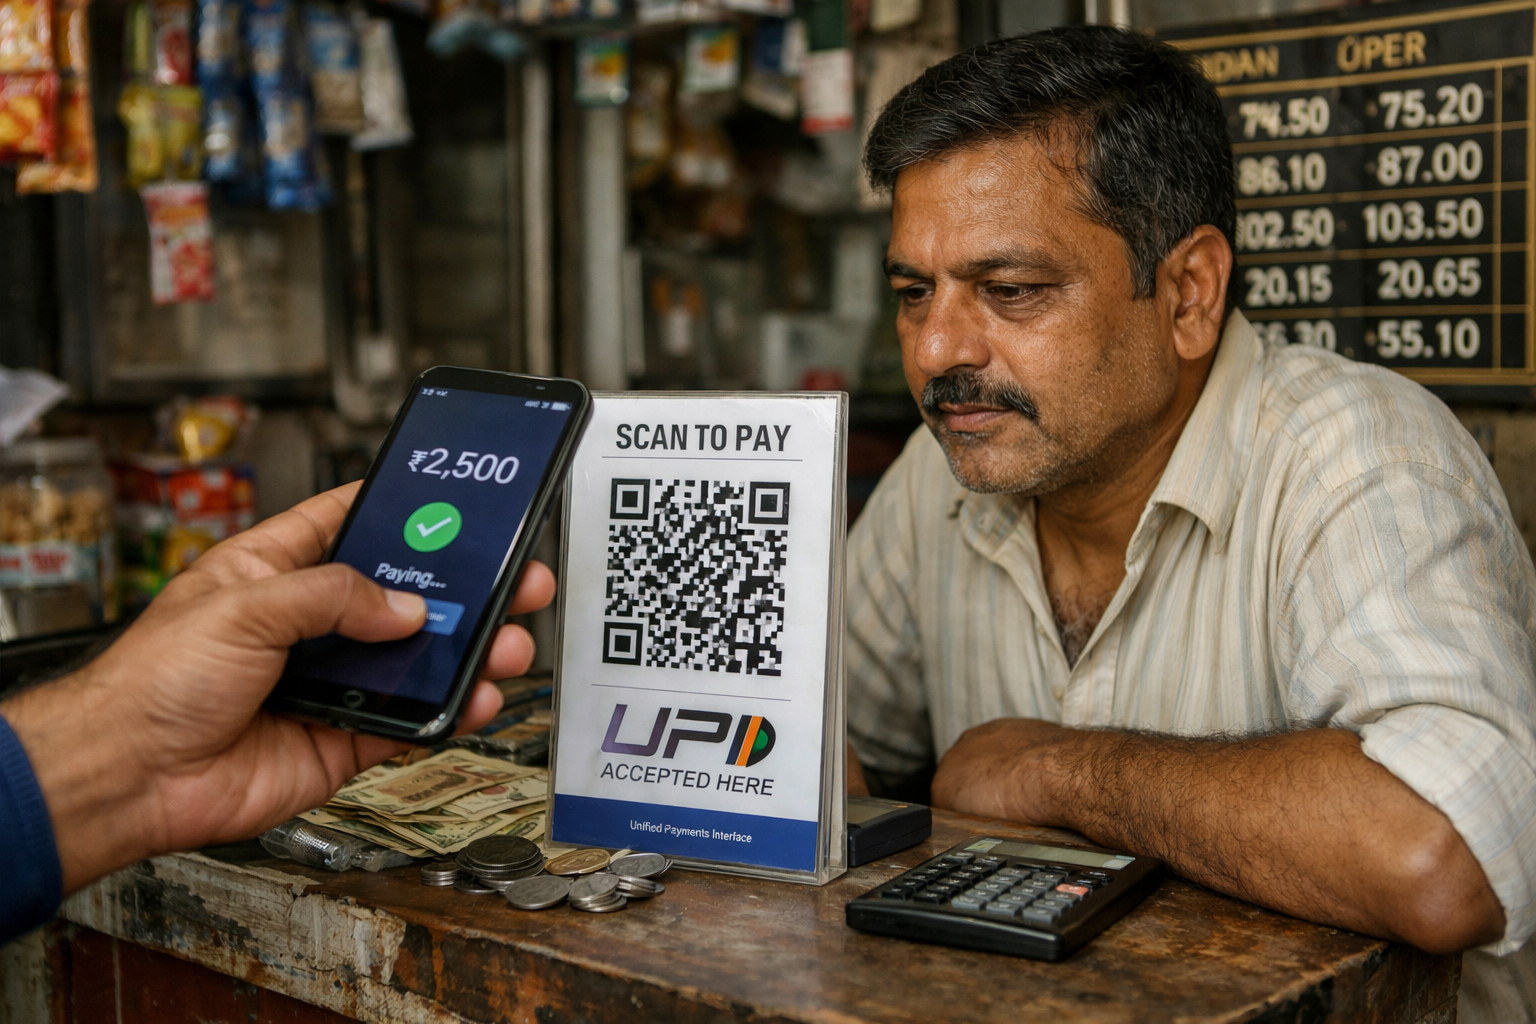
Indie od 15. října změní pravidla pro část plateb přes systém UPI, tedy domácí infrastrukturu pro okamžité digitální převody. U plateb nad 2 000 indických rupií k vybraným obchodníkům se nově uplatní obchodnický poplatek 0,4 %, nejvýše však 300 rupií. Převody mezi lidmi i menší platby u obchodníků mají zůstat bez poplatku, debata se ale rychle přesunula k tomu, kdo má nést náklady provozu systému, který si získal masové rozšíření právě díky nízké ceně.
Takzvané MDR, tedy merchant discount rate, je poplatek, který obchodníci platí za zpracování digitálních plateb. Rozhodnutí indické vlády vyvolalo kritiku části veřejnosti i opozice. Ta upozorňuje mimo jiné na obavy, že změna může nepřímo pomoci kartovým společnostem, jejichž byznys v zemi oslabil s nástupem UPI. U kartových plateb jsou ale podobné poplatky dlouhodobě vyšší než nově oznámená sazba pro UPI, takže samotné srovnání nevysvětluje hlavní ekonomický problém.
Tím je především financování systému, který funguje ve velmi vysokém objemu a vyžaduje stále vyšší investice do technického provozu i ochrany proti podvodům. Podle odhadu odvětví dosahují roční provozní náklady UPI zhruba 20 000 crore rupií, tedy 200 miliard rupií. Tato částka zahrnuje zpracování transakcí, technickou podporu i prevenci podvodů. Ve finančním roce 2025 až 2026 přitom přes systém prošlo více než 24 000 crore transakcí.
Roste i tlak na bezpečnost. Ve finančním roce 2024 až 2025 byly u podvodů spojených s UPI nahlášeny škody za 981 crore rupií. Ne všechny takové ztráty lze přičítat technickým selháním systému, ukazují ale, že detekce podvodů a ochranné mechanismy vyžadují průběžné a nákladné investice. I v zahraničí přitom podobné modely nejsou bez poplatků. Srovnatelné digitální peněženky v Číně obchodníkům poplatky účtují.
Poplatek pro obchodníky může dopad přenést na zákazníky
Indická vláda tvrdí, že nové náklady neponesou spotřebitelé. V praxi ale firmy podobné výdaje často promítají do cen nepřímo, ať už přes dražší zboží, omezení slev nebo přesunutí části zákazníků k jinému způsobu placení. To je důležité zejména v zemi, kde si UPI vybudoval mimořádně silnou pozici právě jako levný a snadno dostupný platební kanál pro běžné domácnosti i malé podniky.
Další riziko se týká chování obchodníků. Ti mohou zákazníky více motivovat k platbě v hotovosti nebo rozdělovat nákupy do více transakcí pod hranicí 2 000 rupií. Takový postup by mohl zvýšit provozní náklady bez odpovídajícího výnosu z poplatků. Citlivé je to hlavně u menších podniků s nízkými maržemi, pro něž i zdánlivě malý dodatečný náklad může znamenat tlak na ziskovost.
Do debaty vstoupila také otázka, zda by část nákladů neměl nést přímo stát. Opozice připomněla, že Reserve Bank of India, tedy indická centrální banka, odvedla centrální vládě pro rok 2025 až 2026 rekordní přebytek 2,87 lakh crore rupií. V indickém číselném systému to odpovídá 2,87 bilionu rupií. Tyto peníze míří do obecných příjmů rozpočtu, a otevírá se tak prostor pro úvahy, zda by vláda nemohla část prostředků využít k podpoře provozu UPI.
Právě kombinace rozpočtové podpory a opatrně rozloženého poplatku pro obchodníky by mohla nákladovou zátěž rozdělit vyrovnaněji. Pro vládu však půjde o citlivé rozhodování. UPI je v Indii jedním z nejviditelnějších výsledků budování digitální veřejné infrastruktury a jeho další růst bude záviset nejen na technické spolehlivosti, ale i na tom, zda si systém uchová pověst finančně dostupného nástroje pro miliony běžných uživatelů.
Právě v tom spočívá hlavní ekonomická výzva. Pokud má UPI zůstat masově využívanou platební sítí, bude Indie muset najít model, který zajistí stabilní financování bez toho, aby náklady nepřímo dopadly na spotřebitele nebo nepoškodily menší obchodníky. Nový poplatek je proto méně technickou úpravou sazeb a více testem, zda lze udržet rozsáhlou digitální infrastrukturu bez oslabení její dostupnosti.