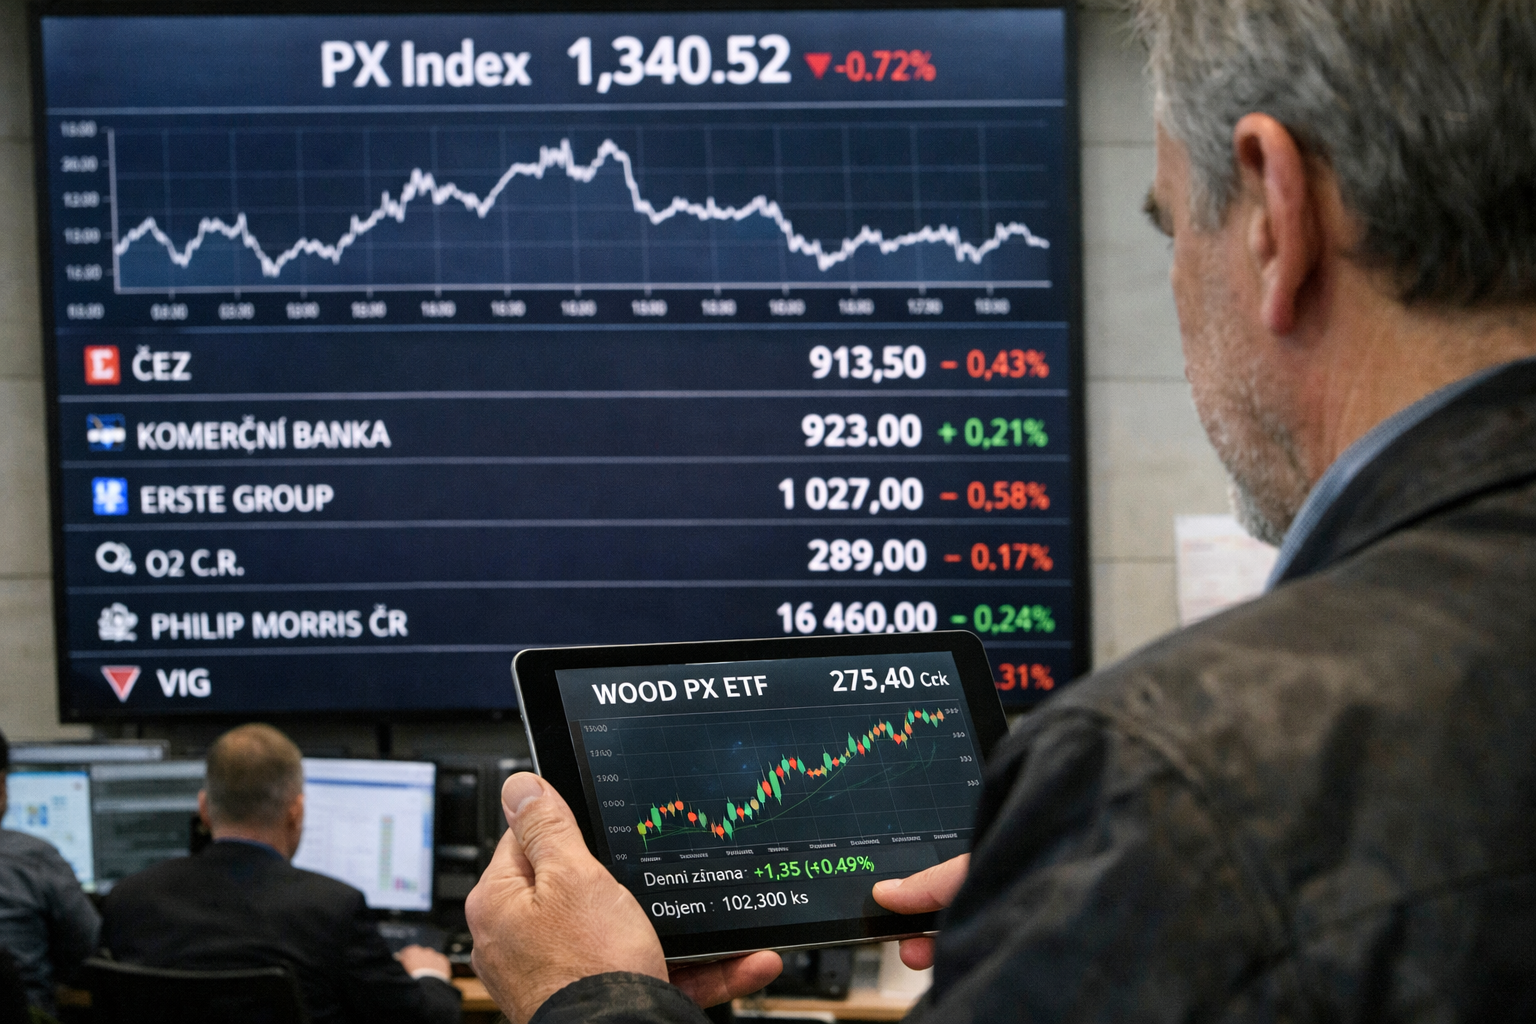
Nový WOOD PX ETF umožňuje od září nakupovat největší akcie pražské burzy v jediném fondu a v českých korunách. Nízké náklady i automatické reinvestování dividend mohou být pro dlouhodobé investory výhodou, samotný fond však podle oslovených analytiků nepředstavuje dostatečně rozloženou investici a měl by být nanejvýš doplňkem širšího portfolia.
Burza cenných papírů Praha připravila fond ve spolupráci s investiční skupinou WOOD & Company. ETF pasivně sleduje index PX, jehož součástí je 14 titulů, do portfolia fondu se ale dostalo deset největších společností. Ty podle zadání fondu vytvářejí 98 % objemu obchodů s akciemi na pražském trhu.
Nejvyšší váhu, shodně 20 %, mají ČEZ a Erste Group Bank. Komerční banka zaujímá 17,8 %, Vienna Insurance Group 13,8 % a Moneta Money Bank 13,5 %. Zbývající podíl připadá na CSG, COLT CZ Group, Philip Morris, Doosan Škoda Power, Kofolu ČeskoSlovensko a malý podíl hotovosti. Složení i váhy se mají upravovat jednou za čtvrtletí při rebalancování indexu.
Fond je akumulační, takže dividendy nevyplácí investorům na účet, ale znovu je investuje. Obchoduje se v korunách, minimální nákup začíná na 1 000 korunách a roční celková nákladovost TER činí 0,20 %. Právě korunové obchodování, nízký poplatek a reinvestice dividend patří mezi hlavní praktické přednosti produktu.
Pět největších společností určuje většinu vývoje
Tomáš Hrabánek, portfolio manažer finanční skupiny Partners, považuje fond za využitelný nástroj pro investory, kteří už mají globálně diverzifikované portfolio a chtějí do něj jednoduše přidat české akcie. Upozorňuje ale, že nevyhoví lidem, kteří od domácích titulů očekávají pravidelný dividendový příjem. Pro investory, kteří dividendy stejně průběžně reinvestují, může být akumulační řešení vhodné.
Podobně hodnotí produkt Filip Stropek, ředitel úseku investic Broker Trustu. Fond podle něj přináší českému kapitálovému trhu dostupný nástroj s nízkými náklady, neměl by však být považován za samostatné řešení diverzifikace. Přibližně 85 % portfolia připadá na pět největších titulů, přičemž banky a pojišťovna tvoří zhruba dvě třetiny hodnoty. Výsledek proto výrazně ovlivní vývoj finančního sektoru a energetiky.
Šimon Schloff, hlavní investiční analytik Swiss Life Select, upozorňuje, že pražský trh je v globálním měřítku malý, relativně málo likvidní a koncentrovaný. Vedle sektorové koncentrace zmiňuje citlivost velkých domácích emisí na politická a regulatorní rozhodnutí. Jako příklad uvádí mimořádnou daň z neočekávaných zisků, která v minulosti zasáhla hospodaření i ocenění některých významných burzovních společností.
Podle Stropka by si měl investor před nákupem položit také otázku, jak velké domácí riziko už v životě nese. Česká domácnost je zpravidla navázána na tuzemskou ekonomiku příjmem, bydlením i měnou. Další soustředění peněz do stejného trhu proto nemusí automaticky zvyšovat finanční bezpečnost portfolia.
Po silném růstu burzy roste význam pravidelného investování
Načasování investice komplikuje předchozí vývoj pražské burzy. Hrabánek připomíná silné období trhu a vyšší ocenění zejména bankovních titulů, zatímco Schloff upozorňuje, že nejatraktivnější část dosavadního růstového cyklu může být za českými akciemi. Trh sice v posledních týdnech prošel korekcí, další výnosy ale podle něj budou více záviset na výběru jednotlivých společností než na plošném růstu indexu.
Analytici se přesto neshodují na tom, že by investor měl vyčkávat na další pokles. Hrabánek pro dlouhý horizont upřednostňuje okamžité a pravidelné investování před snahou nalézt nejlepší vstupní okamžik. Stropek rovněž považuje za rozumnější řídit objem pozice jejím podílem v celkovém portfoliu, nikoli aktuálním dojmem z cenového grafu. Schloff naopak zdůrazňuje, že před řešením načasování je potřeba posoudit, zda investor takto úzce zaměřenou českou expozici vůbec potřebuje.
Pro zájemce o české akcie zůstává alternativou přímý nákup jednotlivých titulů, který zachovává výplatu dividend. Kdo hledá širší regionální rozložení, může podle oslovených odborníků zvážit fondy zaměřené na střední a východní Evropu, kde vedle Prahy pokrývají také Polsko, Maďarsko nebo Rumunsko. Pro většinu drobných investorů ale nadále vychází jako základ spíše globálně diverzifikované portfolio, k němuž může být domácí ETF jen menší příměsí.