Pět zavedených evropských platebních systémů chce propojit zhruba 130 milionů uživatelů do nové sítě European Network for Payments (ENP). Jejím základem budou okamžité převody přímo mezi bankovními účty, které mají nejprve usnadnit přeshraniční platby mezi lidmi a později proniknout do e-shopů i kamenných prodejen. Česká republika se do vznikající sítě zatím nezapojuje, bezprostřední změnu proto čeští zákazníci ani obchodníci čekat nemusejí.
Za projektem stojí italský Bancomat, španělský Bizum, belgické Wero, portugalský SIBS-MB WAY a skandinávský Vipps MobilePay. V domácích zemích už tyto služby fungují samostatně, nová společná vrstva je má propojit napříč 13 evropskými státy. Platby mají využívat evropské standardy a model A2A, tedy převod z účtu plátce přímo na účet příjemce.
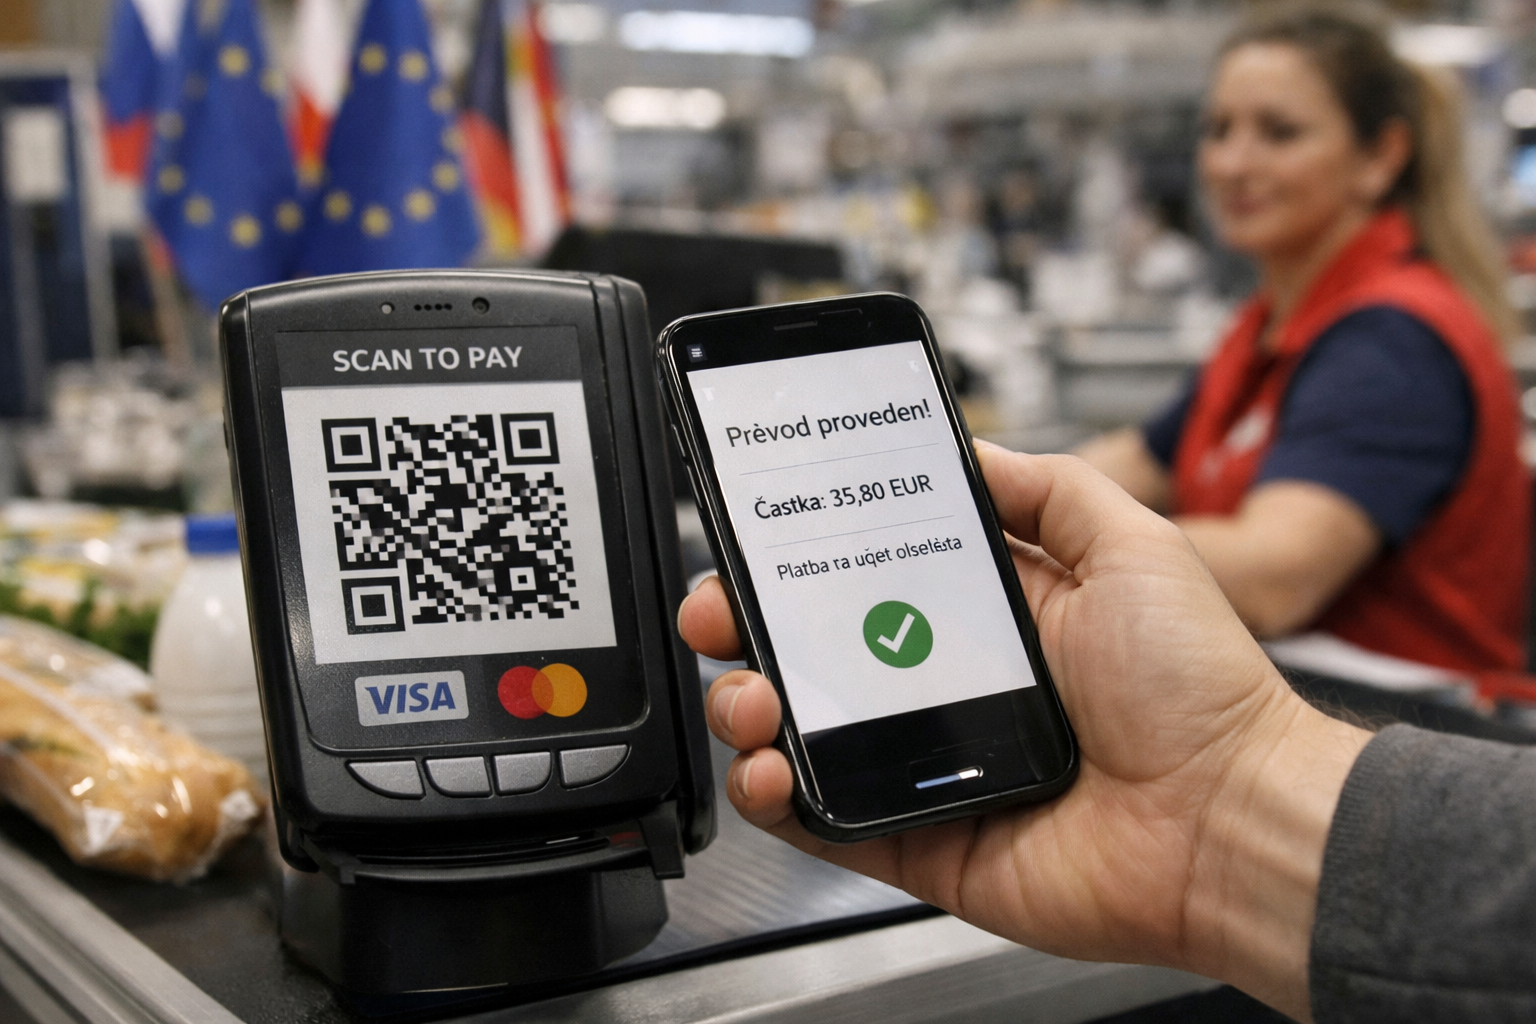
Počáteční fáze nebude přímou náhradou karetních plateb Visa a Mastercard. ENP chce nejprve zajistit přeshraniční převody mezi jednotlivci. Až v dalších etapách se počítá s placením na internetu a následně také u terminálů v běžných obchodech. Bancomat, EPI/Wero a SIBS-MB WAY již letos oznámily technický test přeshraniční A2A platby v kamenné prodejně prostřednictvím QR kódu.
Nižší náklady mohou obchodníky motivovat, rozhodne ale pohodlí zákazníků
Pro obchodníky mohou přímé platby z účtu znamenat levnější zpracování transakcí než u karet. Terminál může například vytvořit QR kód, který zákazník načte mobilním telefonem, otevře bankovní aplikaci a platbu potvrdí. Podobné řešení nabízí poskytovatel terminálů Global Payments už nyní také pro internetové obchody.
Z pohledu zákazníka však nová metoda musí přinést víc než pouhé převedení peněz. U karet hraje velkou roli rychlost, jednoduchost, známé prostředí i možnost platit téměř všude. Delší potvrzování platby nemusí vadit například v obchodě s oděvy, ale v supermarketu může několik sekund navíc zpomalovat odbavení u pokladen. Pro širší rozšíření A2A plateb proto bude důležité, zda lidé získají konkrétní výhodu, například odměnu či pohodlnější průběh nákupu.
Blízkým příkladem takového systému je polský BLIK. Zákazník při něm v mobilní aplikaci banky vytvoří jednorázový šestimístný kód a následně platbu potvrdí. Služba slouží také k převodům podle telefonního čísla, výběrům z bankomatů a nákupům v kamenných obchodech. Na konci června 2026 měl BLIK 21,6 milionu aktivních uživatelů a v první polovině roku přes něj prošlo 1,6 miliardy transakcí.
Také na českém trhu již existují platby přímo z účtu. Air Bank uvádí, že její službu Cvak používá více než 4 000 obchodníků a prostřednictvím integrace do platební brány Comgate je dostupná v dalších 16 000 e-shopech. Banka hovoří o statisících uživatelů a až čtvrt milionu transakcí měsíčně. Samotná platba mobilem ale alternativu ke kartě automaticky nepředstavuje: pokud je v telefonu uložená karta, transakce stále využívá karetní infrastrukturu.
Evropská infrastruktura má omezit závislost na karetních schématech
Vznik ENP zapadá do snahy Evropské unie posílit vlastní platební infrastrukturu. Evropská centrální banka dlouhodobě upozorňuje na významnou roli mezinárodních karetních schémat. Podle jejího průzkumu z roku 2022 připadalo na tato schémata přibližně 61 % karetních transakcí v eurozóně a ve 13 zemích eurozóny byly pro karetní platby prakticky jedinou možností.
Vedle ceny transakcí jde i o odolnost finanční infrastruktury. Případné výrazné omezení globálních karetních sítí by evropskému trhu mohlo způsobit potíže. Nová síť přitom nezačíná bez uživatelů: může navázat na banky, aplikace a obchodní vztahy pěti zakládajících systémů.
Její největší překážkou bude síťový efekt. Aby nová platební metoda fungovala, musí ji současně podporovat banky, zákazníci, obchodníci i zpracovatelé transakcí. Visa a Mastercard budovaly tuto síť desítky let a nadále mají výhodu v univerzální akceptaci, zejména při cestování mimo Evropu. Karetní společnosti současně připouštějí, že okamžité převody mezi účty mohou rozšířit nabídku platebních možností, pokud zajistí dostatečnou rychlost, bezpečnost a spolehlivost.
ENP navíc zachová domácí značky svých zakladatelů, místo aby zákazníkům nabídla jediný celoevropský produkt. To může usnadnit navázání na služby, které lidé už znají, ale zároveň zkomplikuje vytvoření stejně jednotného prostředí, jaké představují mezinárodní karetní značky.
Pro český trh zůstává projekt zatím hlavně evropským vývojem, který může v budoucnu ovlivnit náklady obchodníků a podobu elektronických plateb. V tuzemsku jsou už dostupné QR okamžité platby, využívané jednotlivci i některými prodejci bez platebního terminálu. Česko však mezi pěti zakládajícími trhy ENP není, a nová evropská síť proto zdejší platební zvyklosti v nejbližší době zásadně nezmění.