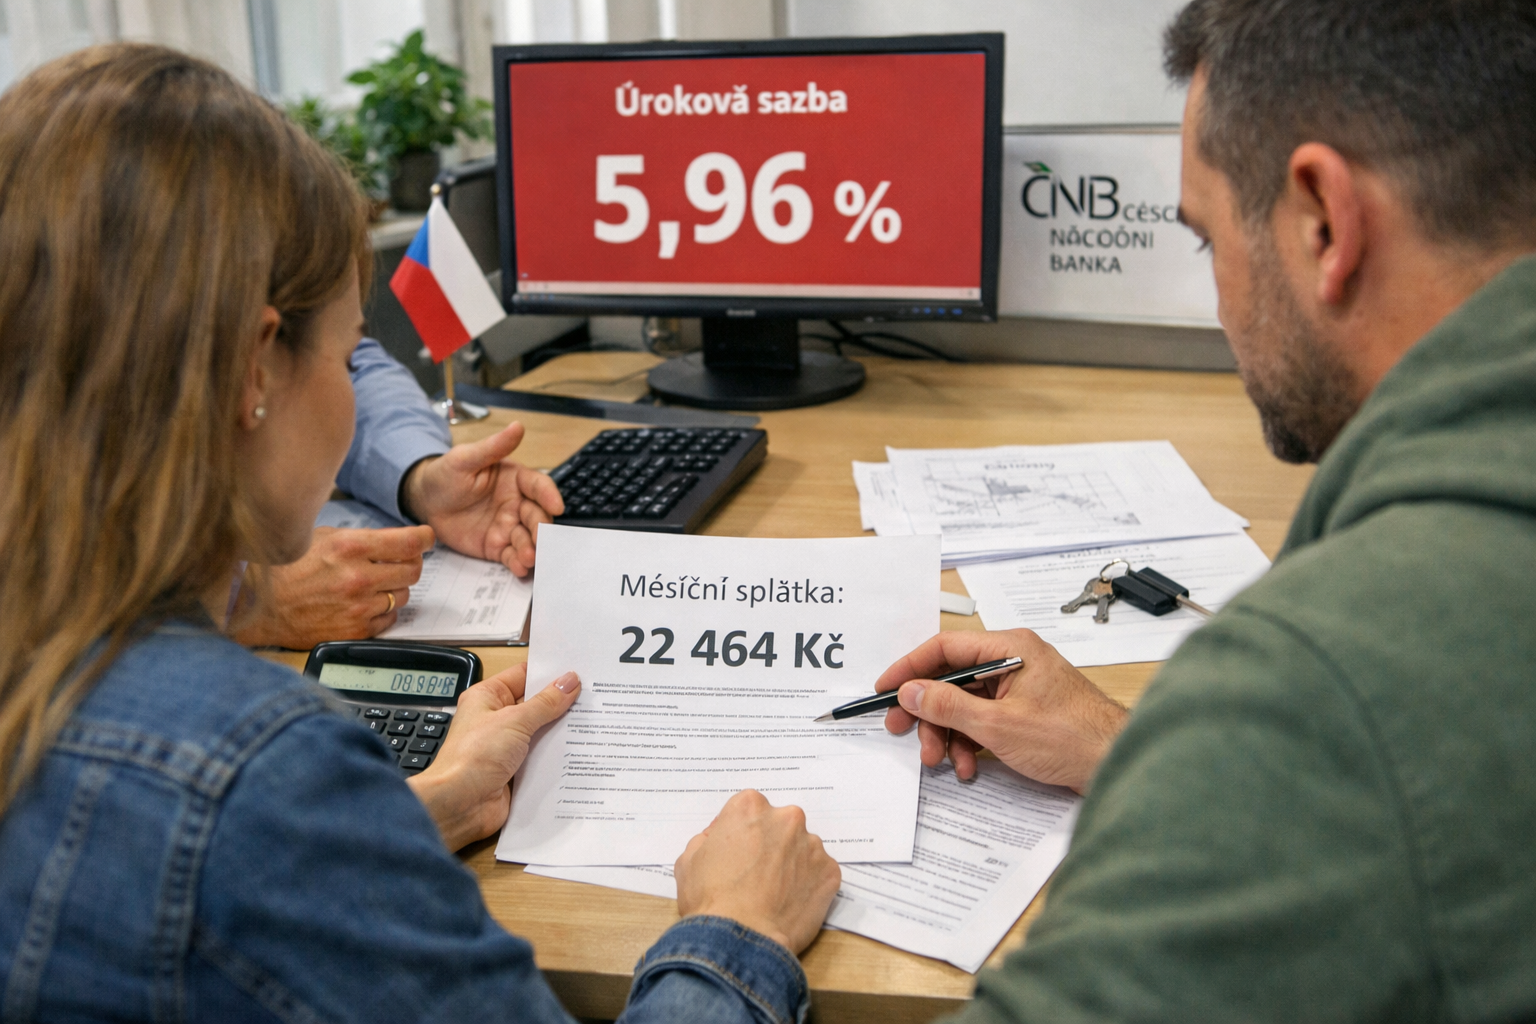
Průměrná nabídková sazba hypoték na začátku listopadu vzrostla na 5,96 procenta, což je o 0,17 procentního bodu více než v říjnu. Úvěry na bydlení tak zdražily osmý měsíc za sebou a dostaly se na nejvyšší úroveň od ledna 2024. Pro domácnosti se růst promítá do citelně vyšších splátek, pro banky pak závěr roku představuje hledání rovnováhy mezi náklady financování a zájmem o nové úvěry.
Údaj vychází ze Swiss Life Hypoindexu, který sleduje průměrné nabídkové sazby bank vždy na začátku měsíce. Metodika odpovídá hypotéce ve výši 80 procent hodnoty pořizované nemovitosti. Od březnového minima index vzrostl o více než jeden procentní bod.
Listopadové zvýšení sazeb nelze přímo spojovat s rozhodnutím České národní banky z 5. listopadu, kdy centrální banka zvedla dvoutýdenní repo sazbu o 0,25 procentního bodu na 4 procenta. Nabídky bank zahrnuté do listopadového indexu totiž vznikaly ještě před tímto krokem. Podle analytika Swiss Life Select Jiřího Sýkory bude pro další vývoj podstatné zejména to, jak finanční trh vyhodnotí budoucí směřování měnové politiky.
Jestliže by trhy začaly očekávat pokračování přísnější měnové politiky také v roce 2027, mohl by se tlak na růst cen úvěrů zvýšit. Současně však analytici upozorňují na pokles úrokových swapů, tedy důležitého ukazatele nákladů bank na zajištění financování. Tento vývoj naznačuje, že se hypoteční sazby mohou přibližovat vrcholu, i když v nejbližších týdnech nelze vyloučit jejich mírný další růst.
Vyšší sazba prodražuje splátku o více než dva tisíce korun
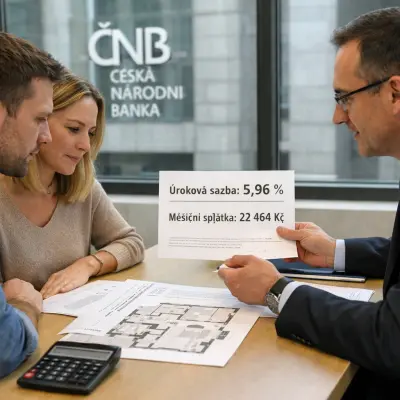
Rozdíl je patrný na modelovém úvěru 3,5 milionu korun se splatností 25 let. Při březnové sazbě 4,89 procenta dosahovala měsíční splátka 20 240 korun. Při listopadové průměrné sazbě 5,96 procenta se zvýšila na 22 464 korun. Domácnost tak za stejnou hypotéku vydá každý měsíc o 2 224 korun více, za rok téměř o 26 700 korun.
Výrazné plošné zlevňování hypoték zatím není příliš pravděpodobné. Banky budou v závěru roku zvažovat vyšší náklady na financování, ochotu domácností přijímat nové dluhy i potřebu udržet objem poskytnutých úvěrů. Pro zájemce o vlastní bydlení proto zůstává rozhodující, jak dlouho se sazby udrží v blízkosti šesti procent a nakolik vyšší splátky omezí poptávku po nemovitostech.