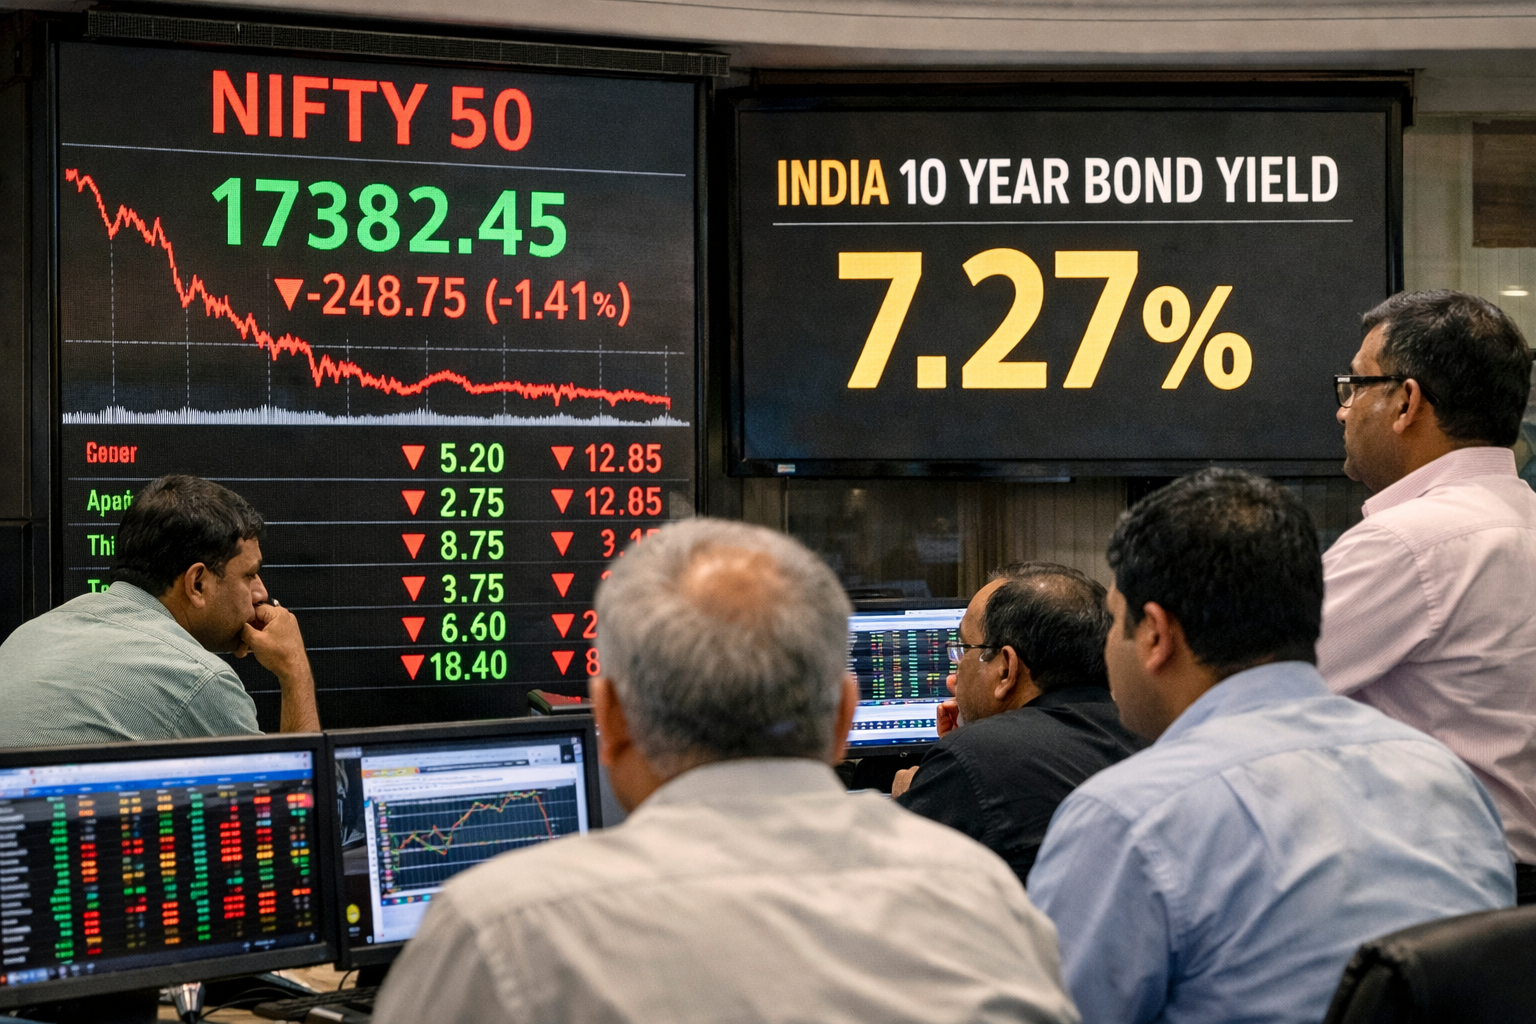
Indický akciový trh po výrazném oživení naráží na omezení dané dražším financováním a atraktivnějšími státními dluhopisy. Výnos desetiletého indického vládního dluhopisu dosahuje zhruba 7,27 %, zatímco očekávaný dvanáctiměsíční ziskový výnos indexu Nifty 50 činí 5,3 %. Pro investory to znamená, že dluh indické vlády nabízí vyšší výnos při nižším riziku než akcie.
Rozdíl mezi oběma ukazateli se rozšířil přibližně na 1,95 procentního bodu a přiblížil se ke dvěma procentním bodům, tedy úrovni, kterou bylo podle historických zkušeností obtížné dlouhodobě udržet. Nifty 50 je hlavní indický akciový index zahrnující 50 velkých společností kotovaných na burze v Bombaji. Ziskový výnos vyjadřuje očekávaný zisk firem v poměru k ceně jejich akcií a je převrácenou hodnotou ukazatele P/E.
Ještě na konci září činil rozdíl 1,24 procentního bodu, což byla nejužší hodnota za 19 měsíců. Následný růst výnosů vládních dluhopisů ale změnil poměr sil mezi oběma třídami aktiv. Výnos desetiletého indického dluhopisu se v roce 2026 zvýšil asi o 70 bazických bodů a minulý měsíc se přiblížil čtyřletému maximu.
Za růstem stojí dražší ropa, vyšší výnosy amerických státních dluhopisů i přísnější měnová politika Reserve Bank of India, tedy indické centrální banky. Vyšší bezrizikové sazby zároveň zvyšují diskontní míru, jíž investoři přepočítávají budoucí zisky podniků na současnou hodnotu. To zpravidla snižuje ochotu platit za akcie vyšší násobky zisků.
Další růst bude záviset hlavně na ziscích firem
Vikash Kumar Jain, šéf výzkumu pro Indii ve společnosti CLSA, upozornil, že při nynějších dluhopisových výnosech je prostor pro další růst ukazatele P/E omezený, dokud firemní zisky nezrychlí. Podle jeho odhadu by index Nifty při současné úrovni výnosů jen obtížně udržel ocenění nad zhruba 19násobkem očekávaných zisků.
V říjnovém minimu se Nifty obchodoval za 16,4násobek odhadovaných zisků, což bylo nejnižší ocenění za více než šest let a pod pětiletým průměrem okolo 19,3násobku. Od 8. října však index posílil o 15 % a nyní se pohybuje přibližně na 18,8násobku očekávaných dvanáctiměsíčních zisků. Sunil Koul, stratég Goldman Sachs pro akcie rozvíjejících se trhů, proto očekává během příštích 12 měsíců pokles očekávaného forwardového P/E o dvě až tři procenta.
Přesto zůstává řada firem z Wall Street vůči indickému trhu optimistická. Indie pro ně představuje relativně stabilnější alternativu v době, kdy technologicky orientované asijské burzy výrazně kolísají podle vývoje globálního obchodu spojeného s umělou inteligencí. Goldman Sachs očekává, že Nifty do konce roku 2027 dosáhne 28 500 bodů, což by proti čtvrtečnímu závěru znamenalo růst zhruba o 12 %. Citigroup stanovila cíl na 28 000 bodů.
Obě instituce přitom předpokládají, že hlavním motorem bude růst zisků podniků, nikoli další zdražování akcií vůči jejich ziskům. Vyšší sazby mohou část trhu tlumit, velké zastoupení bank v hlavních indických indexech však podle Koula poskytuje určitou ochranu, protože věřitelé z vyšších úrokových sazeb obvykle těží. Pro pokračování růstu indických akcií ale bude po vyčerpání říjnového zlevnění potřeba buď výraznější zlepšení hospodaření firem, nebo pokles dluhopisových výnosů.