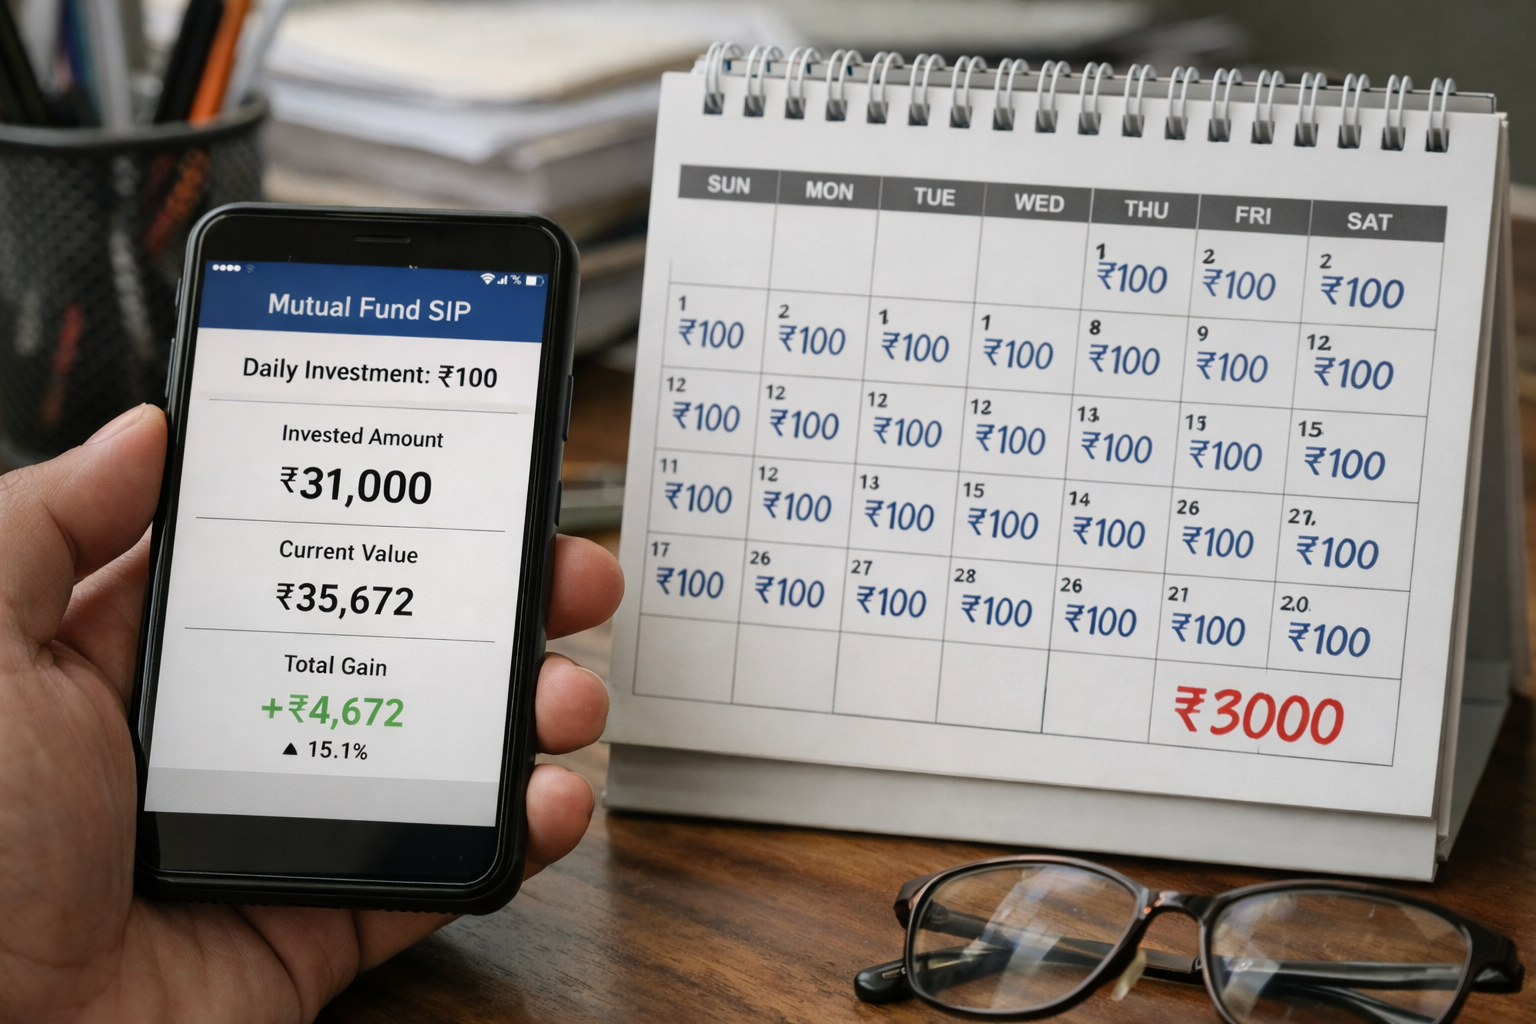
V Indii může pravidelná denní investice 100 indických rupií do akciového podílového fondu vytvořit za 15 let o něco vyšší hodnotu než měsíční investice 3 000 rupií. Nejde ale primárně o výhodu denní frekvence: při denním režimu investor za rok vloží o 500 rupií více.
SIP, tedy systematický investiční plán používaný v Indii pro pravidelné nákupy podílových fondů, umožňuje posílat do fondu pevnou částku v předem zvolených intervalech. Na první pohled jsou obě varianty téměř stejné, protože 100 rupií denně odpovídá 3 000 rupiím za třicet dní. Rok má však 365 dní. Denní vklad proto představuje 36 500 rupií ročně, zatímco měsíční platba 3 000 rupií znamená 36 000 rupií za rok.
Model počítá s průměrným ročním výnosem akciového fondu 12 %. Při horizontu pěti let by denní SIP 100 rupií vytvořil odhadovanou hodnotu 250 000 rupií, zatímco měsíční SIP 3 000 rupií 247 000 rupií. Rozdíl činí zhruba 3 000 rupií.
Po deseti letech vychází hodnota denního investování na přibližně 706 000 rupií, kdežto u měsíčního režimu na 697 000 rupií. Po patnácti letech by denní varianta dosáhla asi 1,536 milionu rupií a měsíční investice 1,514 milionu rupií. Rozdíl by tak činil zhruba 22 000 rupií. Pro orientaci, jeden indický lakh představuje 100 000 rupií; uvedené částky tedy odpovídají 2,50 a 2,47 lakh rupií po pěti letech.
Výsledky ukazují, že při podobném výnosu jsou obě cesty dlouhodobého spoření velmi blízké. Vyšší konečná hodnota denního SIP nevzniká jen dřívějším zainvestováním jednotlivých částek, ale především tím, že investor každý rok vloží více peněz.
Pro domácnosti je proto podstatnější nastavit vklad podle pravidelných příjmů a dlouhodobě jej udržet než volit interval jen kvůli očekávanému rozdílu ve výnosech. Uvedený 12% výnos je modelový předpoklad, nikoli jistota; skutečná hodnota podílových fondů se může vyvíjet jinak.