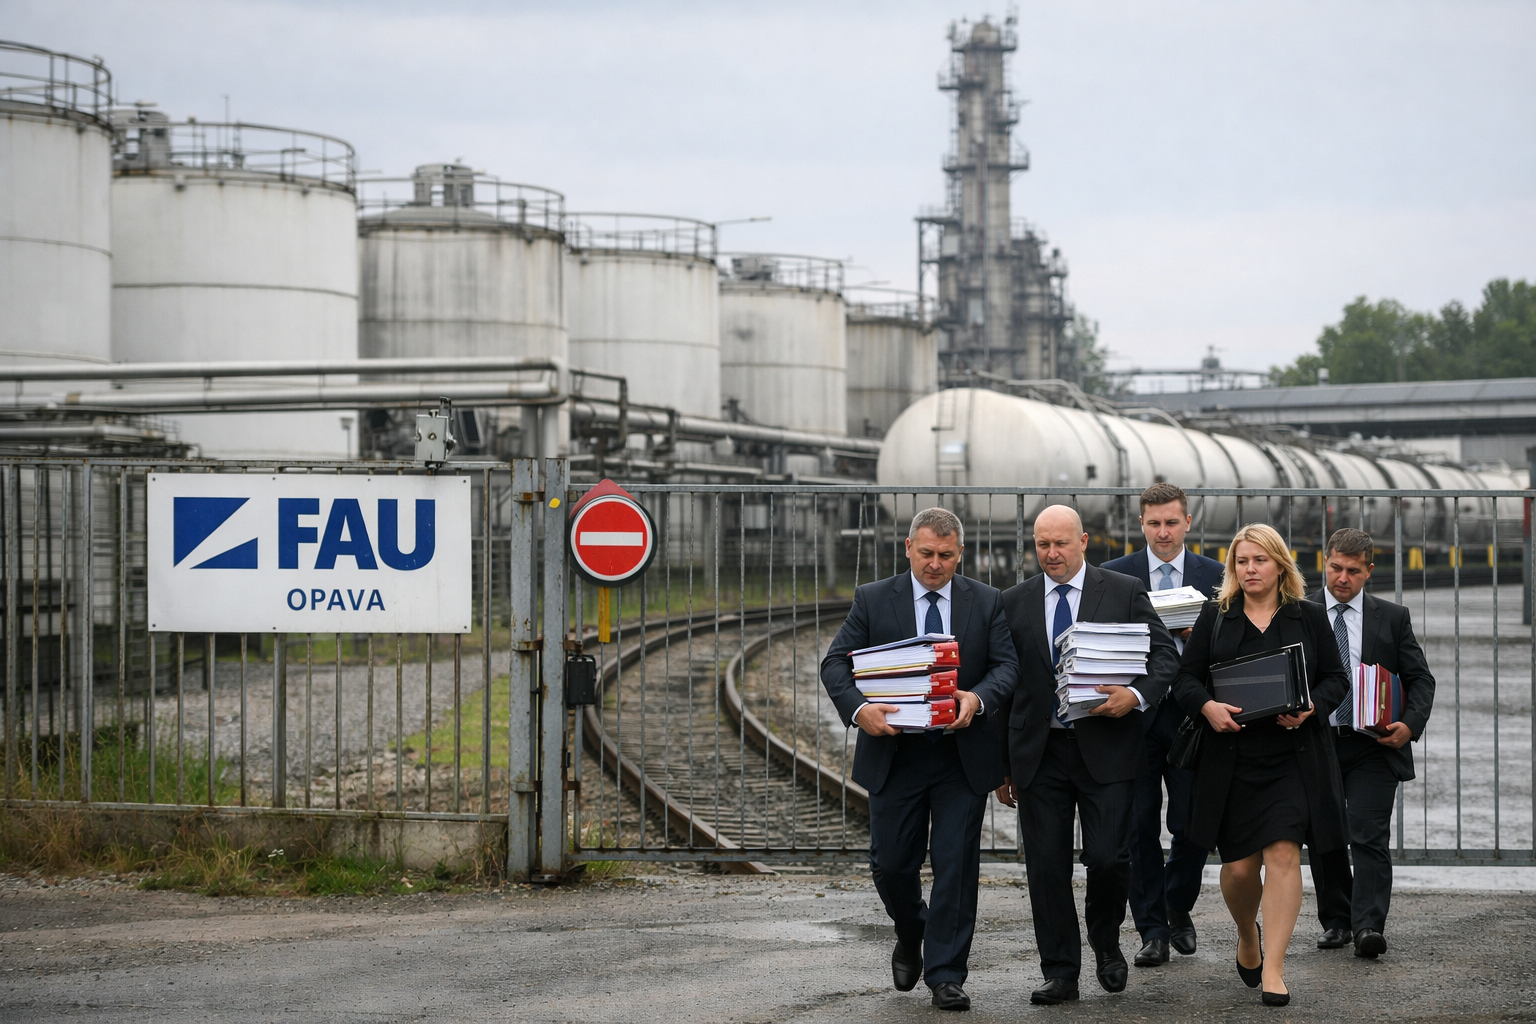
Kauza opavské společnosti FAU, která po zajišťovacích příkazech finanční správy skončila v insolvenci, se po zhruba deseti letech přiblížila dalšímu důležitému bodu. Krajský soud v Olomouci zprostil obžaloby podnikatele stíhané v souvislosti s údajným krácením daní při obchodu s palivy. Rozhodnutí ještě bude posuzovat Vrchní soud v Olomouci, jeho případné potvrzení by ale mohlo posílit prostor pro uplatnění náhrady škody vůči státu.
FAU obchodovala s pohonnými hmotami a finanční správa vůči ní v srpnu a září 2016 vydala zajišťovací příkazy. Tento institut umožňuje státu zajistit dosud nestanovenou daň, pokud existuje vážná obava, že by ji později nebylo možné vybrat. Pro firmu však jde o mimořádně tvrdý zásah: požadovanou částku musí uhradit bezprostředně, zatímco odvolání nemá odkladný účinek. Zablokování peněz a majetku pak může rychle ochromit běžný provoz, vztahy s dodavateli i financování společnosti.
V případě FAU přišla soudní rozhodnutí až poté, co podnik hospodářsky zanikl. Podle rozsudku krajského soudu, z jehož písemného vyhotovení citoval server Neovlivní.cz, nebyly pro vydání zajišťovacích příkazů splněny důvody. Soud současně uvedl, že obžaloba nepředložila důkaz potvrzující tvrzené propojení subjektů, které měly být součástí údajného daňového podvodu.
Obžaloba stavěla na podezření z karuselových obchodů, tedy schématu, při němž se zboží formálně pohybuje mezi společnostmi v několika státech a zneužívají se odpočty DPH. Krajský soud ale dospěl k závěru, že teorie o organizované skupině a její trestné činnosti nebyla prokázána, a obžalované zprostil. O konečném výsledku trestní části případu rozhodne odvolací instance.
Zajišťovací příkaz má být krajním řešením
Samotný nástroj zajišťovacího příkazu zůstává součástí daňové správy. Má zabránit tomu, aby daňový subjekt majetek převedl nebo vyvedl dříve, než správce daně stanoví jeho povinnost. Jeho využití však zákon váže na konkrétní a dostatečně podložené okolnosti, zejména na reálné riziko budoucí nedobytnosti daně.
Nejvyšší správní soud v roce 2018 zdůraznil, že nejde o standardní metodu výběru daní. Správce daně má zvažovat i mírnější způsoby zajištění, například zástavní právo, bankovní záruku nebo ručení. Soudní judikatura tím reagovala na sérii sporů, v nichž podnikatelé úspěšně napadali postup finanční správy. Do roku 2016 stát podle údajů uváděných v původních případech vracel na základě zrušených příkazů 180 milionů korun a na úrocích vyplatil dalších 61 milionů korun.
Pro firmy je podstatné zejména to, že i pozdější úspěch u soudu nemusí napravit okamžitou škodu. Výpadek likvidity, ztráta obchodních partnerů nebo přerušení provozu mohou mít nevratné následky. Zajišťovací příkaz proto představuje vedle daňového sporu také významné podnikatelské a úvěrové riziko.
Možný účet pro veřejné finance
Případ FAU se od jiných sporů liší také majetkovým a politickým kontextem. Společnost měla vlečku vedoucí do areálu přerovské chemičky Precheza a v areálu vlastnila objekt využívaný pro přimíchávání biopaliv do pohonných hmot. Precheza tehdy patřila do skupiny Agrofert, jejímž vlastníkem byl Andrej Babiš. V souvislosti s případem se opakovaně objevovala podezření na politické pozadí, která však soudy neprokázaly.
FAU podle dostupných údajů nebyla neaktivní společností: se správcem daně komunikovala, měsíčně odváděla zhruba 300 milionů korun a za dobu svého fungování zaplatila na daních 17,8 miliardy korun. Insolvenční správce přitom hodnotu firmy v době zásahu odhadoval na více než jednu miliardu korun.
Jestliže Vrchní soud v Olomouci zprošťující rozsudek potvrdí, může se spor výrazně posunout k otázce odpovědnosti státu za vzniklou újmu. Případná náhrada škody by se promítla do veřejných financí. Kauza zároveň zůstává připomínkou, že tlak na účinnější výběr daní musí být vyvažován zákonnými zárukami a přiměřeností postupu, protože chybný zásah může vedle firmy zatížit i státní rozpočet.