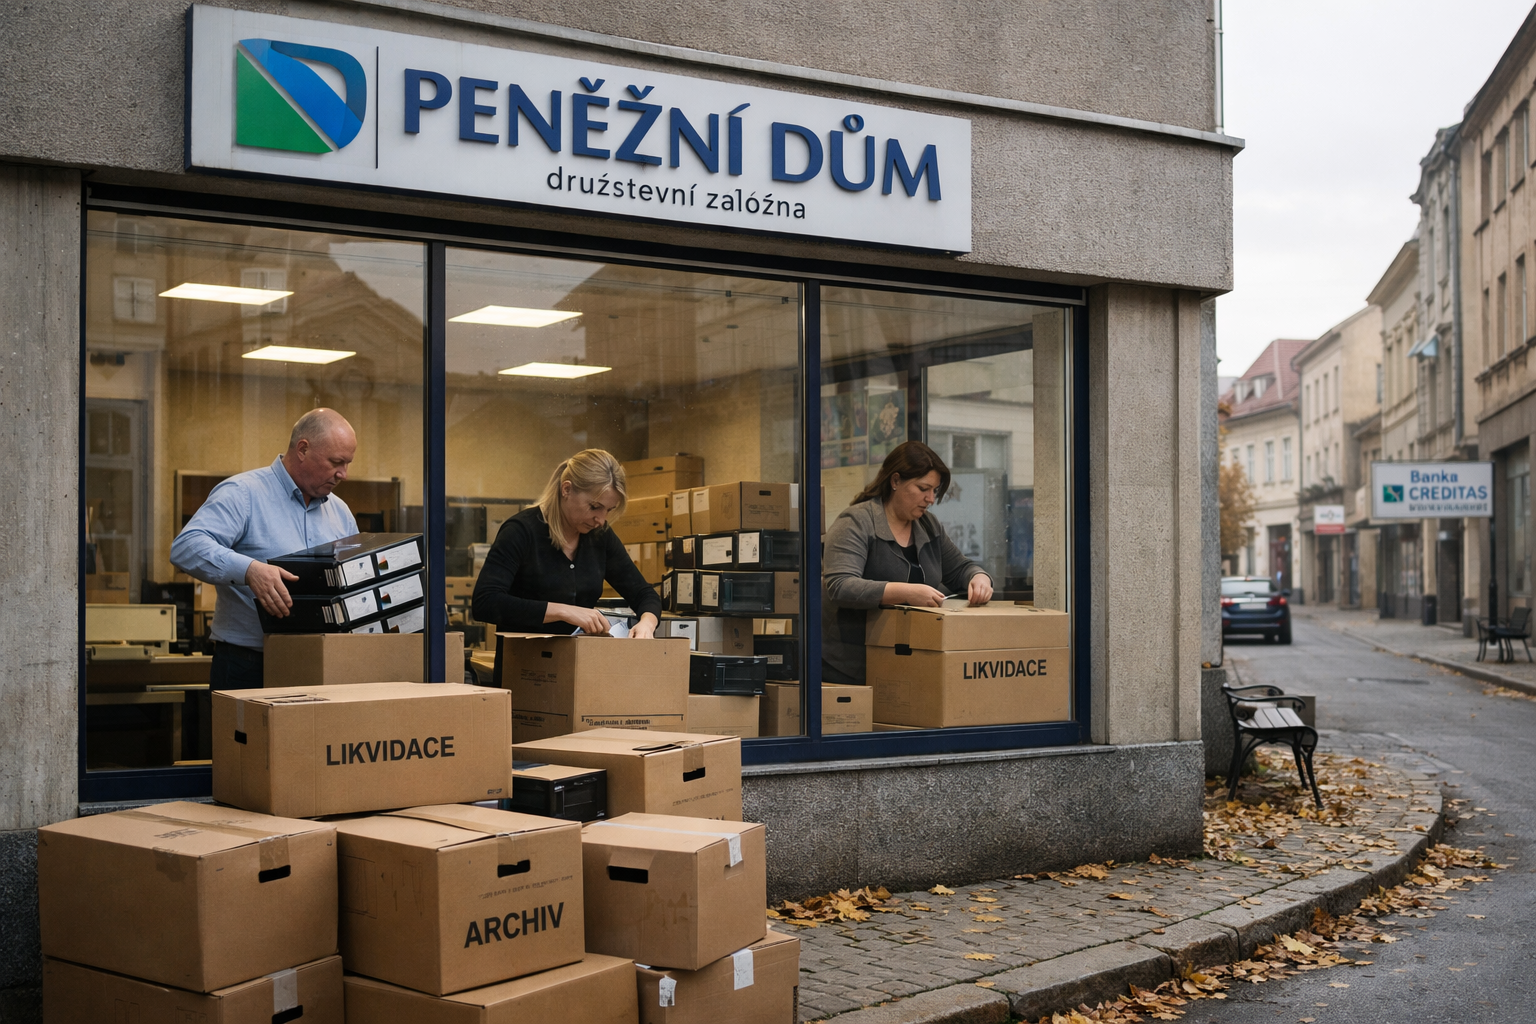
Spořitelní družstvo Peněžní dům z Uherského Hradiště ukončuje činnost a připravuje řízenou likvidaci. Rozhodnutí nepřišlo kvůli akutním finančním potížím: družstvo v posledních letech vykazovalo zisk. Vedení však vyhodnotilo, že při klesajícím objemu obchodů, silné konkurenci bank a rostoucích nárocích na technologie i regulaci nemá samostatný provoz dlouhodobou perspektivu.
Posledním dnem běžného provozu pobočky byla středa 23. září 2026. Od 28. září již pobočka nebude otevřena v dosavadních hodinách, komunikace s členy má pokračovat především po telefonu a dalšími dostupnými kanály. Družstvo, které vzniklo v roce 1996 a soustředilo se hlavně na klienty v regionu Uherského Hradiště, tak uzavírá téměř třicetileté působení na trhu.
Hospodářské výsledky ukazují, proč samotný zisk nemusí být dostatečným důvodem pro pokračování finanční instituce. Peněžní dům dosáhl v roce 2025 zisku před zdaněním 7,75 milionu korun, po zdanění činil zisk 6,59 milionu korun. O rok dříve vykázal čistý zisk 13,1 milionu korun.
Současně se ale zmenšovala bilanční suma, která meziročně klesla ze 777 milionů na 691 milionů korun. Závazky vůči členům, tedy klientské vklady, se snížily z 573,5 milionu na 481,3 milionu korun. Objem poskytnutých úvěrů klesl ze 440,9 milionu na 365,6 milionu korun. V delším srovnání se klientské pohledávky snížily zhruba ze 600 milionů korun v roce 2022 na 366 milionů korun ke konci roku 2025.
Růst brzdily náklady i slabší úvěrová poptávka
Definitivní změnu strategie schválila mimořádná členská schůze 12. března 2026. Družstvo přestalo počítat s dalším rozvojem a zaměřilo se na řízený útlum činnosti. Vedení předtím posuzovalo několik možností včetně pokračování samostatného provozu, změny vlastnického a strategického uspořádání či transformace na banku.
Pro malou záložnu představují významnou zátěž fixní náklady na IT, kybernetickou bezpečnost, personální zajištění a plnění regulatorních požadavků. Tyto výdaje lze ve velké bance rozložit mezi výrazně širší klientskou a obchodní základnu. Peněžní dům navíc v konzervativním úvěrovém modelu nenacházel dostatečný prostor pro růst. Úvěrová komise v roce 2025 schválila nové úvěry pouze za 19,6 milionu korun, zejména kvůli silné konkurenci bank a nízké poptávce.
Na obchodní model dopadla rovněž změna úrokového prostředí po období vysokých sazeb. Menší instituce nemá tak široké produktové portfolio ani tolik výnosových zdrojů jako velké banky, a pohyb sazeb proto může její ekonomiku ovlivnit citelněji. Počet členů Peněžního domu měl podle vedení dlouhodobě klesající tendenci.
V roce 2025 získala většinový družstevní podíl Banka CREDITAS. Změnu vlastnické struktury schválila členská schůze 30. května 2025 a připravovala se v součinnosti s Českou národní bankou. Banka CREDITAS následně podpořila strategii řízené likvidace, kterou členové schválili jednomyslně. Podle skupiny přitom začlenění kampeličky do její struktury ani pokračování její činnosti nebylo součástí záměru od počátku vstupu.
Vypořádání vkladů a prodej úvěrového portfolia
Rok 2026 má být obdobím postupného vypořádání závazků a zpeněžování majetku. Družstvo již nevyhledává nové obchodní příležitosti, soustředí se na správu stávajících úvěrů, vypořádání vkladů členů a prodej majetku. Zajištění dostatečné likvidity pro řádné vyrovnání závazků vůči členům označilo vedení za hlavní prioritu.
Prodej úvěrového portfolia schválila mimořádná členská schůze 17. září 2026 po transparentním výběrovém řízení. Jméno kupujícího zveřejněno nebylo. Pro dlužníky je podstatné, že postoupením pohledávky jejich dluh nezaniká; mění se pouze věřitel, který bude úvěr dále spravovat.
Družstvo chce nejpozději v prosinci 2026 požádat Českou národní banku o souhlas se zrušením s likvidací. S útlumem činnosti se bude snižovat také počet zaměstnanců. Po skončení Peněžního domu zůstanou na českém trhu aktivní dvě družstevní záložny, Artesa a Citfin.