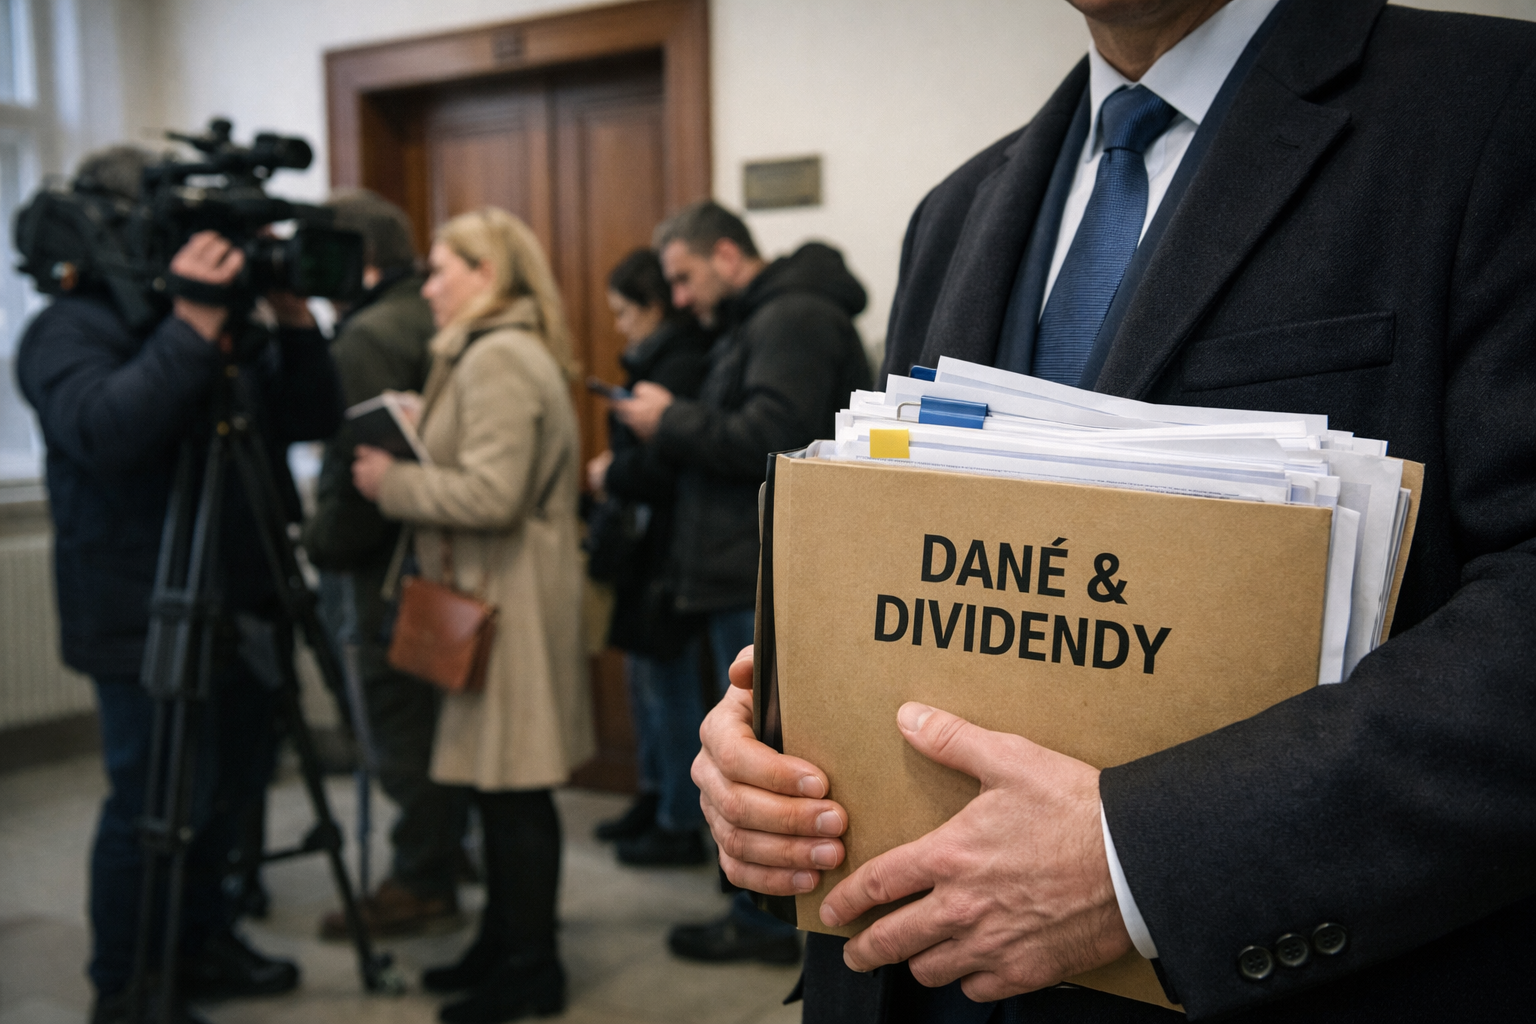
Spor mezi premiérem Andrejem Babišem a významnou českou mediální skupinou se posouvá do fáze, v níž budou rozhodovat konkrétní podklady k výrokům o dividendách, daňových povinnostech a veřejných penězích. Soudce Petr Wulkan dal Babišovu právnímu zástupci třicet dní na doplnění důkazů; další jednání je plánováno na prosinec.
Soud při jednání rozlišil, zda jde o hodnotící soudy, skutková tvrzení, nebo výroky, které obsahují obojí. Právě u tvrzení popisujících konkrétní, ověřitelné skutečnosti může soud zkoumat jejich pravdivost. To je podstatné zejména ve sporu, kde proti sobě stojí předseda vlády a mediální firma s výrazným vlivem na českém trhu.
Mezi nejzávažnější body patří Babišovo tvrzení, podle něhož měl Ivo Lukačovič obdržet prostřednictvím Kypru dividendy přibližně za šest miliard korun a neměla z nich být uhrazena srážková daň zhruba 900 milionů korun. K doložení takového tvrzení by nestačila samotná existence společnosti na Kypru ani obecná majetková vazba na tuto zemi.
Pro právní posouzení by bylo nutné doložit konkrétní transakce, příjemce dividend, vlastnické uspořádání i důvody, z nichž měla vzniknout povinnost odvést uvedenou daň. Stejně důležité by bylo prokázat, proč podle tvrzení tato povinnost splněna nebyla. Samotná zahraniční struktura bez dalších údajů nezaplacení české daně nedokládá.
Obdobný nárok na přesnost se týká výroků o práci médií. Pokud jsou jejich články označovány za lživé nebo manipulativní, bude třeba určit konkrétní texty a uvést, které informace měly být nepravdivé a v čem měla manipulace spočívat. Kritický obsah sám o sobě neznamená, že médium uvádělo nepravdivé informace.
Ve sporu se objevila také tvrzení o penězích, které měla média získávat od státu. Veřejně dohledatelná smlouva či uskutečněná platba mohou potvrdit, že stát za určitou službu zaplatil. Bez dalších důkazů ale samy neprokazují účelové financování, ovlivňování redakčního obsahu ani existenci systému označovaného jako „penězovod“.
Řízení tak může ukázat, jakou váhu mají veřejně pronášená obvinění týkající se daňových odvodů, hospodaření firem a vztahů médií se státem. Čím přesněji je formulováno tvrzení o finanční transakci či údajném porušení daňových pravidel, tím konkrétnější doklady jsou pro jeho obhajobu zapotřebí.
Výsledek může mít širší dopad i na důvěru v instituce. Proti rozhodnutí soudu lze využít řádné opravné prostředky a rozsudek veřejně věcně kritizovat. Soudcovská unie již dříve Babiše vyzvala, aby doložil své výroky o „mafii, která vás zavře na objednávku“, případně se podobných vyjádření zdržel. Další zpochybňování nestrannosti justice bez odpovídajících podkladů by vedle samotného sporu zatěžovalo také důvěru v právní prostředí, na němž závisí podnikatelé, investoři i věřitelé.