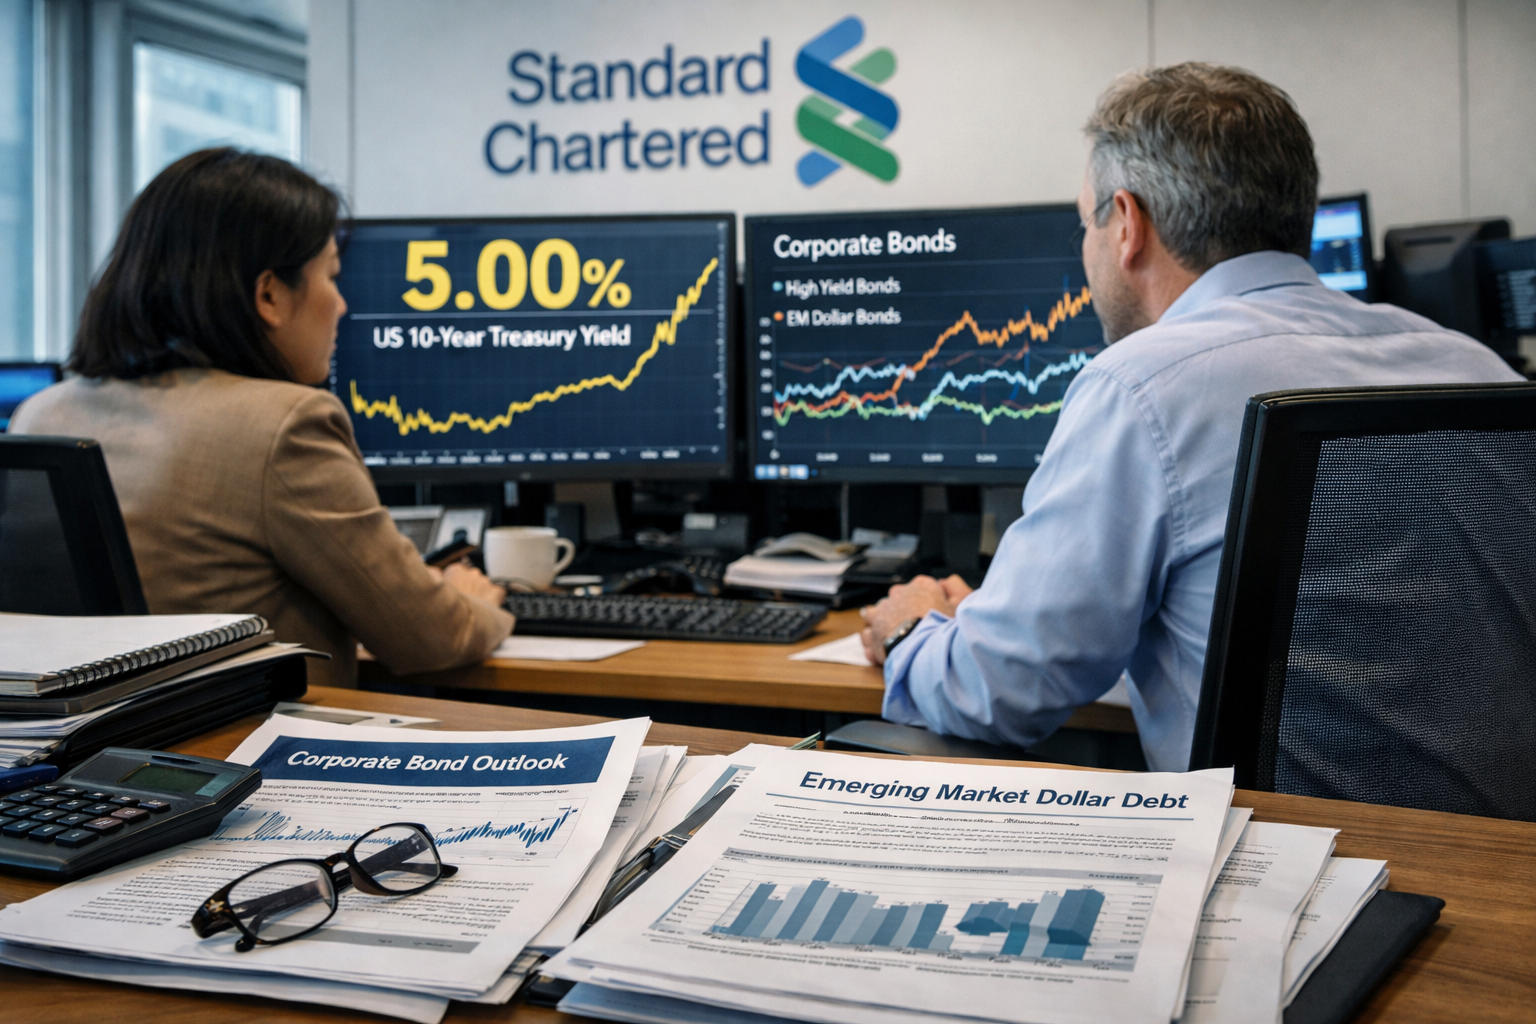
Na globálních finančních trzích se podle Standard Chartered otevřela příležitost zajistit si vyšší dluhopisové výnosy na delší dobu. Mezinárodní banka proto upřednostňuje firemní dluhopisy před státními a současně zhoršila doporučení pro globální akcie z nadvážení na neutrální pozici.
Ve zprávě globálního investičního ředitele banky Stevea Briceho zaznívá doporučení držet u dluhopisů duraci, tedy citlivost ceny na změny sazeb a výnosů, přibližně v rozmezí tří až sedmi let. Růst tržních výnosů sice v předchozích měsících snižoval ceny již vydaných dluhopisů, zároveň však zlepšil výhled budoucího zhodnocení pro nové investory.
Standard Chartered nadále považuje úvěrové riziko za přijatelný způsob, jak dosáhnout vyššího výnosu. Preferuje zejména dolarové dluhopisy rozvíjejících se trhů, a to včetně státních emisí. Za základní součást portfolia označuje také firemní dluhopisy investičního stupně i segment s vyšším výnosem a vyšším rizikem, známý jako high yield.
Dluhopisový trh v uplynulém období ovlivňoval prudký pohyb výnosu desetiletých amerických státních dluhopisů. Ten se dostal na úrovně nevídané od roku 2007 a následně se ustálil zhruba u 5 procent. Podle banky rozšíření rizikových přirážek u dolarového státního dluhu rozvíjejících se zemí vytvořilo zajímavější vstupní úroveň, zejména v ekonomikách těžících z odolného světového růstu a stabilních vnějších podmínek.
Argumentem pro tento segment je rovněž technická situace na trhu: nabídka nových emisí byla soustředěna do dřívější části období a pozice investorů zůstávaly ve srovnání s historickými hodnotami spíše nízké. To může omezovat tlak na další růst požadovaných výnosů, a tedy na pokles cen dluhopisů.
Vyšší výnosy zvyšují nároky na akciové zisky
Vyšší bezrizikové výnosy zároveň mění pohled banky na akciové trhy. Standard Chartered snížila hodnocení globálních akcií z nadvážení na neutrální, protože kombinace dražšího financování a vysokých očekávání ohledně firemních zisků zvyšuje riziko, že investoři svá očekávání přehodnotí.
Pod zvláštním dohledem byla výsledková sezona amerických společností za třetí čtvrtletí, především kvůli vysokým očekáváním spojeným s umělou inteligencí. Po zveřejnění čtvrtletních výsledků oslabily akcie společností Meta, Google a Intel; Intel během jediného dne propadl o 30 procent. Širší index S&P 500 i americké akcie jako celek však podle banky zůstaly relativně odolné.
Banka si ponechává příznivý pohled na americké akcie, mimo jiné proto, že jejich očekávaný poměr ceny a zisku klesl z 22násobku na 19násobek. Dlouhodobý potenciál tématu umělé inteligence nezpochybňuje, očekává ale přesun pozornosti investorů od rychlého budování kapacit k jejich skutečnému zpeněžení. V takové fázi by se podle ní mohlo tržní vedení rozšířit i mimo technologický sektor.