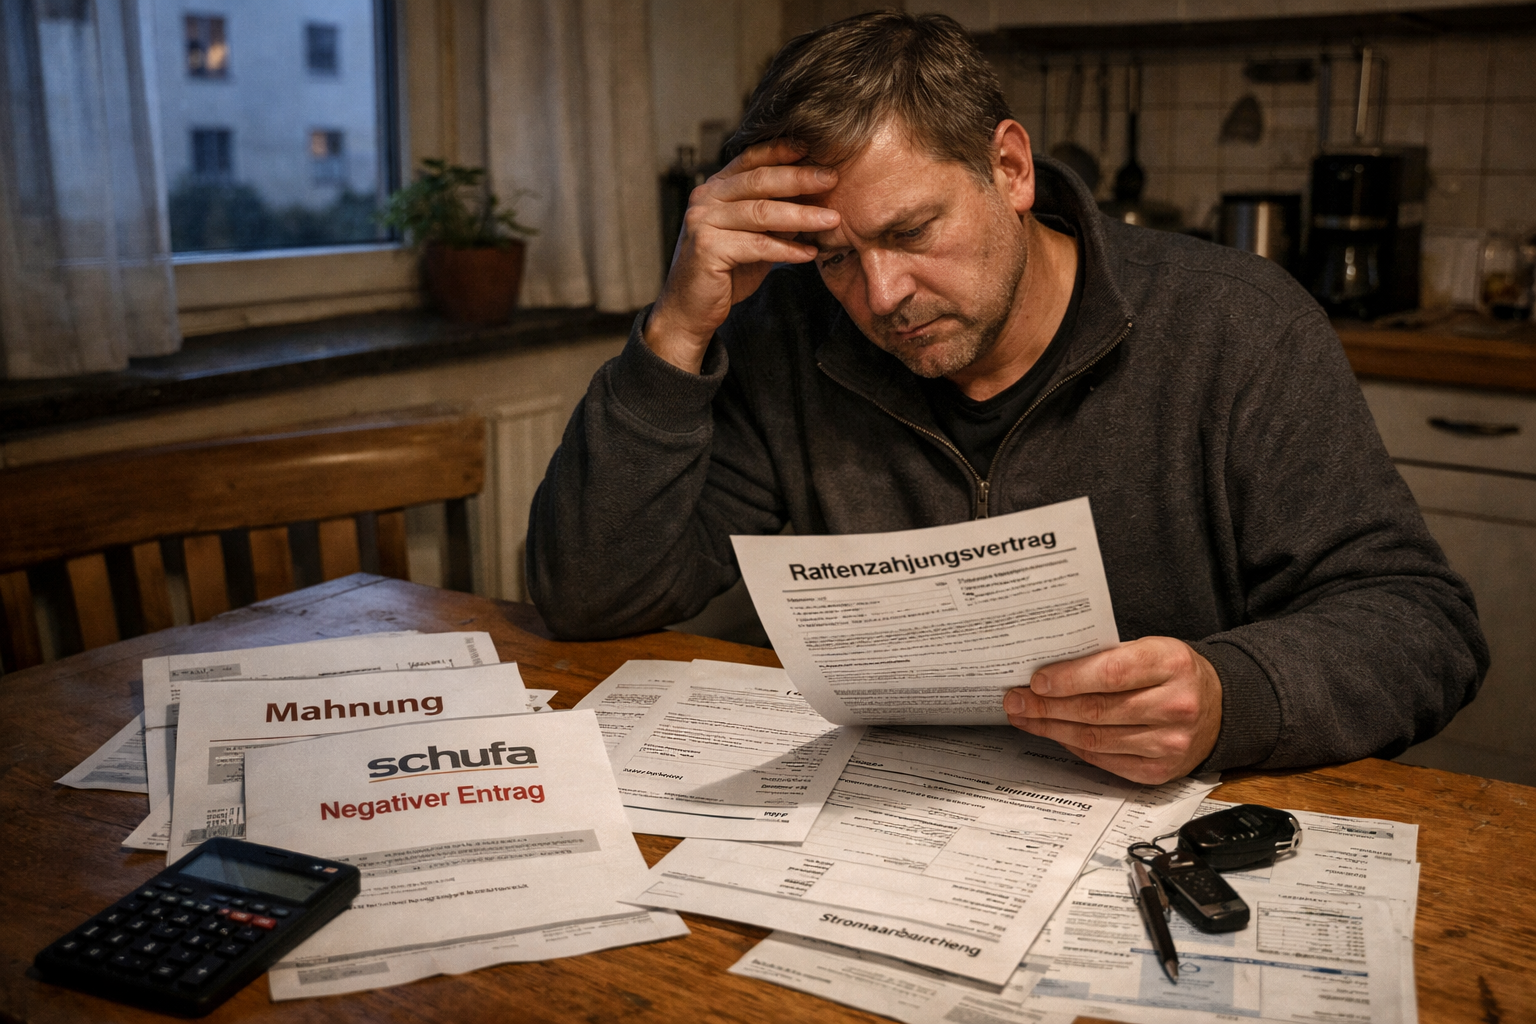
V Německu se zvyšuje podíl lidí, kteří se dostávají do potíží se splácením svých závazků. Podle nových údajů úvěrového registru Schufa mělo ke konci roku 2025 negativní záznam ve své úvěrové historii 8,1 procenta dospělých, tedy zhruba každý dvanáctý. Ve srovnání s předchozím rokem jde o nárůst.
Finanční problémy přitom často nezačínají jedním mimořádně vysokým dluhem. Riziková bývá souhra několika zdánlivě zvládnutelných splátek a nečekaných nákladů. Telefon za 600 eur rozložený do dvanácti splátek, půjčka 400 eur na novou pračku nebo odložené platby za nákupy na internetu samy o sobě nemusí zatížit rodinný rozpočet zásadně. Situace se však může rychle změnit ve chvíli, kdy domácnost obdrží vysoké vyúčtování elektřiny nebo musí například zaplatit 800 eur za opravu auta.
Pokud příjem na konci měsíce nepokryje všechny inkasní platby, začnou se opožďovat první splátky. K původnímu dluhu pak přibývají úroky a náklady spojené s upomínkami. Další půjčka, kterou člověk použije k překlenutí krátkodobého výpadku peněz, může tento vývoj ještě urychlit. Řada menších závazků se tak může proměnit v dluhovou spirálu.
Nejdřív bydlení a základní provoz domácnosti
Pro domácnosti, které už nezvládají hradit všechny účty, je klíčové správně stanovit pořadí plateb. Spotřebitelské poradenské centrum doporučuje přednostně zajistit nájemné, elektřinu, vytápění, potraviny a nezbytné léky. Zatímco prodlení u splátkového úvěru zpravidla vede k upomínkám a dodatečným nákladům, nezaplacený nájem může bezprostředně ohrozit bydlení.
Dalším krokem je sestavit úplný přehled závazků. Domácnost by měla vědět, komu dluží, jak vysoká částka zbývá k úhradě, jaké úroky se účtují a kdy jsou splatné jednotlivé splátky. Teprve rozpočet zahrnující všechny nezbytné výdaje ukáže, kolik peněz skutečně zbývá na obsluhu dluhu.
Včasná komunikace s věřiteli může omezit růst nákladů ještě před doručením upomínky. Důležité je rovněž nepřehlížet platební příkazy, prověřit správnost údajů vedených v registru Schufa a v případě chyb žádat jejich opravu. Pokud se závazky dlouhodobě nedaří zvládnout, může pomoci bezplatné dluhové poradenství. Osobní bankrot pak zůstává krajním řešením pro situace, v nichž jiné postupy nestačí.