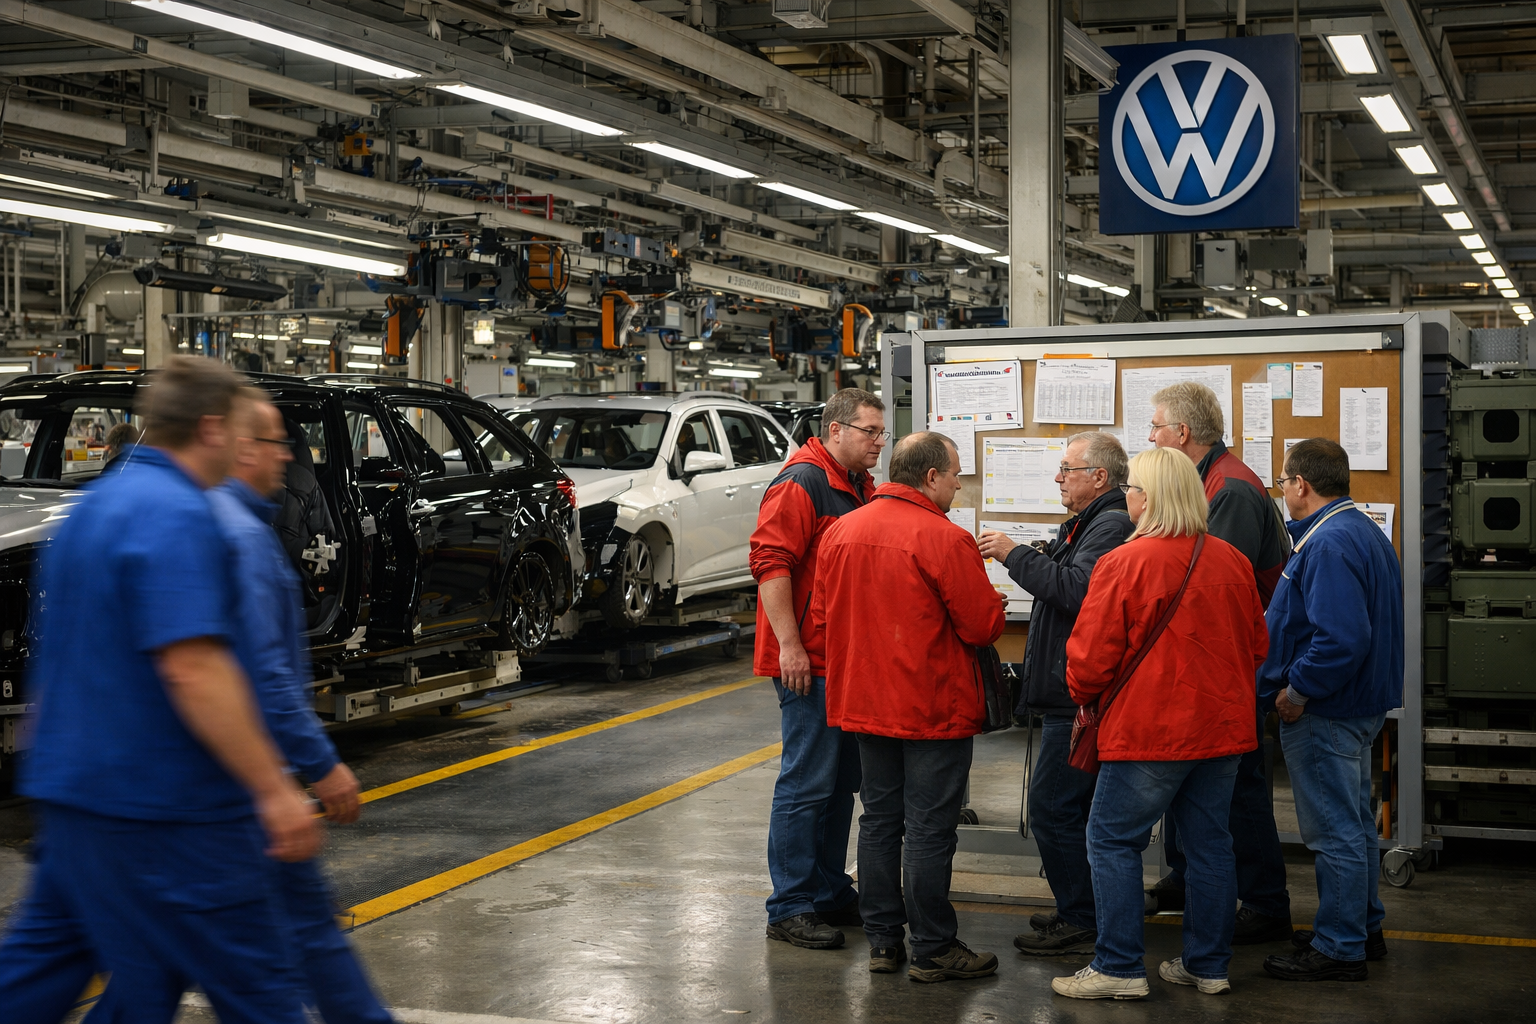
Volkswagen pokračuje v jednání s odbory o rozsáhlé restrukturalizaci, jejíž součástí má být výhledové rušení desítek tisíc pracovních míst a možnost uzavření několika německých továren. Budoucí využití závodů zůstává otevřené a případný přechod k výrobě pro zbrojní či dvojí použití by podle odborníka objem automobilové produkce plně nenahradil.
Dozorčí rada koncernu na začátku září jednomyslně přijala plán, který má Volkswagenu pomoci snížit náklady a obnovit konkurenceschopnost. Konkrétní rozhodnutí o uzavírání závodů ale podle strategického poradce automobilového průmyslu Petra Knapa nepadlo. Firma pouze konstatovala, že pro některé provozy nevidí po letech 2030 až 2032 konkurenceschopnou výrobní náplň.
Právě tato formulace je pro odbory zásadním problémem. Odmítají zavírání továren a v dalších rozhovorech budou prosazovat jejich zachování. Jednou z projednávaných variant proto může být nalezení jiné výroby pro ohrožené závody. Knap však upozornil, že zakázky ve zbrojním průmyslu nebo v produkci technologií dvojího užití nedosahují rozsahu, na který jsou nastaveny velké automobilové továrny.
Restrukturalizace zahrnuje také omezení počtu modelů a snižování výrobní složitosti. Takový postup považuje Knap za nezbytný pro pokles nákladů i rychlejší reakci na konkurenci, zejména z Číny. Samotné škrty ale podle něj nemohou stačit. Volkswagen bude muset zrychlit inovace a řešit zhoršující se podmínky na svých klíčových trzích.
Tlak z Číny i potřeba lokální výroby v USA
Největší dlouhodobou výzvou pro tradiční evropské automobilky je čínská konkurence. Čínští výrobci nabízejí domácím zákazníkům cenově dostupné vozy a těží z jejich rostoucí preference místních značek. Evropské automobilky tak mohou v Číně obtížněji prosazovat vlastní modely; větší význam mohou mít partnerství s čínskými firmami.
Ve Spojených státech naopak roste význam místní produkce, protože tamní administrativa na lokalizaci výroby silně tlačí. Pro Volkswagen to znamená nutnost přizpůsobit výrobní a dodavatelské rozhodování jednotlivým regionům, místo aby spoléhal na jednotný globální model.
Dalším rizikem je závislost evropské automobilové výroby na koncentrovaných dodavatelských řetězcích. Studie české a německé pobočky EY se zaměřila na deset kritických komponent a ukázala výraznou koncentraci prvotního zpracování některých surovin v Číně, u části materiálů přesahující 90 procent světové nabídky pro další výrobní stupně.
Evropa podobné kapacity rychle vybudovat nemůže. Brzdou jsou vysoké náklady na energie, dlouhé povolovací procesy i odpor k provozům s vyšší ekologickou zátěží. Závislost na zahraničních dodávkách je přitom stále citlivější, protože automobily obsahují více elektroniky, softwaru a součástek potřebných pro elektrický pohon. Pro Volkswagen proto jednání o pracovních místech a továrnách představuje jen jednu část širšího tlaku na hospodaření koncernu.