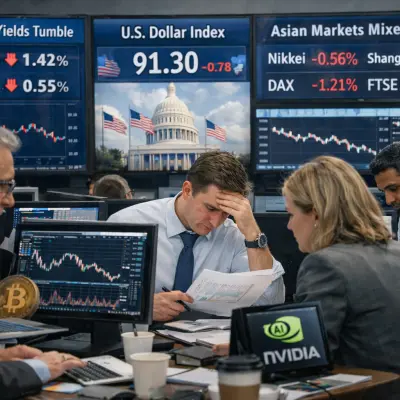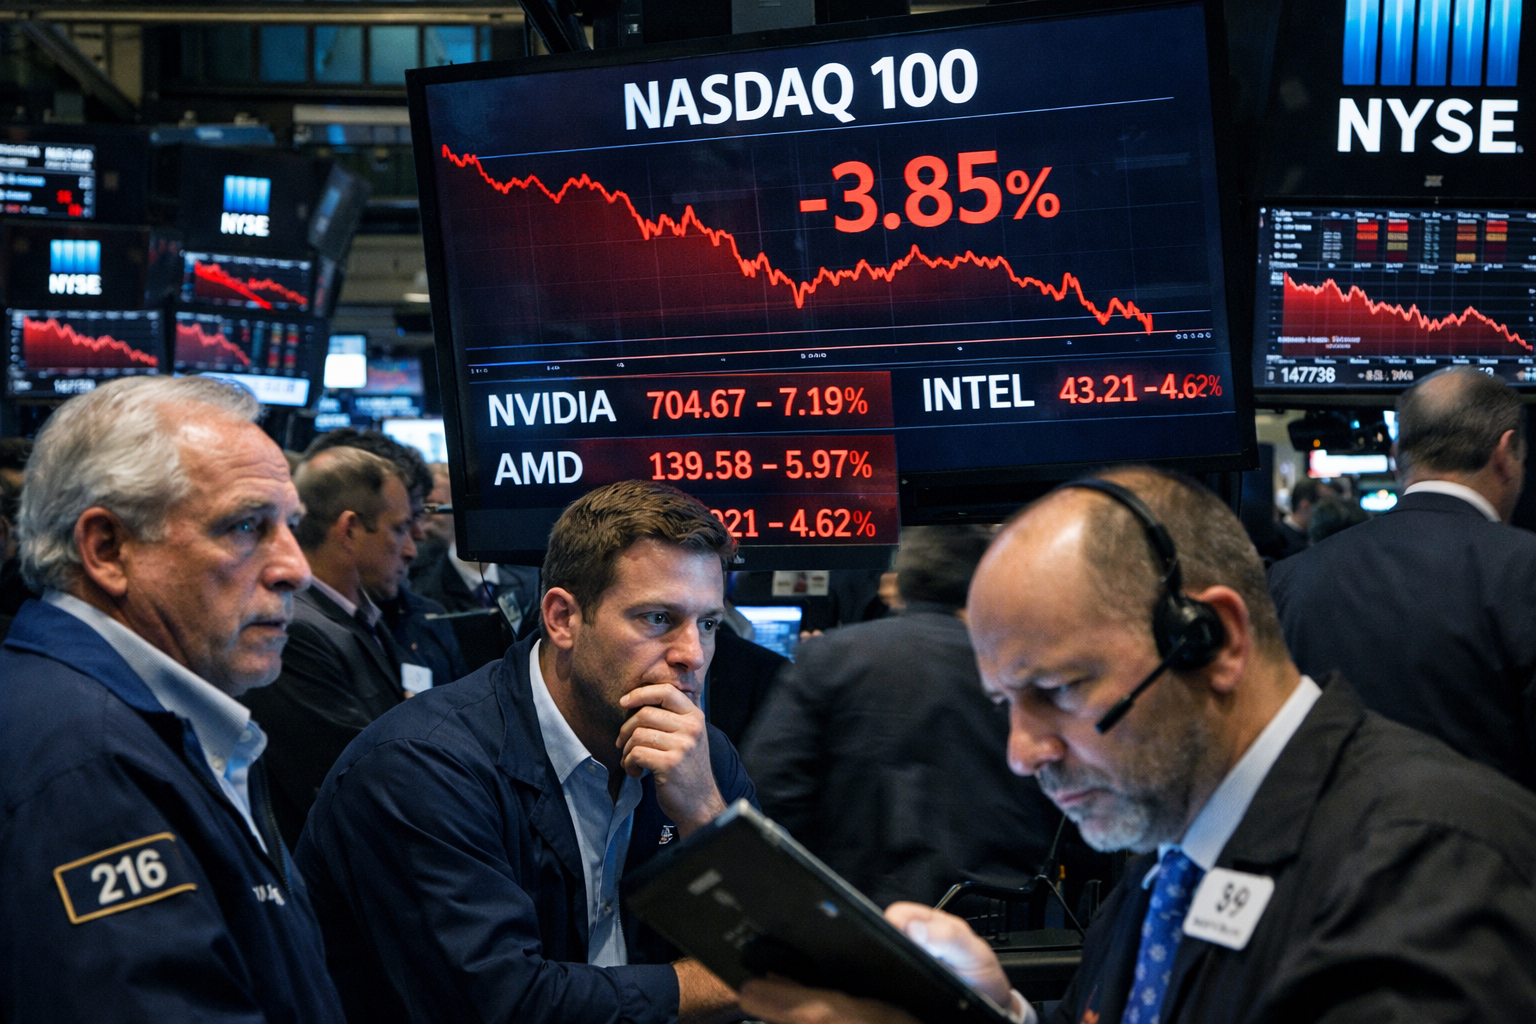
Americký akciový trh od maxima ze 6. října přišel o 5,7 bilionu dolarů na tržní hodnotě. Výprodej, který se soustředil především na technologické společnosti spojené s umělou inteligencí, zvýraznil obavy investorů z vysokých valuací, rostoucího zadlužení a nejisté návratnosti rozsáhlých výdajů na AI infrastrukturu.
Napětí kolem takzvaného AI boomu se na Wall Street hromadilo řadu měsíců. Růst cen akcií podporoval nejen investice do čipů, datových center a souvisejících služeb, ale také firemní výdaje a širší hospodářský růst. Investoři však stále častěji zpochybňují, zda se bilionové kapitálové výdaje dokážou přetavit do odpovídajících zisků.
Nejvýraznější propad přišel ve čtvrtek, kdy index Nasdaq 100 ztratil během jediného dne 2,3 bilionu dolarů na hodnotě. Na konci obchodování bylo 57 procent jeho společností alespoň 20 procent pod předchozími maximy. To je vyšší podíl než v březnu 2022, kdy se celý index dostal do medvědího trhu. V pátek se akcie výrobců čipů částečně zotavily, zatímco příznivá data z trhu práce posílila očekávání dalšího zvýšení sazeb americkou centrální bankou Fed v prosinci.
Dalším zdrojem nejistoty se stala politika ve Washingtonu. Vítězství Demokratů v Kongresu podle trhu zvyšuje pravděpodobnost omezení rozsáhlé výstavby datových center, která je pro rozvoj AI klíčová. Prezident Donald Trump je po volbách oslabený a má omezenější prostor pro fiskální podporu ekonomiky či trhu. Fed se navíc nadále soustředí na inflaci, takže investoři nemohou spoléhat na rychlou pomoc měnové politiky.
Nucené prodeje prohloubily tlak na technologie
Propad nezpůsobily pouze změněné vyhlídky technologických firem. Do prodejů se zapojili i drobní investoři, kteří v rozsahu nezvyklém od pandemie nevyužili poklesu k nákupům. Tlak dále zesílily hedgeové fondy, investoři pracující s úvěrovým financováním a automatizované strategie. V takové situaci může nutnost doplnit zajištění či snížit riziko vyvolat další nucené prodeje bez ohledu na bezprostřední hospodářské fundamenty.
Podle dat Morgan Stanley hedgeové fondy od červnového maxima omezily celkovou úvěrovou páku nejvíce za více než deset let. Kvantitativní stratégové banky se domnívají, že likvidace pozic může být blízko konce, zároveň ale očekávají po krátkém oživení ještě další tržní minimum.
Investoři už před volbami přesouvali část peněz z drahých růstových titulů do levnějších a defenzivnějších odvětví, například utilit a výrobců základního spotřebního zboží. Říjnový rozdíl ve výkonnosti mezi růstovými a hodnotovými akciemi dosáhl deseti procentních bodů, což byl největší měsíční rozestup od roku 2001. Čtvrteční výprodej ale ukázal, že ani tato rotace neposkytuje plnou ochranu, pokud se prudce propadá celý segment velkých technologických společností.
Úlevu pro inflaci může přinést pokles cen ropy v souvislosti s nadějí na útlum války s Íránem. Nižší náklady na energie by postupně pomohly domácnostem i podnikům, které zatížila cla zaváděná během Trumpova prezidentství. Tento efekt by se však do ekonomiky promítal se zpožděním.
Pro firmy financující datová centra, nákupy čipů a další AI projekty tak zůstává zásadní otázkou tempo investic. Správce portfolia Joe Gubler ze společnosti Causeway Capital Management upozornil, že ne každý podnik s vysokými kapitálovými výdaji bude patřit mezi vítěze. Rick Rieder, investiční ředitel pro globální dluhopisy ve společnosti BlackRock, očekává, že agresivní tempo AI výdajů bude muset být uvážlivější. Trh nyní žádá konkrétnější důkazy, že vysoké investice přinesou budoucí výnosy.