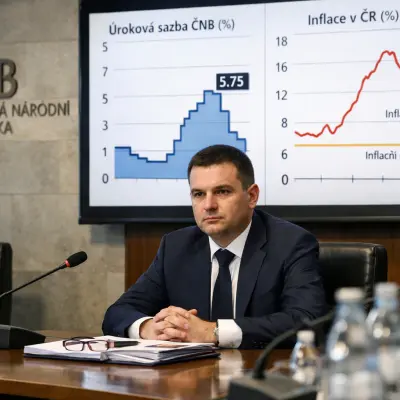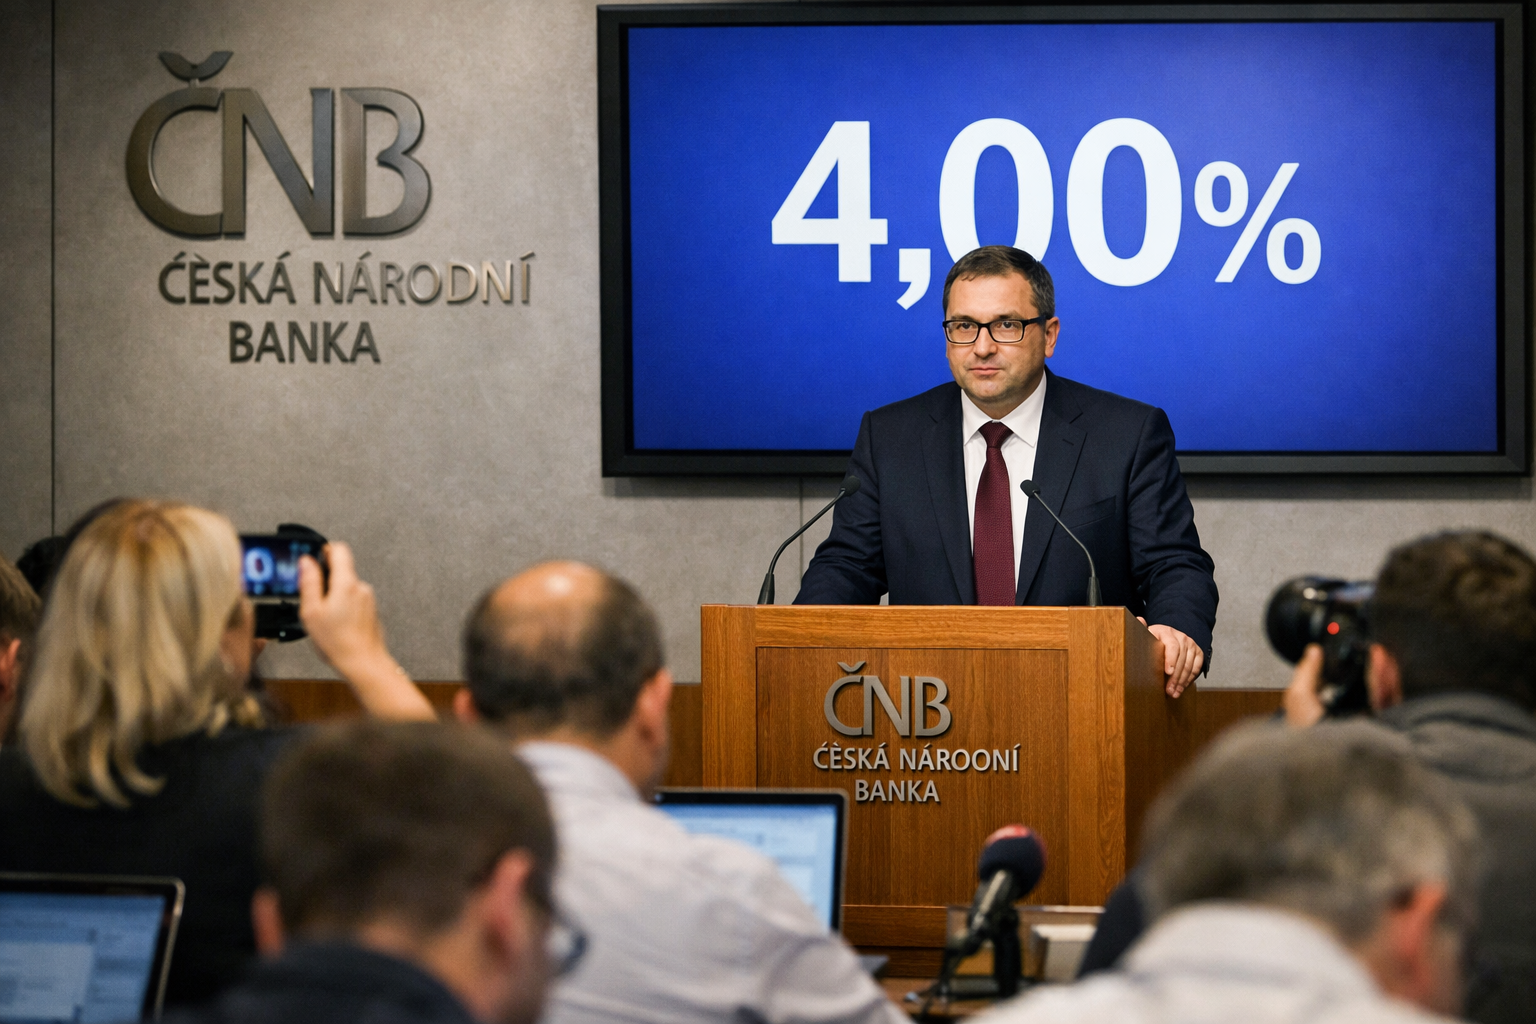
Česká národní banka zvýšila úrokové sazby z 3,75 na 4 procenta. Podle guvernéra Aleše Michla jde především o preventivní krok proti tomu, aby se růst cen energií promítl do širšího zdražování zboží a služeb. Rozhodnutí může prodražovat financování v ekonomice, bezprostředně se však neprojevilo růstem hypotečních sazeb ani výnosů českých státních dluhopisů.
Centrální banka reaguje v situaci, kdy je domácí inflace relativně nízká. Meziroční růst spotřebitelských cen v říjnu zpomalil ze zářijových 2,5 na 2,4 procenta. Nižší inflaci v Evropské unii vykazovaly jen Švédsko s 0,9 procenta a Dánsko s 2,2 procenta. ČNB ale při nastavování měnové politiky nesleduje jen aktuální číslo, nýbrž zejména rizika pro vývoj cen v dalších měsících.
Hlavním rizikem jsou podle tohoto pohledu drahé energie, jejichž cenu česká ekonomika jen omezeně ovlivní. Vyšší úroky mají tlumit následné zdražování ve službách, spotřebě a mzdových požadavcích. Guvernér Michl tím navazuje na důraz na cenovou stabilitu, i kdyby přísnější měnová politika znamenala méně příznivé podmínky pro úvěry domácností a firem.
ČNB nechce opakovat cenový šok z let 2022 až 2024
Opatrnost bankovní rady ovlivňuje zkušenost s předchozí inflační vlnou. Mezi lety 2022 a 2024 se ceny v Česku zvýšily o 37,8 procenta, což představovalo druhý nejvyšší nárůst v Evropě. Vyšší růst zaznamenalo pouze Maďarsko, kde ceny stouply o 47,6 procenta. Pro vedení centrální banky je proto důležité zabránit tomu, aby se inflační očekávání znovu uvolnila.
Samotné rozhodnutí přitom nebylo jednoznačné. V sedmičlenné bankovní radě prošlo poměrem čtyři ku třem. Spor se vede hlavně o to, zda jsou vyšší sazby přiměřené při současné domácí inflaci a zda zbytečně nezvyšují náklady hypoték, podnikatelských úvěrů a financování státního dluhu.
ČNB se dívá také na vývoj v eurozóně, kde ceny rostou v průměru o čtyři procenta a Evropská centrální banka drží sazby na 2,5 procenta. V Itálii dosahuje inflace 5,4 procenta, v Belgii 5,26 procenta, v Řecku pěti procent, ve Španělsku 4,9 procenta a ve Francii 3,4 procenta. Německo vykazuje inflaci 2,8 procenta. Nízké sazby mohou v takovém prostředí podporovat další cenové tlaky, zároveň ale vlády v řadě zemí sledují vysoké náklady na obsluhu veřejného dluhu.
Podobné obavy se objevují i ve Spojených státech. Tamní centrální banka Fed na podzim zvýšila sazby na 3,75 procenta, přesto americká inflace vzrostla na 3,7 procenta. Vývoj ukazuje, že měnová politika dokáže cenové tlaky brzdit, nikoliv však okamžitě odstranit vlivy spojené s energiemi či globálními trhy.
Trh už zvýšení sazeb do velké míry započítal
Pro domácnosti s hypotékou je podstatné, že listopadové rozhodnutí ČNB zatím nevedlo k okamžitému zdražení nových úvěrů na bydlení. Finanční trh se zvýšením sazeb počítal a banky jej do nabídky zřejmě promítly předem. Průměrná sazba nově sjednaných hypoték podle Swiss Life Hypoindexu činila v říjnu 5,79 procenta. V srpnu byla na pěti procentech.
Bezprostřední reakce se neprojevila ani u desetiletých českých státních dluhopisů. Jejich výnos mírně klesl na 5,139 procenta, jednu z nejnižších hodnot od září. Na dluhopisové trhy nyní působí i zahraniční vlivy: po vítězství Demokratů v amerických volbách do Kongresu se část investorů začala obávat slabších investic do umělé inteligence a přesouvala prostředky z akcií do bezpečnějších dluhopisů.
Globální poptávka po dluhopisech tak dočasně oslabuje vliv domácích rozpočtových schodků a růstu státního dluhu na cenu financování. Podobný pohyb je vidět také ve Francii, kde výnos desetiletého dluhopisu klesl z 5,06 procenta před dvěma týdny na 4,77 procenta. Náklady států na dluh se proto neodvíjejí jen od kroků centrálních bank, ale od souběhu domácí fiskální politiky, inflace, geopolitiky a nálady investorů.