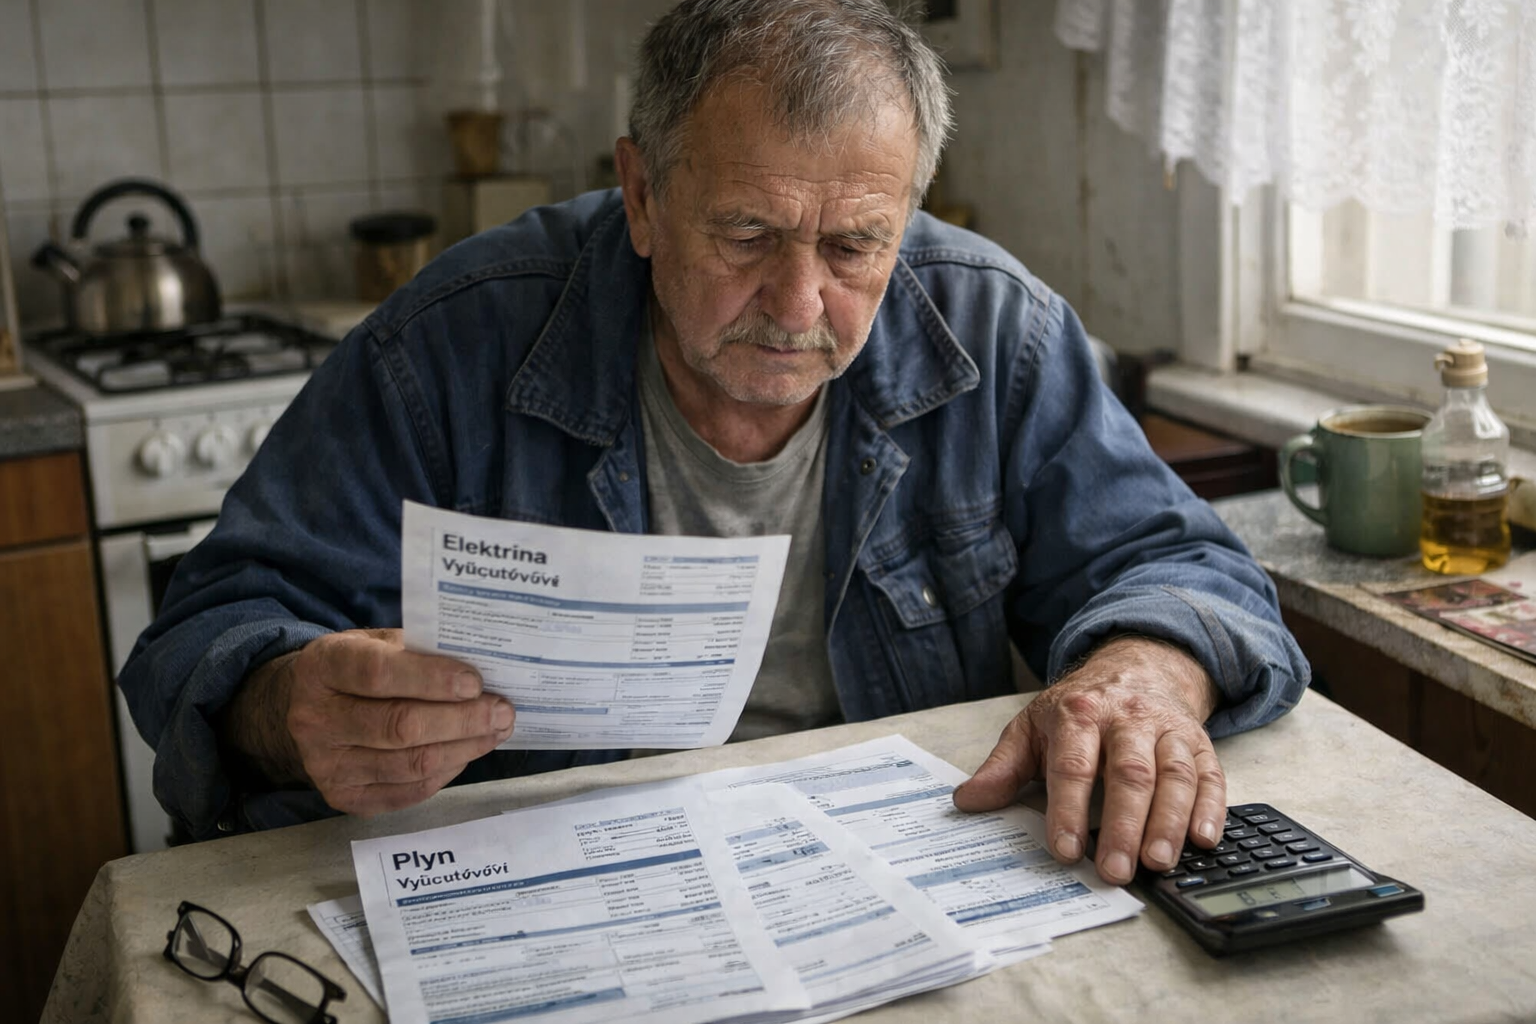
Devětašedesátiletý Jan, který celý profesní život strávil v průmyslu, údržbě a později i jako živnostník, dnes hospodaří pouze se starobním důchodem. Protože žije sám a nemá další příjem ani rodinné zázemí, vnímá citlivě zejména růst výdajů za elektřinu, plyn, benzin a běžný provoz domácnosti.
Jan se vyučil strojním zámečníkem v 70. letech v učilišti navázaném na průmyslový podnik. Po škole nastoupil do výroby, následně pracoval v údržbě strojů. Po základní vojenské službě se vrátil na původní pracoviště, kde jako provozní zámečník a údržbář působil až do změn na počátku 90. let.
V roce 1991 přešel do menší soukromé firmy, která zajišťovala zámečnické a montážní práce. Podílel se na výrobě vrat, zábradlí a ocelových konstrukcí, opravách zemědělských strojů i montážích v terénu. Práce přinášela zakázky, zároveň ale znamenala méně pravidelnou pracovní dobu a vyšší fyzickou zátěž.
Ve 37 letech se rozhodl podnikat. Se starší dodávkou a svářečkou začal pracovat na vlastní účet, především pro zákazníky ve svém okolí. Realizoval ploty a ocelová schodiště, přičemž nové zakázky získával hlavně na doporučení. S přibývajícím věkem však pro něj byla manuální práce stále náročnější, a kolem padesátky se vrátil do zaměstnání jako údržbář v menší výrobní firmě.
V posledních pracovních letech využíval hlavně zkušenosti s opravami strojů, vrat, regálů a dalšího zařízení. Před odchodem do důchodu už vykonával údržbářské práce jen příležitostně. Dnes zdůrazňuje, že lidé s dlouhou pracovní historií očekávají od veřejné debaty především respekt a věcný přístup, nikoli zjednodušená hesla o nutnosti více pracovat.
Největší praktický problém pro něj představují výdaje domácnosti. Náklady na energie a pohonné hmoty se podle jeho zkušenosti v posledním půlroce zvýšily natolik, že je nucen každou položku rozpočtu pečlivě zvažovat. O změně dodavatele energií uvažoval, výraznou úsporu ale nevidí, protože dražší nabídky podle něj převládají napříč trhem.
Jan nemá manželku ani děti a veškeré náklady na bydlení a provoz domácnosti hradí sám. Jeho situace ukazuje, že růst pravidelných výdajů může být pro jednočlenné seniorsk é domácnosti výrazným finančním rizikem, zvlášť pokud jsou odkázány výhradně na důchod a nemají možnost příjem navýšit další prací.