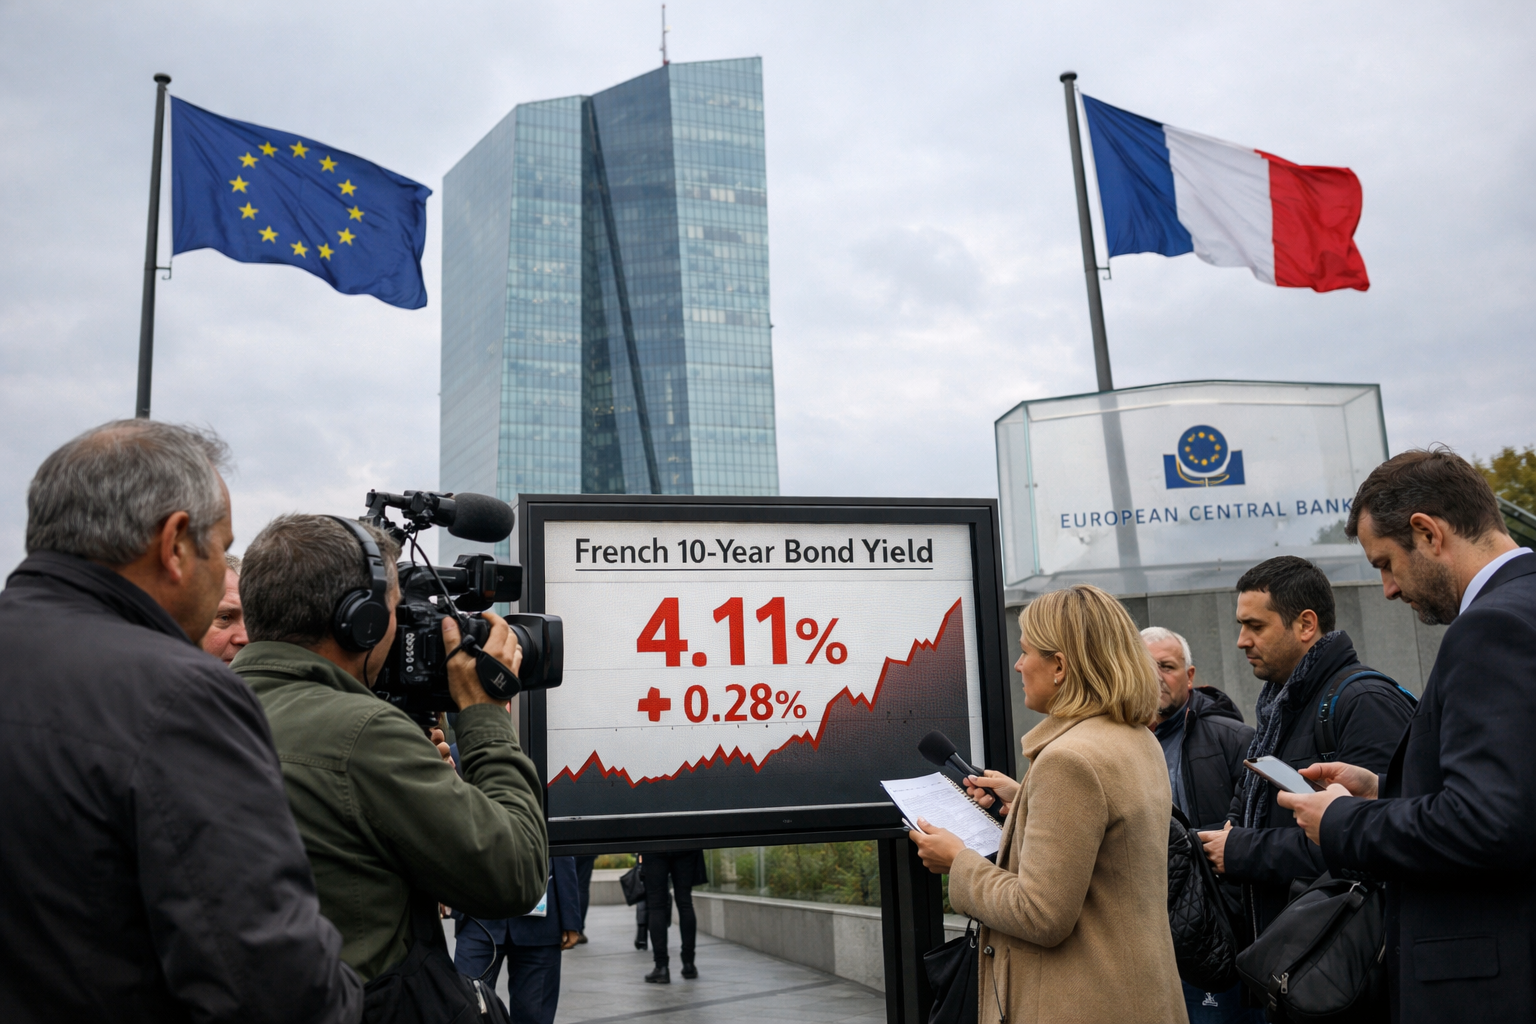
Rostoucí náklady Francie na obsluhu státního dluhu budou hlavním tématem čtvrtečního zasedání Evropské centrální banky ve Frankfurtu. ECB však podle očekávání nepřistoupí k mimořádné podpoře druhé největší ekonomiky eurozóny a svou základní úrokovou sazbu ponechá na 2,5 procenta.
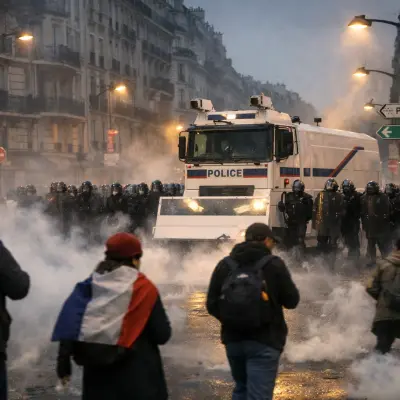
Francouzské veřejné finance se dostaly pod silnější dohled investorů během sporu o rozpočet na příští rok, jehož cílem je snížit vysoké zadlužení země. Výnosy francouzských státních dluhopisů, tedy ukazatel nákladů, za něž si stát půjčuje, minulý týden vystoupaly nejvýše od roku 2002. Obavy na trzích zesílily také poté, co demonstrace, zčásti vyvolané požadavky na vyšší výdaje na veřejné služby, přerostly v nejvážnější pouliční násilí za několik let.
Investoři proto sledují, zda ECB využije takzvaný Transmission Protection Instrument (TPI). Jde o krizový nástroj určený k omezení neodůvodněných a prudkých pohybů na dluhopisových trzích, pokud by hrozilo, že se finanční napětí přelije do dalších zemí měnové unie. Jeho podmínky jsou ale nastaveny přísně a většina pozorovatelů soudí, že francouzská situace je zatím nesplňuje.
ECB nástroj výslovně nehodlá používat v případech, kdy jsou problémy na trhu důsledkem neudržitelné rozpočtové politiky. Prezidentka ECB Christine Lagardeová, která v minulosti zastávala funkci francouzské ministryně financí, již na začátku měsíce uvedla, že první řešení musí přijít přímo z Francie a týká se fiskální politiky. Také guvernér Francouzské centrální banky, jenž zasedá v Radě guvernérů ECB, prohlásil, že podmínky pro zásah centrální banky nejsou naplněny.
Hlavní evropský ekonom společnosti Capital Economics Andrew Kenningham očekává, že čtvrteční jednání Francii žádnou záchrannou síť nepřinese. Rozdíl mezi výnosy francouzských a německých dluhopisů by podle něj musel dále výrazně vzrůst. Německé dluhopisy přitom pro eurozónu představují klíčové srovnávací měřítko.
Vyšší výnosy samy utahují financování
ECB mezitím hledá rovnováhu mezi bojem s inflací a podporou hospodářství eurozóny. V letošním roce sazby zvýšila dvakrát, nyní se ale očekává jejich stabilita. Inflaci zvyšují zejména dražší energie v návaznosti na energetický šok spojený s válkou s Íránem. Zářijová inflace v eurozóně dosáhla tříletého maxima 3,8 procenta, zatímco jádrová inflace očištěná o kolísavé ceny energií a potravin se téměř nezměnila.
Ekonom ING Carsten Brzeski upozornil, že vyšší ceny energií se zatím do ostatních částí ekonomiky promítaly jen omezeně. Francouzská krize podle něj dokonce snížila pravděpodobnost dalšího zvýšení sazeb, protože dluhopisové trhy již samy zpřísňují podmínky financování. Vyšší výnosy vládních dluhopisů se mohou přenést do dražších úvěrů pro firmy i domácnosti, podobně jako růst oficiálních sazeb.
Řada ekonomů přesto předpokládá poslední zvýšení sazeb v nynějším cyklu v prosinci, kdy bude mít ECB k dispozici nové prognózy růstu a inflace. Zasedání se uskuteční den po rozhodnutí amerického Federálního rezervního systému, který má po zářijovém zvýšení sazeb rovněž ponechat svou měnovou politiku beze změny. Lagardeová navíc zřejmě bude čelit dotazům na svou budoucnost: spekuluje se o jejím možném předčasném odchodu před vypršením mandátu v říjnu příštího roku a o spojení s vedením Světového ekonomického fóra v Davosu. K této věci ale zatím uvedla pouze to, že nemá co oznámit.