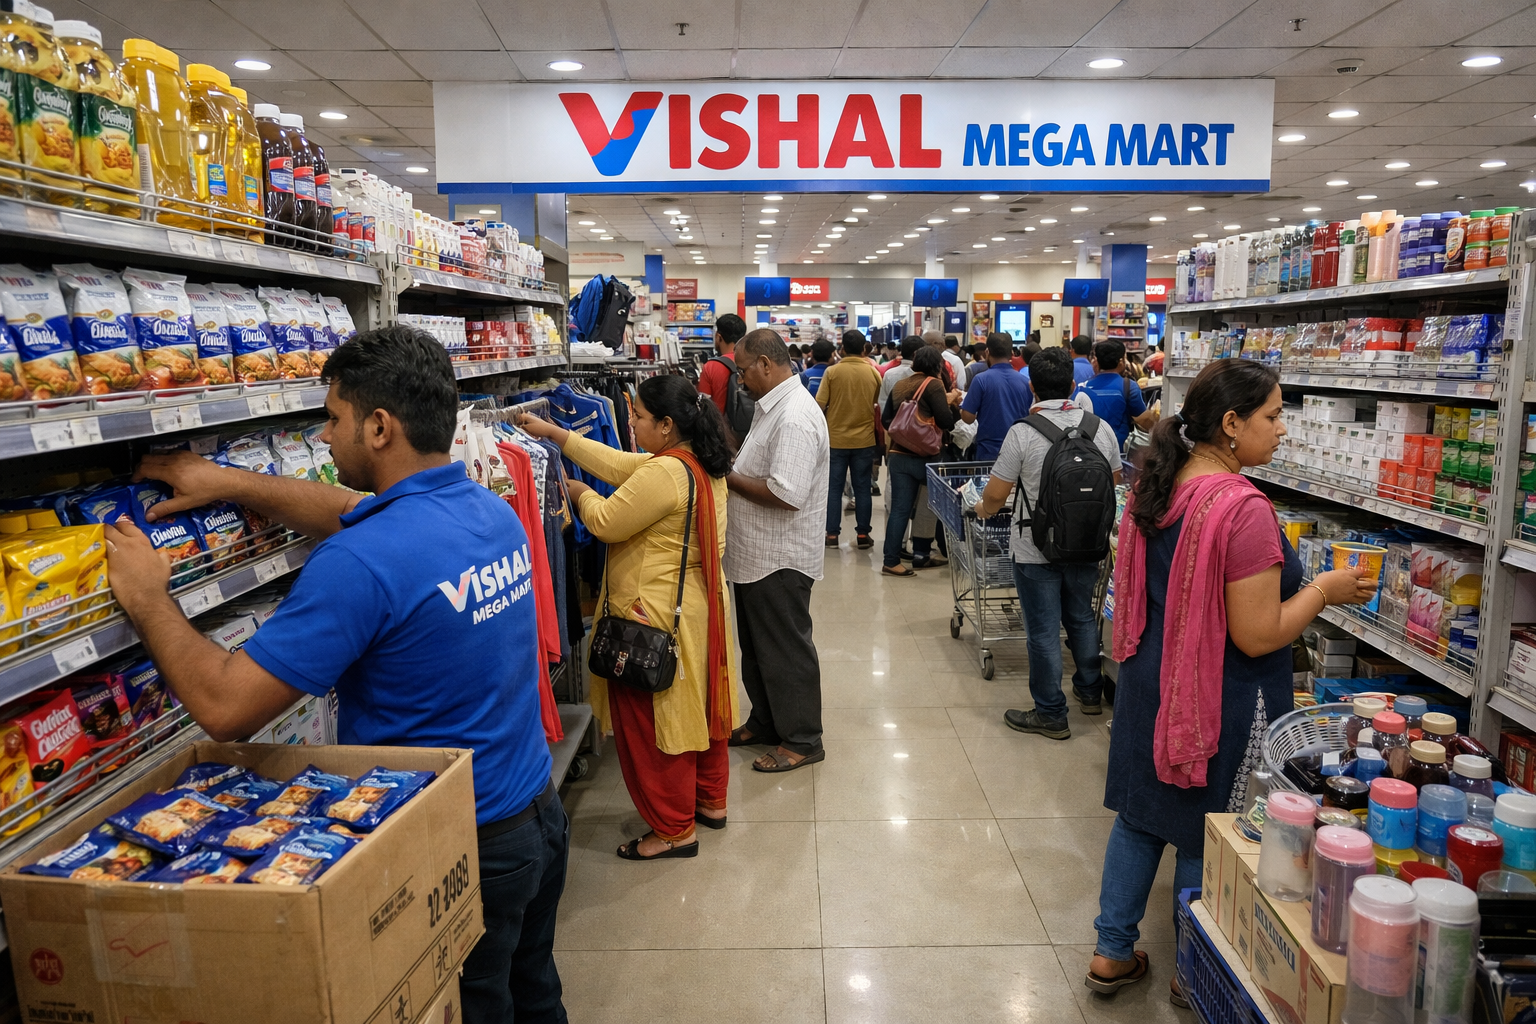
Analytici společnosti Jefferies očekávají, že akcie indického maloobchodního řetězce Vishal Mega Mart mají prostor ke zhodnocení o 54 procent. Cílovou cenu stanovili na 160 indických rupií za akcii, zatímco uvedená tržní cena činila 104 rupií. Růstový výhled firmy stojí především na rychlé expanzi prodejen, vyšším podílu privátních značek a rozvoji rychlého doručování nákupů.
Jefferies, mezinárodní investiční banka a makléřská společnost, ponechala pro Vishal Mega Mart doporučení koupit. Podle jejích analytiků řetězec těží z rostoucí poptávky indických domácností po dostupném oblečení, bytovém vybavení a produktech pro každodenní spotřebu. Vedení společnosti na prvním setkání s analytiky představilo investiční a růstové plány, které mají rozšířit dosavadní obchodní model.
Vishal Mega Mart nyní provozuje 833 prodejen a dlouhodobě počítá s přiblížením k hranici 2 000 obchodů. Jeho současný formát by měl umožnit otevírat více než 100 nových prodejen ročně. Firma pro fiskální rok 2027 dále potvrdila ambici dosahovat dvouciferného růstu tržeb ve srovnatelných prodejnách.
Další prostor vidí v menších městech. V indických státech Uttarpradéš a Harijána testuje menší prodejní formáty určené pro sídla se 40 000 až 50 000 obyvateli. Pokud se model osvědčí, mohl by celkový potenciál sítě vzrůst přibližně na 4 000 prodejen. V Dillí zároveň řetězec spustil značku Belong & Co, zaměřenou výhradně na oděvy pro městské mladší zákazníky. Tento koncept je cenově výše než hlavní síť a firma od něj očekává lepší marže.
Výnosy má podpořit také modernizace stávajících obchodů. Po úpravách prodejen zaznamenala společnost zvýšení tržeb o 10 až 15 procent, v některých případech až o 40 procent.
Privátní značky a logistika mají chránit marže
Rychlé doručování, označované jako quick commerce, zatím tvoří méně než 4 procenta celého byznysu Vishal Mega Mart. V jednotlivých prodejnách se však jeho podíl na výnosech pohybuje od 2 do 10 procent. Podnik uvádí, že tato část provozu už dosáhla hotovostního bodu zvratu, tedy že pokrývá své běžné peněžní náklady. Přitahuje přitom mladší a majetnější zákazníky, kteří jsou pro řetězec z velké části noví.
Internetové prodeje mají výrazně vyšší podíl rychloobrátkového spotřebního zboží, zhruba 72 procent oproti 27 procentům v kamenných obchodech. To znamená nižší hrubou marži, firma však může zásoby plně přesouvat mezi jednotlivými prodejními kanály.
Pro ziskovost jsou zásadní privátní značky. Představují více než 60 procent objemu rychloobrátkového zboží a asi 74 procent prodeje ostatního sortimentu. U toaletních potřeb, bytového textilu a vybraných výrobků pro domácnost přesahuje jejich podíl 90 procent. Marže privátních značek v rychloobrátkovém zboží je podle vedení zhruba dvojnásobná proti celostátně prodávaným značkám; u ostatního zboží je vyšší o 3 až 3,5 procentního bodu.
Vishal Mega Mart současně zvyšuje výdaje na rychlé doručování, technologii RFID pro bezkontaktní identifikaci zboží, umělou inteligenci, automatizaci skladů a digitální služby. Vedení přesto počítá s udržením příznivého vývoje marží. Růst objemu prodeje kolem 17 až 18 procent má vytvářet provozní páku, která umožní financovat nižší ceny, lepší dostupnost zboží i zkvalitňování zákaznické zkušenosti.
Expanzi má obsloužit síť postavená na centrálním automatizovaném distribučním centru o rozloze 0,6 milionu čtverečních stop a 17 regionálních distribučních centrech provozovaných třetími stranami. Firma plánuje vybudovat další tři velká centra na východě, jihu a západě Indie. Kapitálové výdaje na jedno z nich odhaduje na 500 až 600 milionů rupií. Právě spojení rozšiřování sítě, vlastních značek, nových formátů a produktivnější logistiky je podle Jefferies hlavním argumentem pro další růst společnosti.