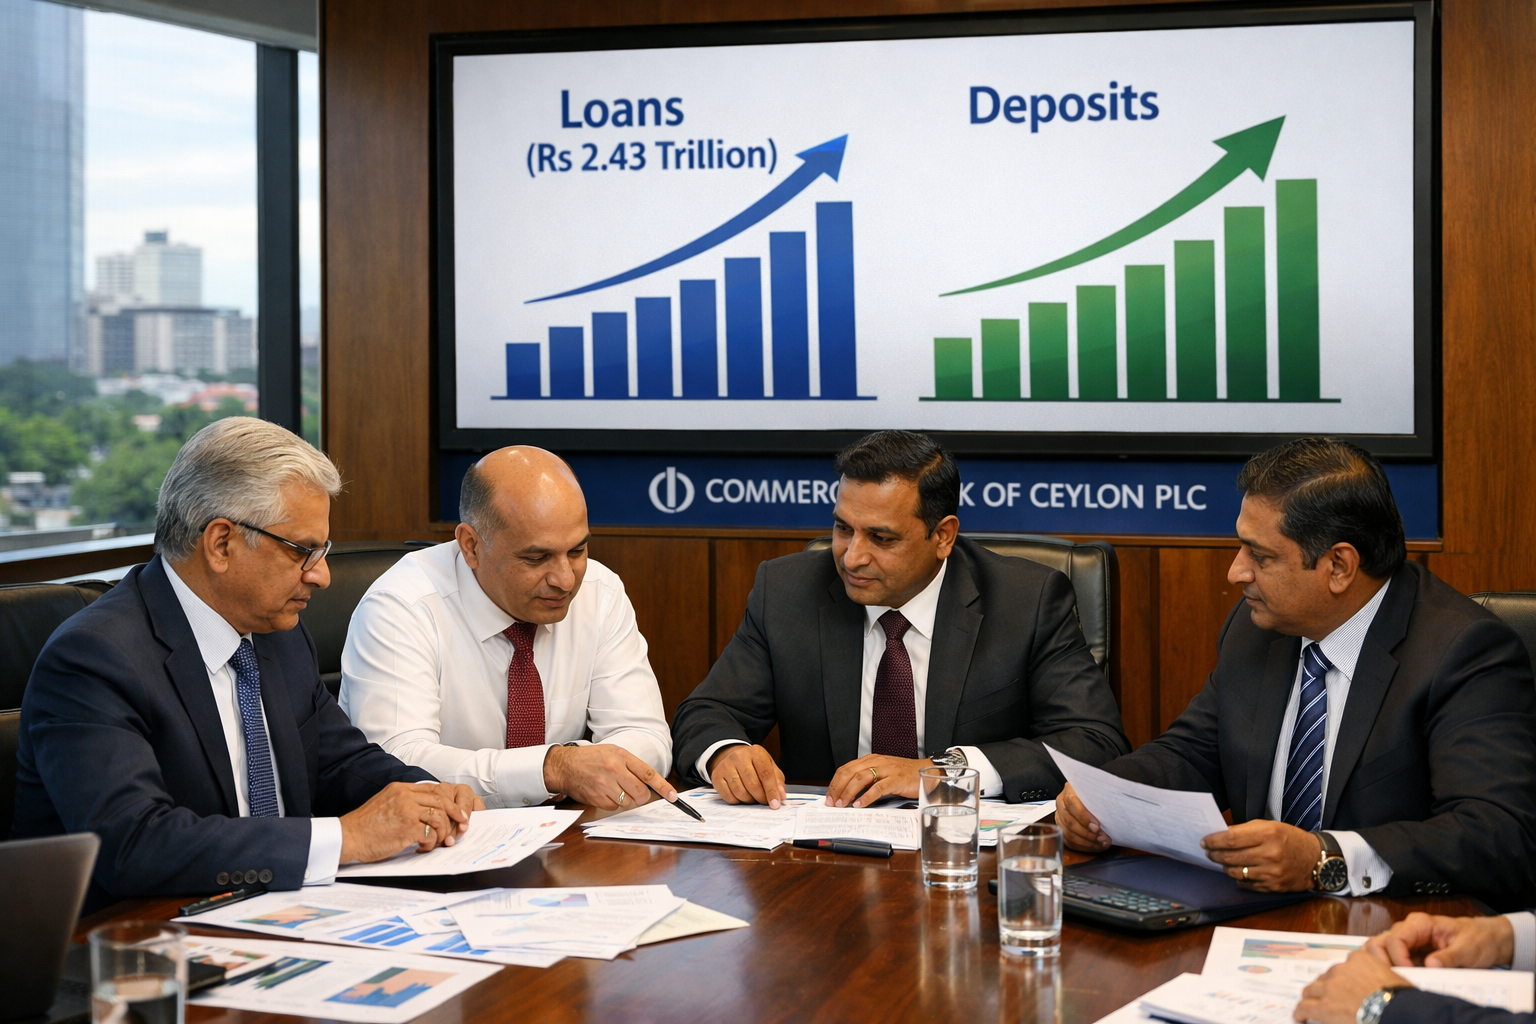
Skupina Commercial Bank of Ceylon, jejímž jádrem je největší soukromá banka na Srí Lance, zvýšila za prvních devět měsíců roku 2026 hrubé výnosy o 18,9 % na 318,79 miliardy srílanských rupií. Růst táhly především úvěry a vklady, zatímco tempo čistého zisku brzdily vyšší náklady na financování, daně a tvorba rezerv na možné ztráty.
Čistý zisk skupiny po zdanění dosáhl za období do 30. září 52,16 miliardy rupií, což znamená meziroční nárůst o 8,63 %. Ve třetím čtvrtletí však zisk mírně klesl o 0,68 % na 16,74 miliardy rupií. Samotná Commercial Bank of Ceylon vykázala za devět měsíců čistý zisk 49,54 miliardy rupií, meziročně vyšší o 7,64 %.
Úrokové výnosy skupiny vzrostly o 20,52 % na 266,98 miliardy rupií. Rychleji ale rostly úrokové náklady, které se v prostředí vyšších sazeb a silnějšího přílivu vkladů zvýšily o 23,62 % na 145,92 miliardy rupií. Čistý úrokový výnos tak stoupl o 16,98 % na 121,06 miliardy rupií.
Banka zároveň navýšila opravné položky k úvěrovým ztrátám a dalším rizikům o 17,84 % na 16,57 miliardy rupií. Podle vedení jde o obezřetný postup pro případ vnějších tlaků na část srílanského podnikatelského sektoru. Provozní výdaje se zvýšily téměř o pětinu na 47,27 miliardy rupií, mimo jiné kvůli mzdovým nákladům a investicím do technologií.
Vklady překonaly hranici tří bilionů rupií
Hrubé úvěry a zálohy skupiny se od začátku roku zvýšily o 348,37 miliardy rupií, tedy o 16,7 %, na 2,43 bilionu rupií. Za předchozích dvanáct měsíců úvěrové portfolio vzrostlo o 526,88 miliardy rupií neboli o 27,63 %. Rozšiřování úvěrů potvrzuje význam banky pro financování domácností a firem na Srí Lance.
Vklady skupiny vzrostly za devět měsíců o 418,98 miliardy rupií, meziročně o 15,52 %, na 3,12 bilionu rupií. Samotná banka během třetího čtvrtletí poprvé překonala hranici tří bilionů rupií ve vkladech. Celková aktiva skupiny se proti konci roku 2025 zvýšila o 496,08 miliardy rupií na 3,87 bilionu rupií.
Předseda správní rady Sharhan Muhseen uvedl, že podmínky ve srílanském bankovnictví zůstaly ve druhém a třetím čtvrtletí převážně stabilní i přes růst úrokových sazeb. Banka podle něj sleduje globální vývoj a jeho možný vliv na jednotlivá odvětví místní ekonomiky. Generální ředitel Sanath Manatunge zdůraznil pokračující růst vkladů i úvěrů a zaměření skupiny na hlavní bankovní činnost.
Kapitálové ukazatele zůstaly nad regulatorními minimy. Poměr kapitálu Tier 1, tedy základního kapitálu banky vůči rizikově váženým aktivům, činil 12,50 % při požadovaném minimu 10 %. Celkový kapitálový poměr dosáhl 16,35 % oproti minimu 14 %. Mírné snížení proti konci roku banka přičítá hlavně rychlému růstu aktiv.
Kvalita úvěrového portfolia se podle zveřejněných ukazatelů zlepšila. Podíl hrubých úvěrů ve třetí fázi znehodnocení, tedy problémových úvěrů, klesl na 5,31 % z 5,81 % na konci roku 2025 a z 6,25 % o rok dříve. Podíl čistých problémových úvěrů se snížil na 1,47 %. Likviditní krytí dosáhlo 421,11 % u transakcí v rupiích a 226,57 % za všechny měny, výrazně nad zákonným minimem 100 %.