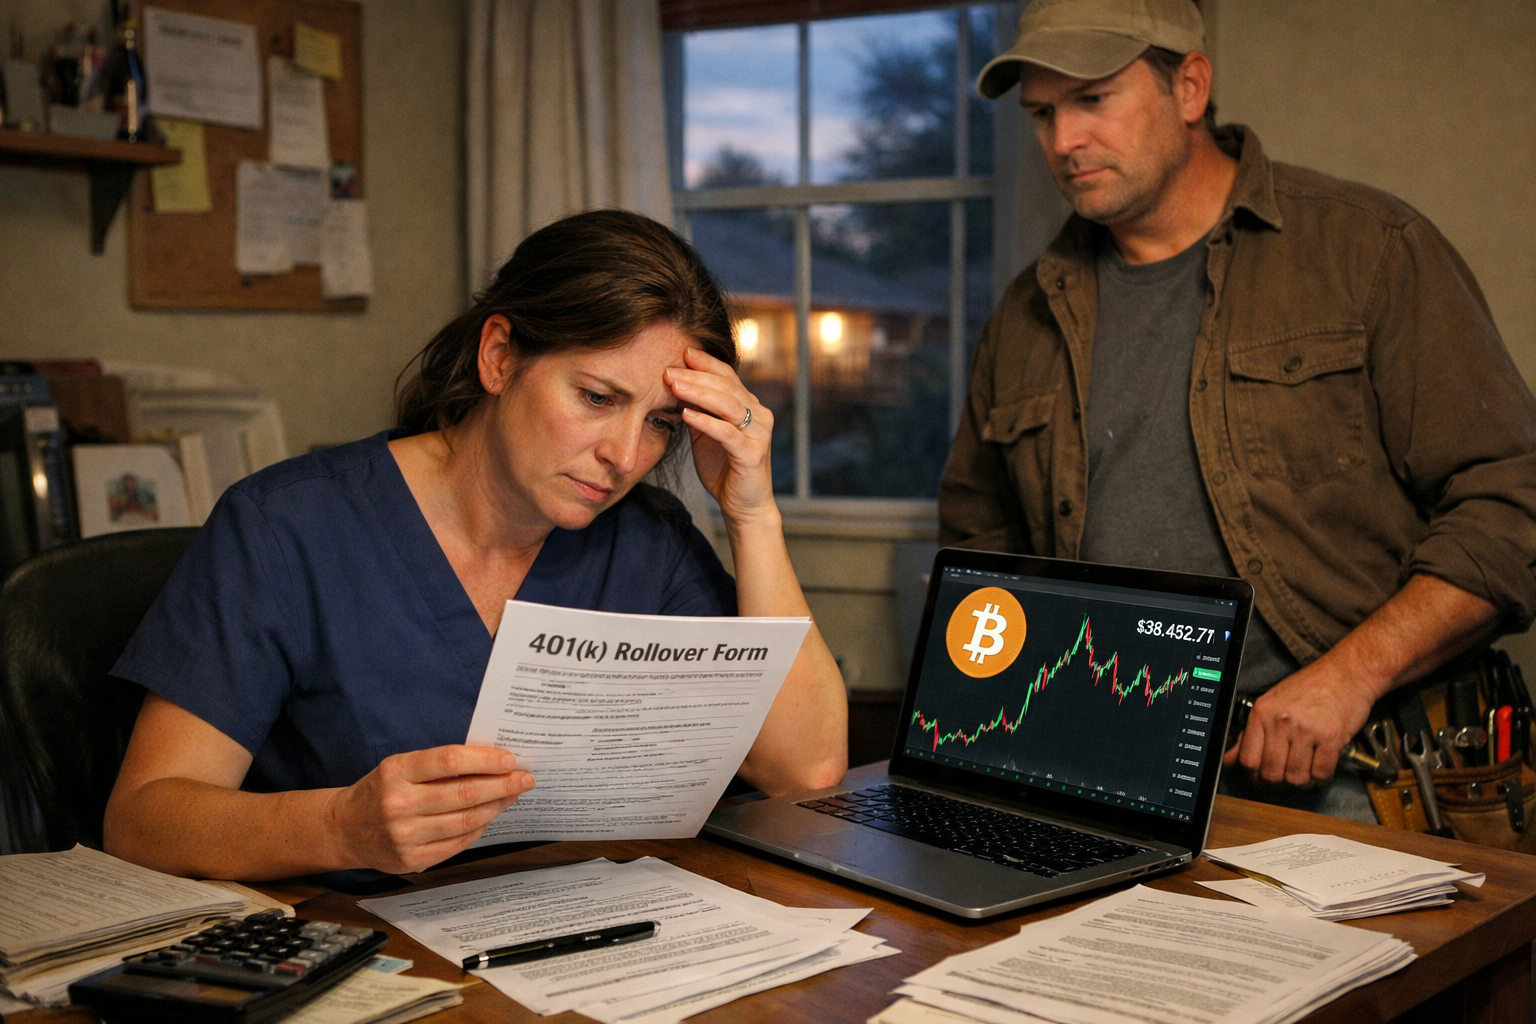
Jednačtyřicetiletá zdravotní sestra z jednotky intenzivní péče v USA chce převést 90 000 dolarů ze svého dřívějšího zaměstnaneckého penzijního plánu 401(k) do bitcoinu prostřednictvím samostatně řízeného individuálního penzijního účtu IRA. Zatímco její manžel doporučuje peníze jednoduše vybrat a kryptoměnu koupit v aplikaci, takový postup by mohl výrazně snížit částku dostupnou pro investici kvůli daním a sankci za předčasný výběr.
Plán 401(k) je v USA běžný zaměstnavatelský systém spoření na důchod s daňovým zvýhodněním. Peníze na účtu zůstaly po odchodu sestry z nemocnice před rokem. Pokud by si celých 90 000 dolarů nechala vyplatit, šlo by zpravidla o zdanitelný příjem. Protože jí ještě není 59 a půl roku, mohla by se jí navíc týkat desetiprocentní přirážka za předčasnou výplatu, pokud by nesplnila některou z výjimek.
Jen tato přirážka by při zdanění celé částky dosáhla 9 000 dolarů. Americký daňový úřad IRS zároveň u obdobných výplat obvykle vyžaduje srážku 20 procent na federální daň. Na účet by tak zpočátku přišlo 72 000 dolarů, konečné daňové vyrovnání by však záviselo na celkových příjmech a daňové situaci domácnosti. Sražených 18 000 dolarů proto nemusí představovat konečnou výši její daňové povinnosti.
Přímý převod zachovává daňový režim úspor
Alternativou je přímý převod prostředků z 401(k) do tradičního IRA, tedy individuálního penzijního účtu. Jestliže peníze putují rovnou mezi správcem původního plánu a institucí vedoucí nový účet, nevzniká podle pravidel IRS okamžitá daňová povinnost ani sankce za předčasný výběr. Celých 90 000 dolarů tak může zůstat v režimu odloženého zdanění.
V tomto případě by šlo o takzvaný self-directed IRA, účet umožňující držet i méně obvyklá aktiva včetně kryptoměn. Správce takového účtu ovšem obvykle pouze administruje majetek a neposuzuje, zda je vybraná investice kvalitní nebo přiměřeně riziková. Před převodem je důležité ověřit také to, zda původní 401(k) obsahuje tradiční, nebo Rothovy prostředky, protože daňová pravidla i vhodný cílový účet se mohou lišit.
Bitcoin lze zařadit do penzijního portfolia také nepřímo, například prostřednictvím burzovně obchodovaného produktu navázaného na jeho spotovou cenu. Takové řešení může odpadnout potřebu spravovat kryptoměnovou peněženku a soukromé klíče. Neodstraňuje však kurzové riziko ani průběžné náklady produktu, které mohou postupně snižovat podíl bitcoinu připadající na jednu akcii či podílový list.
Šedesát procent důchodových úspor v jediném aktivu
Celkové penzijní úspory zdravotní sestry včetně současného 401(k) činí přibližně 150 000 dolarů. Přesun celých 90 000 dolarů do bitcoinu by tedy znamenal, že zhruba 60 procent jejích prostředků na důchod bude soustředěno v jediném vysoce volatilním aktivu. U člověka ve 41 letech může prudký pokles ceny výrazně omezit prostor k obnově hodnoty portfolia před odchodem do penze.
Americký finanční regulátor FINRA upozorňuje, že kryptoměny jsou rizikovým a často mimořádně kolísavým aktivem, u něhož mohou investoři ztratit část i všechny vložené peníze. Kryptoměny držené na obchodních platformách navíc nemají stejnou ochranu jako hotovostní vklady u pojištěné banky či cenné papíry u makléře, který je členem systému SIPC.
Rozhodující proto není jen technika převodu, ale především rozsah rizika, které je domácnost schopna unést. Vedle věku hraje roli stabilita příjmů, pohotovostní rezerva, další investice i očekávaný termín odchodu do důchodu. Menší podíl kryptoměn může nabídnout expozici vůči bitcoinu, aniž by jediná investice určovala osud většiny penzijních úspor. U samostatně řízeného IRA je zároveň nutné prověřit poplatky, úschovu aktiv a dávat pozor na nevyžádané nabídky či sliby garantovaných výnosů.