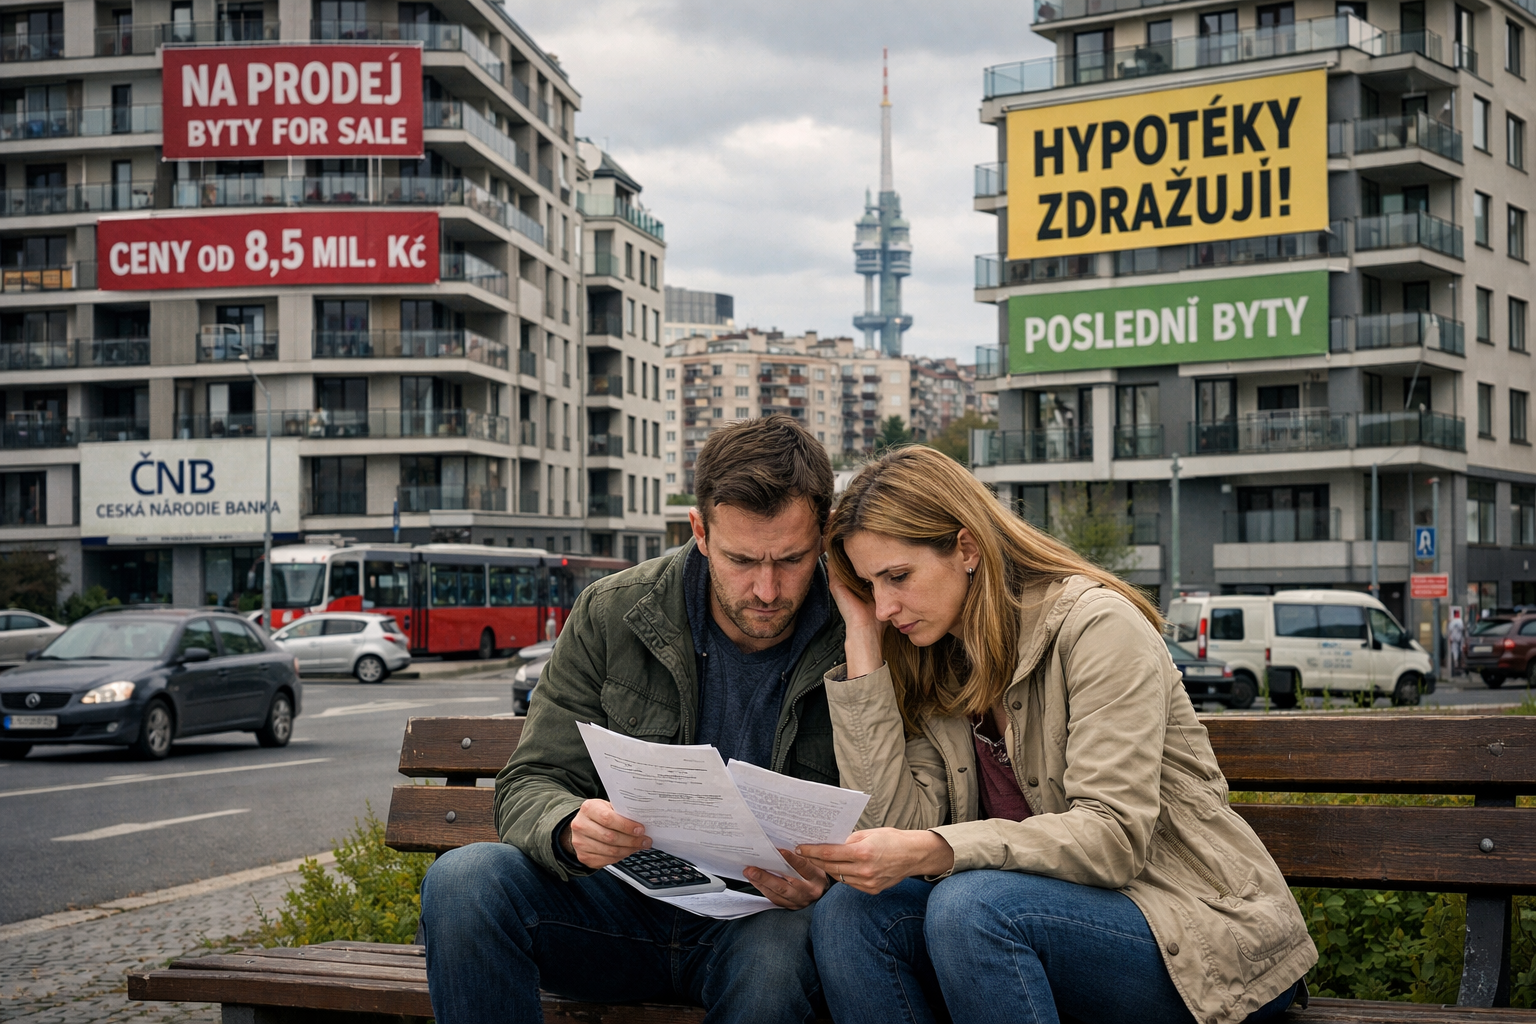
Ceny bydlení v Česku zůstávají vysoko a ani zpomalení růstu zatím neznamená výraznější úlevu pro domácnosti. Nejvíce je to vidět v Praze, kde nové byty dál patří k nejdražším v zemi, ale tlak na růst cen se stále víc přesouvá i do menších měst. Pro kupující to znamená vyšší potřebu financování a větší citlivost na podmínky hypoték i celkový stav veřejných financí.
U nových bytových projektů v širším centru Prahy už nejsou výjimkou ceny 300 tisíc, 400 tisíc i více korun za metr čtvereční. Průměrná nabídková cena nových bytů v celé metropoli podle analýzy společností Central Group, Skanska Residential a Trigema dosáhla ve druhém čtvrtletí téměř 188 tisíc korun za metr čtvereční.
Na cenovou hladinu novostaveb se postupně přibližují také starší byty. Server Valuo uvádí, že realizovaná cena v Praze v červenci vystoupala na 152,3 tisíce korun za metr čtvereční. Podle statistik společnosti Flatzone, které zahrnují jak developerské projekty, tak starší byty, přesáhla transakční cena v Praze ve druhém čtvrtletí 165 tisíc korun za metr čtvereční.
Tempo zdražování v hlavním městě sice podle dostupných dat mírně slábne, děje se to ale z mimořádně vysoké základny. Pro řadu domácností tak Praha přestává být cenově dosažitelná a poptávka se přesouvá do menších měst do 50 tisíc obyvatel a do dostupnějších regionů. Právě tam však ceny rostou ještě rychleji. Aktuálně se pohybují na 58,5 tisíce korun za metr čtvereční, zatímco na začátku roku 2025 to bylo 49,6 tisíce. Jde tedy o více než desetiprocentní tempo růstu, které postupně zdražuje i lokality, jež byly dosud považovány za alternativu k velkým městům.
Pro financování bydlení je podstatné, že vysoké ceny automaticky zvyšují objem potřebných úvěrů. I menší změna úrokových sazeb pak může znamenat citelný rozdíl v měsíční splátce i v celkovém přeplacení hypotéky. Pokud by se vedle drahých nemovitostí zhoršily i podmínky úvěrování, zvyšuje se riziko, že část domácností bude odkládat koupi nebo si vezme úvěr na hraně svých možností.
Trh budou dál určovat regulace i náklady státu
Česká národní banka ve své poslední zprávě o finanční stabilitě očekává, že růst cen rezidenčních nemovitostí bude postupně slábnout. K dlouhodobým průměrům by se však podle ní měl vracet až ve druhé polovině roku 2027. To naznačuje, že vysoké ceny nemají být jen krátkodobou epizodou, ale problémem, se kterým budou domácnosti i developeři pracovat ještě několik let.
Na další vývoj nebudou mít vliv jen samotná nabídka a poptávka. Významnou roli mohou sehrát i stav státního rozpočtu, nastavení nového stavebního zákona, regulace České národní banky a také mezinárodní konflikty, které se propisují do nákladů financování, cen materiálů i celkové nejistoty na trhu. Právě kombinace těchto faktorů bude rozhodovat o tom, zda se bydlení začne postupně stabilizovat, nebo zda vysoké ceny a drahé úvěry dál prohloubí zadlužení domácností.
Pro kupující tak zůstává klíčové nejen sledovat samotnou cenu bytu, ale i širší ekonomické prostředí. Na trhu, kde jsou ceny stále blízko rekordů a dostupnost bydlení se zhoršuje i mimo Prahu, může být rozhodující každá změna v sazbách, regulaci nebo ve veřejných financích.