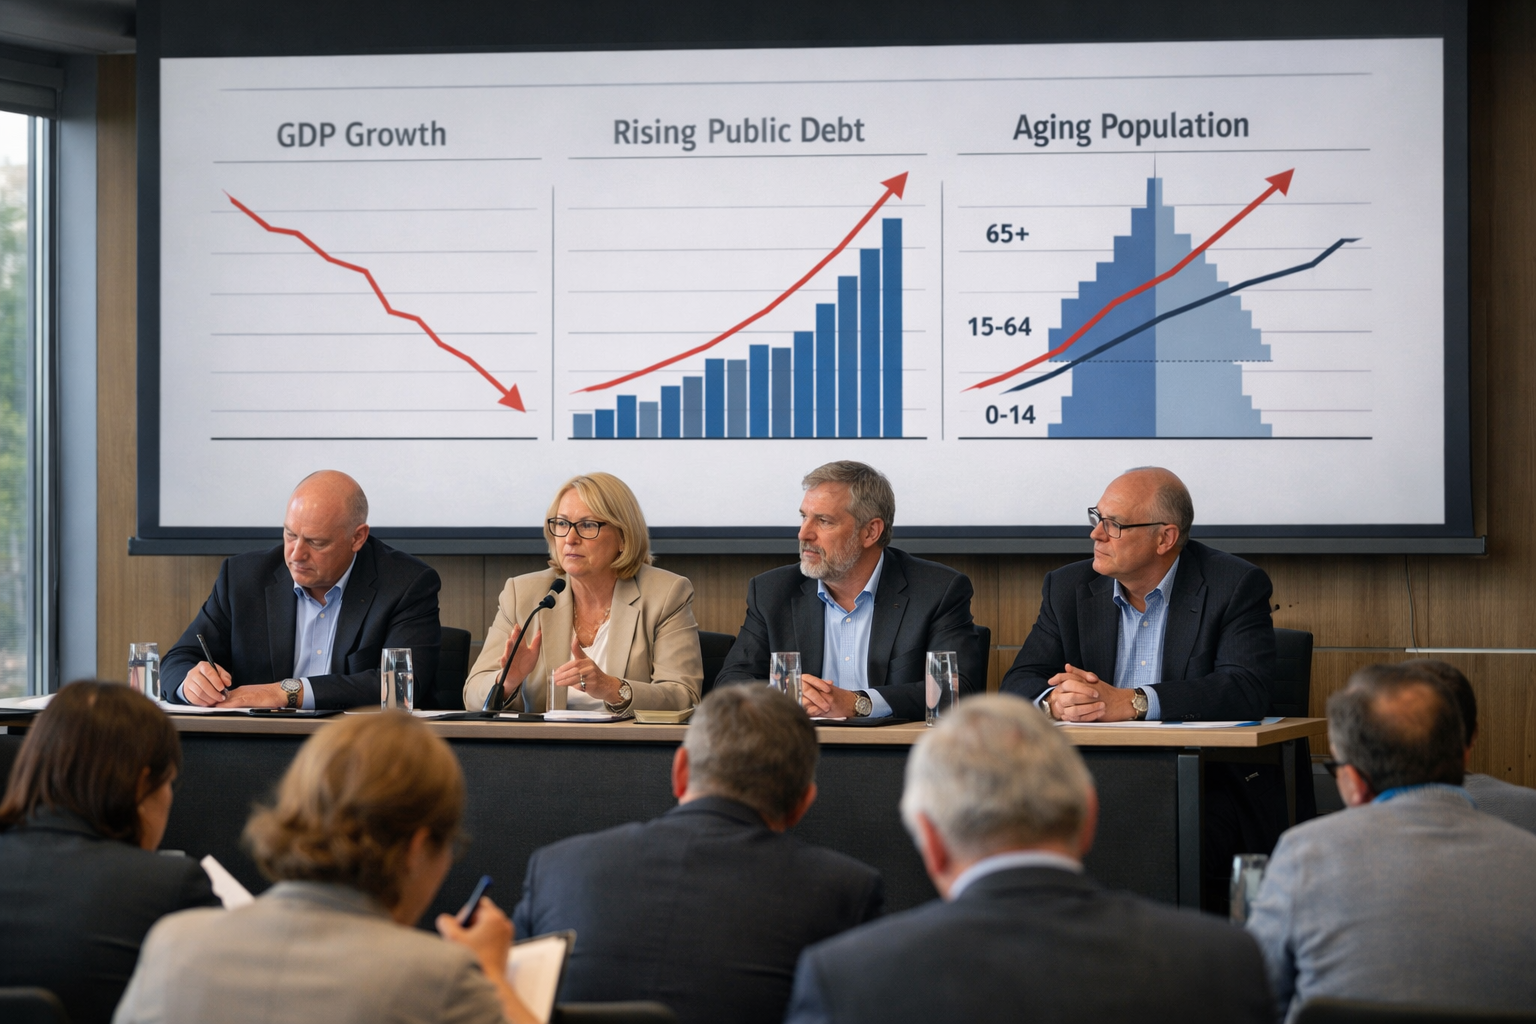
Diskuse o tom, zda lze ekonomiku dlouhodobě stavět jen na růstu, se posouvá z okraje do širšího ekonomického proudu. Nově ji přiživila i společná úvaha šesti známých ekonomů včetně nositele Nobelovy ceny Josepha Stiglitze, podle nichž samotný růst přestal automaticky znamenat širší prosperitu. Pro firmy, banky i veřejné rozpočty je to citlivé téma: dnešní systém je na růst navázán nejen očekáváním investorů, ale i schopností splácet dluhy.
Zmínění ekonomové přitom podle původního textu nevolají po řízeném nerůstu jako univerzálním řešení. Jejich hlavní argument míří jinam: dosavadní představa, že vyšší výkon ekonomiky sám od sebe zlepší situaci i nejchudších vrstev, už podle nich neplatí tak přesvědčivě jako dřív. To je podstatné i z pohledu byznysu, protože velká část firemních strategií, valuací i úvěrového financování stále vychází z předpokladu, že tržby, zisky a trhy porostou i v dalších letech.
Právě zde se otevírá největší finanční riziko. Státy obhajují vysoké zadlužení tím, že jde o investici do budoucího růstu. Firmy expandují, investují a často se zadlužují s představou, že větší objem podnikání přinese dost peněz na obsluhu závazků. Banky zase poskytují úvěry s vírou, že ekonomická aktivita vytvoří prostor pro řádné splácení. Pokud by se však růst zastavil nebo přešel do delší stagnace, tlak by se rychle přelil do veřejných financí, podnikových rozvah i do kvality úvěrových portfolií.
Takový scénář by nebyl jen akademickou debatou. V prostředí, kde jsou valuace části velkých firem postavené hlavně na budoucím rozšiřování byznysu, by slabší růst mohl znamenat přecenění aktiv, opatrnější investice i dražší financování. U více zadlužených podniků by se zvýšilo riziko problémů se splácením, restrukturalizací nebo v krajním případě i insolvence. Autor původního textu právě proto upozorňuje, že současná podoba ekonomik růst fakticky vyžaduje.
Limity růstu nejsou jen ekologické, ale i nákladové
Současně ale platí, že nekonečný růst v materiální ekonomice není realistický. Původní text připomíná, že v řadě oborů naráží další expanze na fyzické limity zdrojů a na rostoucí náklady jejich získávání. Jako konkrétní příklad uvádí fosfor, klíčovou surovinu pro výrobu minerálních hnojiv. U něj se zmiňuje možnost takzvaného fosforového vrcholu kolem let 2033 až 2034, tedy období, kdy může těžba kvůli dostupnosti zásob začít klesat nebo citelně zdražovat.
Pro ekonomiku je důležité právě ono slovo zdražovat. I když se technologický pokrok opakovaně postaral o vyšší efektivitu a objevil nové zdroje, neznamená to automaticky, že vyřeší každý budoucí problém bez výrazných nákladů. Pro firmy to znamená riziko dražších vstupů, vyšších investic do úspor materiálu a energií i tlak na změnu výrobních modelů. V některých odvětvích může jít o postupný proces, jinde o výraznější zásah do marží a cenotvorby.
Původní text zároveň připomíná, že snižování materiálové a energetické náročnosti už ve výrobě probíhá desítky let. Ne každé omezení růstu tedy musí znamenat kolaps. Rozdíl je mezi přirozeným zvyšováním efektivity a mezi situací, kdy by se ekonomika dostala do nucené stagnace bez připravených institucí, financování a sociálních mechanismů. Právě tehdy by dopady nejtvrději pocítily domácnosti s nižšími příjmy a slabší firmy bez rezerv.
Stárnutí populace může změnit rozpočty i trh práce
Další silný faktor přichází z demografie. Podle původního textu porodnost klesá po světě rychleji, než ukazovaly dřívější odhady, a prognózy vývoje populace se průběžně posouvají směrem dolů. Ještě důležitější pro hospodářství je pokles populace v produktivním věku při současném růstu podílu seniorů. To znamená menší pracovní sílu, vyšší tlak na sociální a zdravotní systémy a složitější udržení tempa ekonomiky.
Jako příklady zemí, které tento posun zažívají už dnes, text uvádí Japonsko a Jižní Koreu. Pro veřejné rozpočty i podnikový sektor je to varování, že pouhé spoléhání na budoucí růst nemusí stačit. Slabší demografický vývoj může zhoršit výběr daní, zvednout mandatorní výdaje a současně omezit spotřebitelskou poptávku v některých segmentech. Firmy se pak dostávají mezi vyšší mzdové a provozní náklady na jedné straně a méně dynamický trh na straně druhé.
Část ekonomů i podnikatelů sází na to, že výpadek pracovní síly vyrovná automatizace a robotizace. Ani to však podle původního textu nemusí být úplná pojistka, pokud bude zároveň slábnout celková populace a s ní i část poptávky. Z pohledu financí je proto stále důležitější připravovat se i na scénáře, v nichž ekonomika nebude růst tempem, s jakým dnes počítají rozpočty, investiční plány nebo úvěrové modely.
Hlavní ekonomický vzkaz je střízlivý. Bezhlavé prosazování nerůstu by v dnešní dluhově a investičně nastavené ekonomice mohlo mít tvrdé sociální i podnikové dopady. Stejně riskantní ale může být i představa, že růst zůstane automatickou a bezproblémovou konstantou. Pro státy, firmy i věřitele tak začíná být důležité nejen plánovat expanzi, ale také počítat s variantou delší stagnace, dražších zdrojů a slabší demografie.