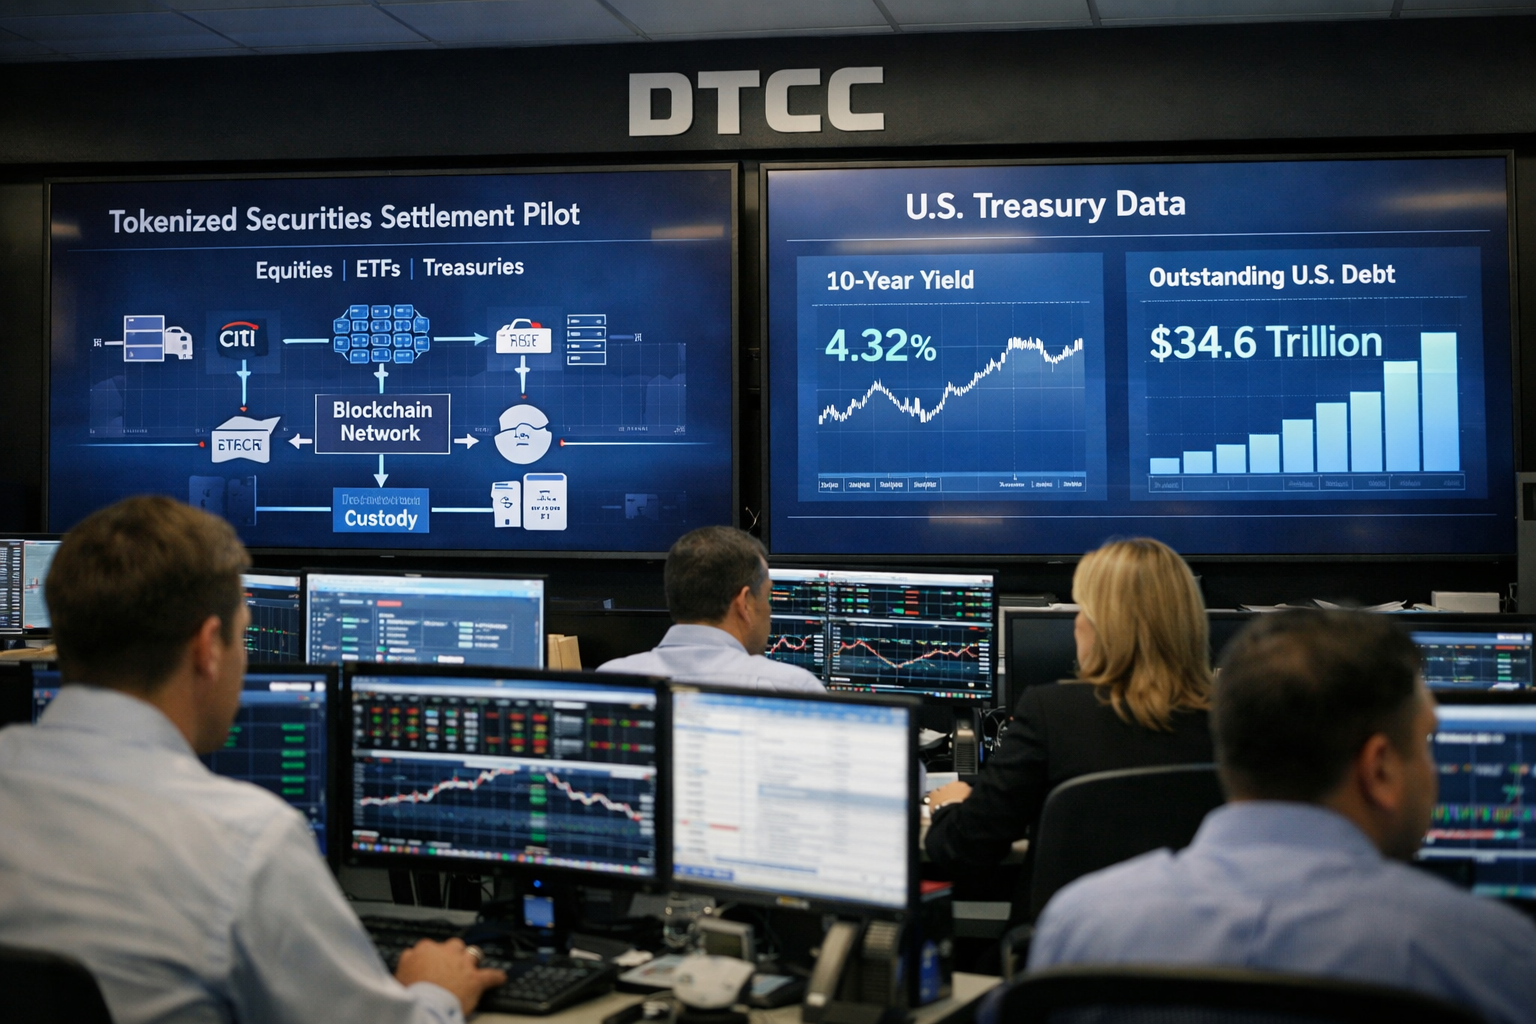
Americká společnost Depository Trust & Clearing Corporation (DTCC), klíčová instituce pro vypořádání a úschovu cenných papírů v USA, spustila službu tokenizace vybraných aktiv. Zahrnuje 34 titulů v celkové hodnotě zhruba 30 bilionů dolarů a má propojit zavedenou tržní infrastrukturu s blockchainovými systémy, aniž by investoři přišli o dosavadní ochranu vlastnických práv.
Do první fáze spadají vybrané akcie z indexu Russell 1000, burzovně obchodované fondy ETF a americké státní dluhopisy. Služba funguje prostřednictvím sítě Canton Network a soukromého blockchainu Besu provozovaného DTCC. Dohody o přístupu k platformě již podepsalo 20 finančních institucí, mezi nimi JPMorgan, Citi, Bank of America, Morgan Stanley a UBS.
Tokenizace umožní oprávněným institucím převést cenné papíry evidované v úschovním systému DTCC do podoby tokenů na blockchainu. Tyto tokeny mají nadále zachovávat práva spojená s podkladovým aktivem i ochranné mechanismy pro investory. Následně je lze přesouvat mezi registrovanými digitálními peněženkami nepřetržitě, což může zrychlit práci se zajištěním obchodů a omezit prodlevy při vypořádání.
Od pilotních projektů k tržní infrastruktuře
Význam kroku spočívá zejména v postavení DTCC na americkém finančním trhu. Její dceřiná společnost drží v úschově cenné papíry v hodnotě přes 114 bilionů dolarů. Zavedení tokenizace do infrastruktury tohoto rozsahu tak posouvá technologii z dosavadních dílčích experimentů do prostředí velkých regulovaných institucí.
Prezident a výkonný ředitel DTCC Frank La Salla uvedl, že spuštění završuje několikaletou práci na začlenění tokenizovaných cenných papírů do regulovaného rámce opřeného o důvěryhodnou tržní infrastrukturu. Služba navazuje na dopis americké Komise pro cenné papíry a burzy, SEC, z prosince 2025, který se týkal tokenizace vymezených cenných papírů.
DTCC plánuje v roce 2027 rozšířit podporu o blockchain Stellar a síť Arc společnosti Circle. Připravuje také nástroje pro vypořádání obchodů digitální hotovostí a pro využívání tokenizovaných cenných papírů jako kolaterálu. Pro banky a další instituce by to mohlo znamenat pružnější nakládání s aktivy, přičemž rozhodující zůstane, zda nový systém obstojí při zachování regulace, evidence vlastnictví a vypořádací jistoty tradičních trhů.