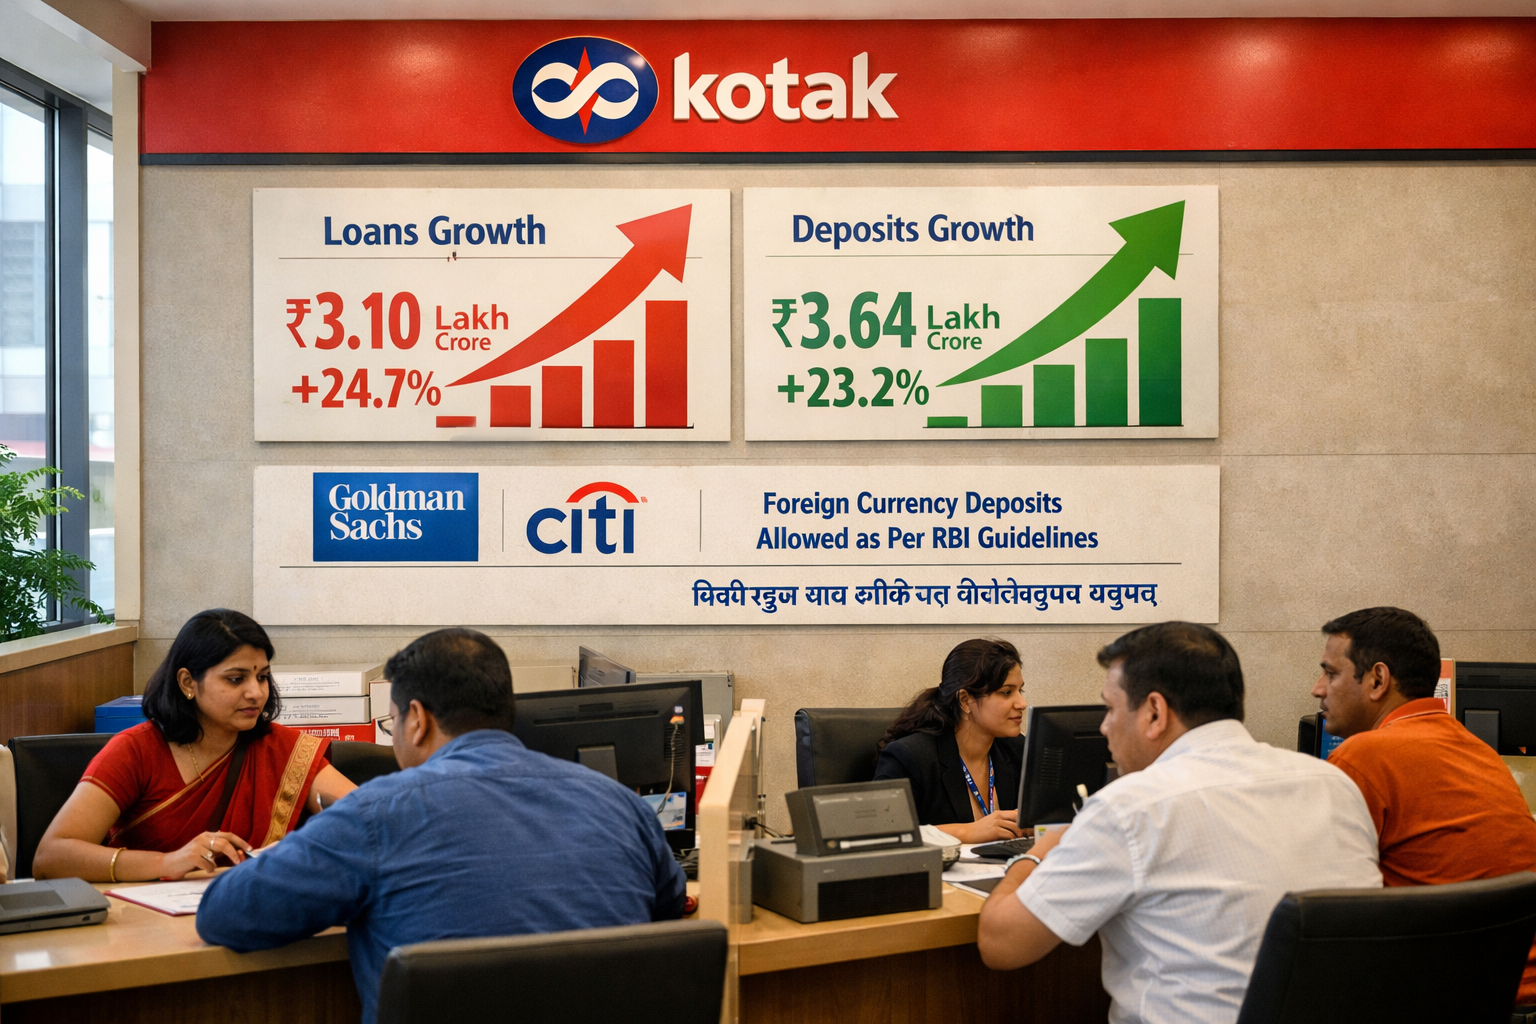
Indická Kotak Mahindra Bank ve čtvrtletí červenec až září fiskálního roku 2027 výrazně zrychlila růst úvěrů i vkladů. Silnější bilance a příliv devizových vkladů nerezidentů vedly Goldman Sachs ke zvýšení cílové ceny akcie z 509 na 540 rupií, zatímco Citi ponechala doporučení koupit s cílem 465 rupií.
Čisté úvěry banky vzrostly meziročně o 24,7 % na 5,77 lakh crore rupií, tedy 577 tisíc crore rupií. V indickém číslování odpovídá jeden crore deseti milionům rupií. Oproti předchozímu čtvrtletí, kdy objem úvěrů činil 5,12 lakh crore rupií, šlo o nárůst 12,7 %.
Goldman Sachs upozornila zejména na zrychlení organického růstu úvěrů, které vyčíslila na 19 % meziročně, a na mimořádně silné získávání vkladů. Celkové vklady vzrostly o 23,2 % na 6,51 lakh crore rupií, z 5,29 lakh crore rupií před rokem. Mezikvartálně se zvýšily o 13,7 % z 5,73 lakh crore rupií.
Americká investiční banka ponechala doporučení koupit, ale vedle vyšší cílové ceny upravila vzhůru také odhady zisků. Zohlednila rychlejší růst úvěrového portfolia, vyšší než očekávané přílivy vkladů FCNR(B) a rovněž vyšší než předpokládané zvyšování úrokových sazeb ze strany Reserve Bank of India, indické centrální banky.
Devizové vklady posílily zdroje pro financování úvěrů
FCNR(B) jsou termínované vklady vedené v cizí měně, které mohou u indických bank ukládat nerezidenti indického původu. Kotak Mahindra Bank jejich prostřednictvím k 30. září získala 5,78 miliardy dolarů přes swapové okno RBI. Tento mechanismus centrální banky podporuje příliv devizových zdrojů do indického bankovního systému.
Citi ve své analýze zdůraznila, že růst úvěrů se neomezil na jedinou část trhu. Banka podle ní těžila z pokračující síly korporátního financování, úvěrů malým a středním podnikům, úvěrů zajištěných nemovitostí označovaných jako LAP a segmentu mikrofinancování. Kombinace těchto segmentů podle Citi znamená znatelné zrychlení růstu bilance.
Růst zaznamenaly i vklady CASA, tedy běžné a spořicí účty, které pro banky obvykle představují stabilnější a levnější zdroj financování než termínované vklady. Jejich objem se meziročně zvýšil o 11,3 % na 2,49 lakh crore rupií a proti předchozímu čtvrtletí o 7,8 % z 2,31 lakh crore rupií. Banka současně uvedla vyšší průměrné čisté úvěry, průměrný objem CASA i průměrné vklady.
Dobré obchodní tempo navazuje na první čtvrtletí fiskálního roku. Kotak Mahindra Bank tehdy vykázala čistý zisk 4 123 crore rupií, meziročně vyšší o 26 %. Čistý úrokový výnos stoupl o 9,2 % na 7 928 crore rupií a provozní zisk o 10,2 % na 6 131 crore rupií. Kvalita aktiv zůstala v zásadě stabilní: podíl hrubých nesplácených úvěrů klesl na 1,18 % z 1,20 % v předchozím čtvrtletí.
Pro investory jsou nyní klíčové především dvě související okolnosti: zda banka dokáže udržet nadprůměrný přírůstek úvěrů napříč segmenty a zda silný příliv vkladů poskytne dostatečnou a nákladově příznivou základnu pro další financování. Právě lepší výhled těchto ukazatelů stojí za optimističtějším oceněním Goldman Sachs i za pokračujícím pozitivním doporučením Citi.