Fond Realita spravovaný společností ATRIS investiční společnost vyrostl na více než sedm miliard korun aktiv. Na první pohled jde o klasický nemovitostní fond nabízející veřejnosti možnost podílet se na výnosech z komerčních nemovitostí.
Při podrobnějším pohledu se ale objevuje několik okolností, které by potenciální investor neměl přehlížet.
Správce fondu opakovaně vykazuje stamilionové ztráty. Za distribuci fondu platí vysoké provize. Podle vlastní dokumentace ATRIS může distributor získat až 100 % vstupního poplatku. Některé významné nemovitosti fond koupil od firem, které mají stejné konečné vlastníky jako jeho správce. A Česká národní banka ATRIS pravomocně potrestala za porušení povinností při kontrole zdrojů peněz klientů.
Je to ale kombinace skutečností, která podle našeho názoru zasluhuje výrazně větší pozornost, než jakou investor získá z marketingových materiálů fondu.
První červená vlajka: správce fondu sám dlouhodobě prodělává
ATRIS spravuje miliardy korun cizích peněz, ale jeho vlastní hospodaření je dlouhodobě ztrátové.
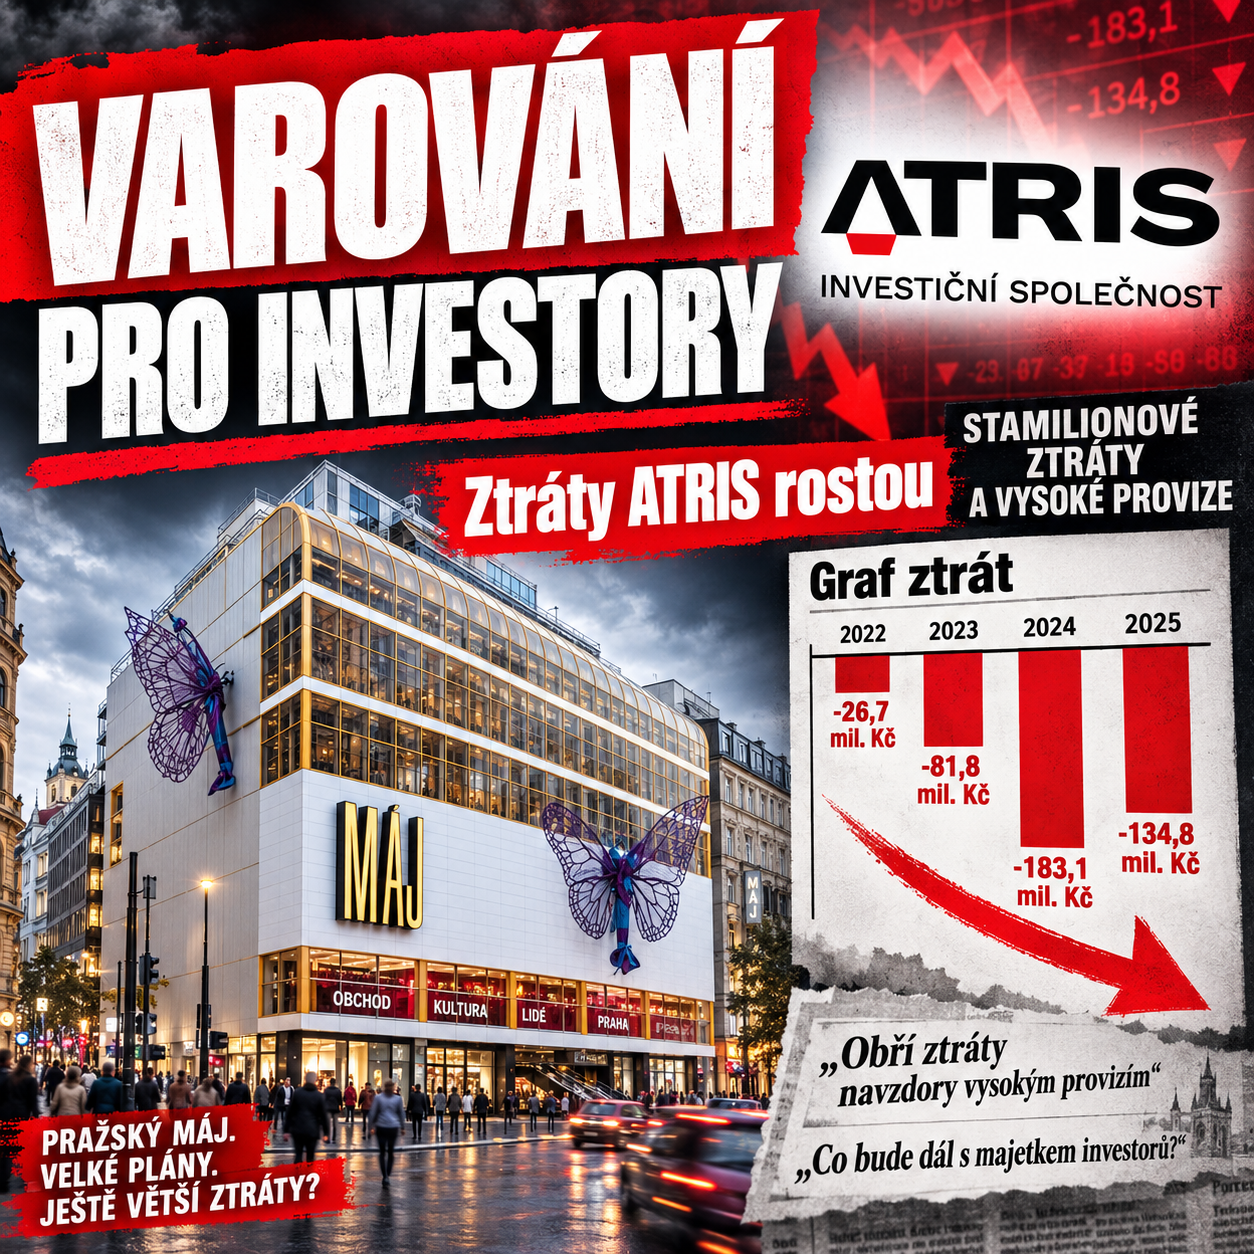
Za rok 2025 investiční společnost vykázala ztrátu 134,8 milionu korun. V roce 2024 prodělala dokonce 183,1 milionu korun. Kumulovaná ztráta společnosti se podle zveřejněné výroční zprávy dostala přibližně na 426,5 milionu korun. (Zdroj: Seznam Zprávy)
Firma tedy není v situaci, kdy by její vlastní provoz dlouhodobě generoval dostatek peněz na financování svého rozvoje.
ATRIS vysvětluje ztráty investicemi do technologií, digitalizace, distribuce a získávání nových klientů. Předsedkyně představenstva Hana Seifertová uvedla, že rentabilitu odpovídající vloženému kapitálu očekává společnost v horizontu jednoho až dvou let. Akcionář je podle ní připraven další rozvoj do té doby financovat. (Zdroj: Seznam Zprávy)
To je legitimní obchodní strategie.
Současně však platí jednoduchý fakt: rentabilita zatím není realita, ale plán vedení. Dosavadní realitou jsou stovky milionů korun kumulovaných ztrát.
Ztráta ATRIS samozřejmě není totéž jako ztráta fondu Realita. Majetek fondu je od majetku investiční společnosti oddělen.
Pro investora je přesto relevantní, zda je správce, kterému svěřuje své peníze na pět nebo více let, schopen dlouhodobě fungovat bez pravidelného doplňování kapitálu ze strany vlastníků.
Druhá červená vlajka: přes sto milionů ročně za distribuci
Významnou část nákladů ATRIS tvoří provize.
V roce 2025 měla společnost na provizích zaplatit 128,2 milionu korun, v roce 2024 dokonce 136,3 milionu korun.
V obou letech přitom podle zveřejněných čísel ATRIS vydala na provize a poplatky více, než sama z provizí a poplatků získala. (Zdroj: Seznam Zprávy)
To ukazuje, jak významnou součástí obchodního modelu je nábor nových klientů prostřednictvím distribučních sítí.
Ještě zajímavější je vlastní dokument společnosti nazvaný Seznam přijatých a poskytnutých pobídek.
ATRIS v něm uvádí, že distributorům může platit odměnu odpovídající 100 % vstupní přirážky, pokud distributor klientovi neposkytne slevu.
K tomu mohou distributoři dostávat také průběžnou odměnu odvozenou od hodnoty podílových listů klientů. (Zdroj: ATRIS – Seznam přijatých a poskytnutých pobídek)
Jiný dokument ATRIS ukazuje konkrétní příklad investice ve výši 250 000 korun. Při tříprocentním vstupním poplatku představuje náklad 7 500 korun – a v modelovém příkladu je celých 7 500 korun označeno jako poplatek placený distributorovi. Dokument současně uváděl průběžnou celkovou nákladovost 1,86 % za rok 2023, z níž 0,70 procentního bodu připadalo na platbu distributorovi. (Zdroj: ATRIS – Informace o nákladech)
To automaticky neznamená, že každý finanční poradce doporučí fond jen kvůli provizi.
Pro klienta je ale velmi důležité vědět, že za doporučením produktu může stát významná finanční motivace distributora.
Pokud poradce fond představuje jako vhodnou investici, klient by se proto měl přímo zeptat:
Kolik za uzavření této investice dostanete vy nebo vaše společnost zaplaceno?
Třetí červená vlajka: některé první platby nemusí být investovány vůbec
Ještě citlivější je konstrukce vstupní přirážky u některých produktů ATRIS.
Všeobecné obchodní podmínky společnosti obsahují možnost takzvané expresní úhrady vstupní přirážky.
V takovém případě je podle podmínek ATRIS použito 100 % připsané částky na úhradu vstupní přirážky. Podílové listy jsou investorovi vydány až poté, co je vstupní přirážka plně uhrazena.
Dokument dokonce výslovně počítá se situací, kdy investor ještě žádné podílové listy nevlastní, protože všechny dosud zaslané peníze byly použity na zaplacení vstupní přirážky. (Zdroj: ATRIS – Všeobecné obchodní podmínky)
To je velmi důležitý detail.
Investor může posílat peníze s představou, že již investuje, ale při zvolené variantě mohou první platby ve skutečnosti nejprve sloužit k úhradě poplatku.
Právě před podobnými konstrukcemi obecně varuje Česká národní banka.
ČNB ve svém upozornění z června 2024 píše, že při předplacených poplatcích může v některých scénářích na poplatek připadnout až 100 % prvních investovaných částek, takže klient reálně začne investovat až po jeho uhrazení.
Regulátor upozorňuje na zkrácení doby skutečného investování, horší výsledek při předčasném ukončení a omezení flexibility klienta. (Zdroj: Česká národní banka)
Je fér zdůraznit, že toto varování ČNB je obecné a není vydáno přímo proti ATRIS.
Mechanismus popsaný ve všeobecných podmínkách ATRIS se však s typem konstrukce, před jehož riziky ČNB varuje, v podstatných rysech překrývá.
Investor platí vstup, správu a někdy i výstup
Ani standardní varianta investice není bez nákladů.
ATRIS aktuálně u fondu Realita uvádí:
vstupní poplatek 3 %,
poplatek za správu 1,60 % vlastního kapitálu fondu,
výstupní poplatek 0 až 1 %.
Minimální doporučený investiční horizont je pět let. Fond má rizikovost 3 ze 7. (Zdroj: ATRIS)
K 31. srpnu 2026 ATRIS uváděla u hlavní korunové třídy fondu aktiva přibližně 7,39 miliardy korun a dvanáctiměsíční výkonnost 5,20 %.
Současně na stejné stránce společnost upozorňuje, že prezentovaná výkonnost již zohledňuje průběžné poplatky, ale nezahrnuje vstupní a výstupní poplatky. (Zdroj: ATRIS, údaje k 31. 8. 2026)
To znamená, že procento prezentované v grafu nemusí být totožné se skutečným výsledkem konkrétního klienta po započtení všech jeho nákladů.
Čtvrtá červená vlajka: prodávající i správce kupujícího fondu mají stejné vlastníky
Nejcitlivější část příběhu ATRIS ale možná neleží v poplatcích.
Leží v nemovitostech.
ATRIS investiční společnost vlastní bratři Václav a Martin Klánovi.
Stejní podnikatelé stojí také za realitní skupinou Amadeus Real Estate.
A právě od jejich developerské skupiny nakupoval fond Realita některé ze svých nejvýznamnějších nemovitostí.
Schéma lze zjednodušeně popsat takto:
Klánovi vlastní developera, který nemovitost prodává.
Klánovi vlastní ATRIS, která spravuje fond nemovitost kupující.
Kupní cenu financuje fond z majetku investorů.
Takové obchody nejsou automaticky zakázané ani nezákonné.
Ekonomický konflikt zájmů je ale zřejmý.
Prodávající chce získat co nejvyšší cenu.
Kupující fond by měl naopak v zájmu svých investorů nakupovat co nejvýhodněji.
Pokud na konečné vlastnické úrovni kontrolují obě strany stejní podnikatelé, klíčovou roli dostávají externí ocenění, depozitář a další kontrolní mechanismy.
Máj jako ukázkový příklad propojené transakce
Nejviditelnějším případem je obchodní dům Máj v centru Prahy.
Rozhodující podíl ve společnosti vlastnící zrekonstruovaný Máj koupil fond Realita od společnosti ze skupiny Amadeus Real Estate.
Amadeus Real Estate i ATRIS mají stejné konečné vlastníky – bratry Václava a Martina Klánovy. (Zdroj: Forbes)
ATRIS tvrdí, že obdobné transakce podléhají nezávislému ocenění certifikovanými externími znalci a schválení depozitářem a že rozhodující je, zda fond nakupuje za tržní cenu. (Zdroj: Forbes)
Takové kontroly jsou zásadní.
Nemění ale skutečnost, že jde o obchod mezi ekonomicky propojenými stranami.
Investor by proto měl chtít vědět nejen to, že existuje znalecký posudek, ale také jaká byla použitá metodika ocenění, jaké výnosy nemovitost skutečně generuje a jak kupní cena vychází ve srovnání s obdobnými nezávislými transakcemi na trhu.
A Máj nebyl jediný
Nejde přitom o jednu výjimečnou transakci.
Forbes upozornil, že podobným způsobem přešly z developerské skupiny vlastníků do fondu Realita i další významné objekty.
V roce 2024 prodala skupina fondu Palác Bristol za 850 milionů korun.
O rok dříve získal fond multifunkční objekt Delta za 576 milionů korun. (Zdroj: Forbes)
To posouvá debatu o střetu zájmů ještě dál.
Nejde pouze o jednorázový nákup atraktivního objektu.
Převody nemovitostí od firem vlastníků do fondu představují opakující se součást budování portfolia.
A právě proto je kvalita a nezávislost oceňování tak důležitá.
Investor financuje fond. Fond může financovat výstup developera z projektu
Z ekonomického pohledu tento model umožňuje ještě jednu věc.
Developer vytvoří nebo zrekonstruuje projekt.
Následně jej může prodat fondu, do kterého přitékají peníze investorů.
Developer tak realizuje hodnotu své investice a fond přebírá nemovitost jako dlouhodobé aktivum.
Takový model v realitním byznysu není neobvyklý a může fungovat ke spokojenosti všech stran.
Jenže pokud developer a správce fondu patří stejné skupině osob, vzniká přirozená otázka:
Je konkrétní transakce nejlepší dostupnou příležitostí pro fond, nebo zároveň výhodnou možností, jak vlastníci monetizují developerský projekt?
Právě tuto otázku by měl investor pokládat u každé transakce se spřízněnou osobou.
Pátá červená vlajka: pravomocná pokuta České národní banky
Kritika ATRIS nestojí jen na interpretaci obchodního modelu.
Existuje i pravomocné rozhodnutí regulátora.
Česká národní banka v září 2024 konstatovala, že ATRIS porušila povinnost podle zákona proti praní špinavých peněz, a uložila společnosti pokutu 100 000 korun. (Zdroj: Česká národní banka)
ČNB ve své souhrnné zprávě popsala pochybení konkrétněji.
ATRIS podle regulátora řádně nepřezkoumávala zdroje peněžních prostředků klientů a nezavedla opatření ke zjištění původu majetku politicky exponovaných osob. (Zdroj: Česká národní banka)
Sto tisíc korun je ve srovnání s miliardami pod správou malá částka.
Význam rozhodnutí ale není jen finanční.
Jde o oficiálně a pravomocně konstatované porušení regulatorní povinnosti u společnosti, která pracuje s miliardami korun klientského majetku.
To je kvalitativně jiný typ informace než anonymní internetová recenze nebo kritický komentář konkurence.
Marketing hovoří o „minimálním investičním riziku“
Za pozornost stojí také způsob, jakým ATRIS fond prezentuje.
Na hlavní stránce společnosti lze nalézt slogan o investování do prémiových komerčních nemovitostí s „minimálním investičním rizikem“.
Současně však samotná dokumentace fondu uvádí rizikový ukazatel 3 ze 7 a doporučený horizont minimálně pět let. (Zdroj: ATRIS)
Investiční riziko samozřejmě nelze odstranit marketingovým sloganem.
Nemovitostní fond může být méně kolísavý než akciový fond, ale zůstává vystaven například riziku poklesu cen nemovitostí, výpadku nájemného, zadlužení, růstu úrokových sazeb, likvidity nebo nepříznivého vývoje jednotlivých projektů.
Fond vykáže účetní ztrátu, ale hodnota podílu může růst
Další věcí, kterou je potřeba správně pochopit, je rozdíl mezi účetním výsledkem fondu a prezentovanou výkonností.
Fond Realita podle zveřejněných údajů za rok 2025 vykázal účetní ztrátu 33,1 milionu korun, ale současně za stejné období komunikoval kladné zhodnocení.
ATRIS vysvětluje, že oba ukazatele měří něco jiného. Hodnota vlastního kapitálu může být ovlivněna také změnou ocenění investic a majetkových účastí, nejen běžným výsledkem hospodaření. (Zdroj: Seznam Zprávy)
Toto vysvětlení je z účetního pohledu relevantní.
Současně upozorňuje na jednu z nejdůležitějších vlastností nemovitostních fondů:
část vykazovaného vývoje hodnoty závisí na ocenění aktiv, která nejsou každou sekundu obchodována na veřejné burze.
Proto je velmi důležité, kdo nemovitosti oceňuje a podle jakých předpokladů.
U fondu s významnými nákupy od spřízněných společností je tato otázka ještě důležitější.
Hladký graf neznamená absenci rizika
Fond Realita vykazuje dlouhodobě poměrně plynulý růst hodnoty podílového listu.
K 31. srpnu 2026 uváděl ATRIS zhodnocení od založení 122,13 %, tedy přibližně 4,75 % ročně. Za posledních 12 měsíců byla zveřejněná výkonnost 5,20 %. (Zdroj: ATRIS)
To může na investora působit velmi stabilně.
Je ale důležité rozlišovat mezi nízkou historickou kolísavostí ocenění a nízkým ekonomickým rizikem.
Nemovitost se na rozdíl od akcie nepřecení každou sekundu podle nabídky a poptávky na burze.
Hodnota fondu tak může působit velmi hladce i v období, kdy se podmínky na realitním trhu postupně mění.
Negativní recenze existují. Především na aplikaci
Na veřejně dostupných platformách se objevují také negativní uživatelské zkušenosti.
Mobilní aplikace ATRIS měla při posledním zachycení českého App Storu hodnocení pouze 1,8 z 5 hvězdiček ze čtyř hodnocení.
Uživatelé kritizovali například opakované odhlašování, nezobrazování některých plateb nebo velmi omezené možnosti grafu investice. (Zdroj: Apple App Store)
Takto malý počet recenzí samozřejmě nemůže reprezentovat celkovou spokojenost klientů ATRIS a už vůbec nic nevypovídá o finanční stabilitě fondu.
Ukazuje však, že alespoň část klientské zkušenosti nebyla bez problémů.
Kritické názory lze nalézt také na veřejných diskusních fórech, kde uživatelé řeší zejména poměr výnosu, poplatků a rizika. Jde však o anonymní komentáře, které není možné považovat za ověřená fakta. (Zdroj: Poradte.cz)
ATRIS zároveň není anonymní neregulovaná investiční platforma
Při kritickém hodnocení je nutné uvést také skutečnosti, které působí opačným směrem.
ATRIS je licencovaná investiční společnost.
Fond Realita funguje od roku 2009, depozitářem je ČSOB a společnost zveřejňuje statut, výroční zprávy, klíčové informace, ceníky i další zákonem požadované dokumenty.
K 31. červenci 2026 měl fond podle ATRIS vlastní kapitál přes 7 miliard korun. (Zdroj: ATRIS)
To jej zásadně odlišuje od neregulovaných investičních projektů nebo anonymních platforem.
Regulace ale není garance výnosu a není ani potvrzením, že každý obchod je pro investora optimální.
Stejně tak existence depozitáře neznamená, že investice nemůže ztratit hodnotu.
Největší problém není jediný přešlap. Je to součet okolností
Při pohledu na jednotlivé body lze téměř každý vysvětlit samostatně.
Ztráty správce? Investice do růstu.
Vysoké provize? Náklady na budování distribuce.
Prodej vlastní nemovitosti vlastnímu fondu? Nezávislé ocenění a kontrola depozitáře.
Předplacená vstupní přirážka? Smluvně definovaný model.
Pokuta ČNB? Relativně nízká sankce za konkrétní historické pochybení.
Účetně je možné najít vysvětlení pro každý z těchto bodů.
Pro investora je však důležitý jejich součet.
Má před sebou správce, který:
nahromadil stovky milionů korun ztrát,
platí přes sto milionů korun ročně za distribuci,
může distributorům vyplácet až 100 % vstupní přirážky,
u některých produktů umožňuje použít první investované peníze nejprve celé na úhradu vstupní přirážky,
opakovaně kupuje významná aktiva od firem svých vlastních akcionářů,
a byl pravomocně sankcionován ČNB za nedostatky v oblasti AML.
To už není jeden izolovaný detail.
Je to obchodní model, který si zaslouží velmi důkladné prověření předtím, než do něj člověk vloží dlouhodobé úspory.
Otázka, kterou by si měl investor položit
U fondu Realita není nejdůležitější otázkou, zda poslední rok vydělal pět procent.
Podstatnější je pochopit, jakým způsobem celý systém vytváří a rozděluje ekonomickou hodnotu.
Peníze investora vstoupí do fondu.
Část může odejít na vstupní poplatek a distribuci.
Fond platí správci poplatek za obhospodařování.
Správce platí distribuční síti.
Fond následně může za stovky milionů či miliardy kupovat nemovitosti od developerské skupiny patřící stejným konečným vlastníkům jako správce.
Developer na prodeji realizuje ekonomický výsledek.
Fond nemovitost drží a investor očekává budoucí výnos.
Takový systém může být ekonomicky funkční a legální.
Investor by si ale měl položit otázku:
Kdo z tohoto řetězce získává největší a nejjistější ekonomický prospěch – investor, distributor, správce, nebo vlastník developerských nemovitostí?
A ještě jednu:
Je očekávaný výnos fondu po všech nákladech dostatečnou odměnou za rizika a střety zájmů, které investor přijímá?
Na tyto otázky by neměla odpovídat reklama.
Měla by na ně odpovědět čísla.