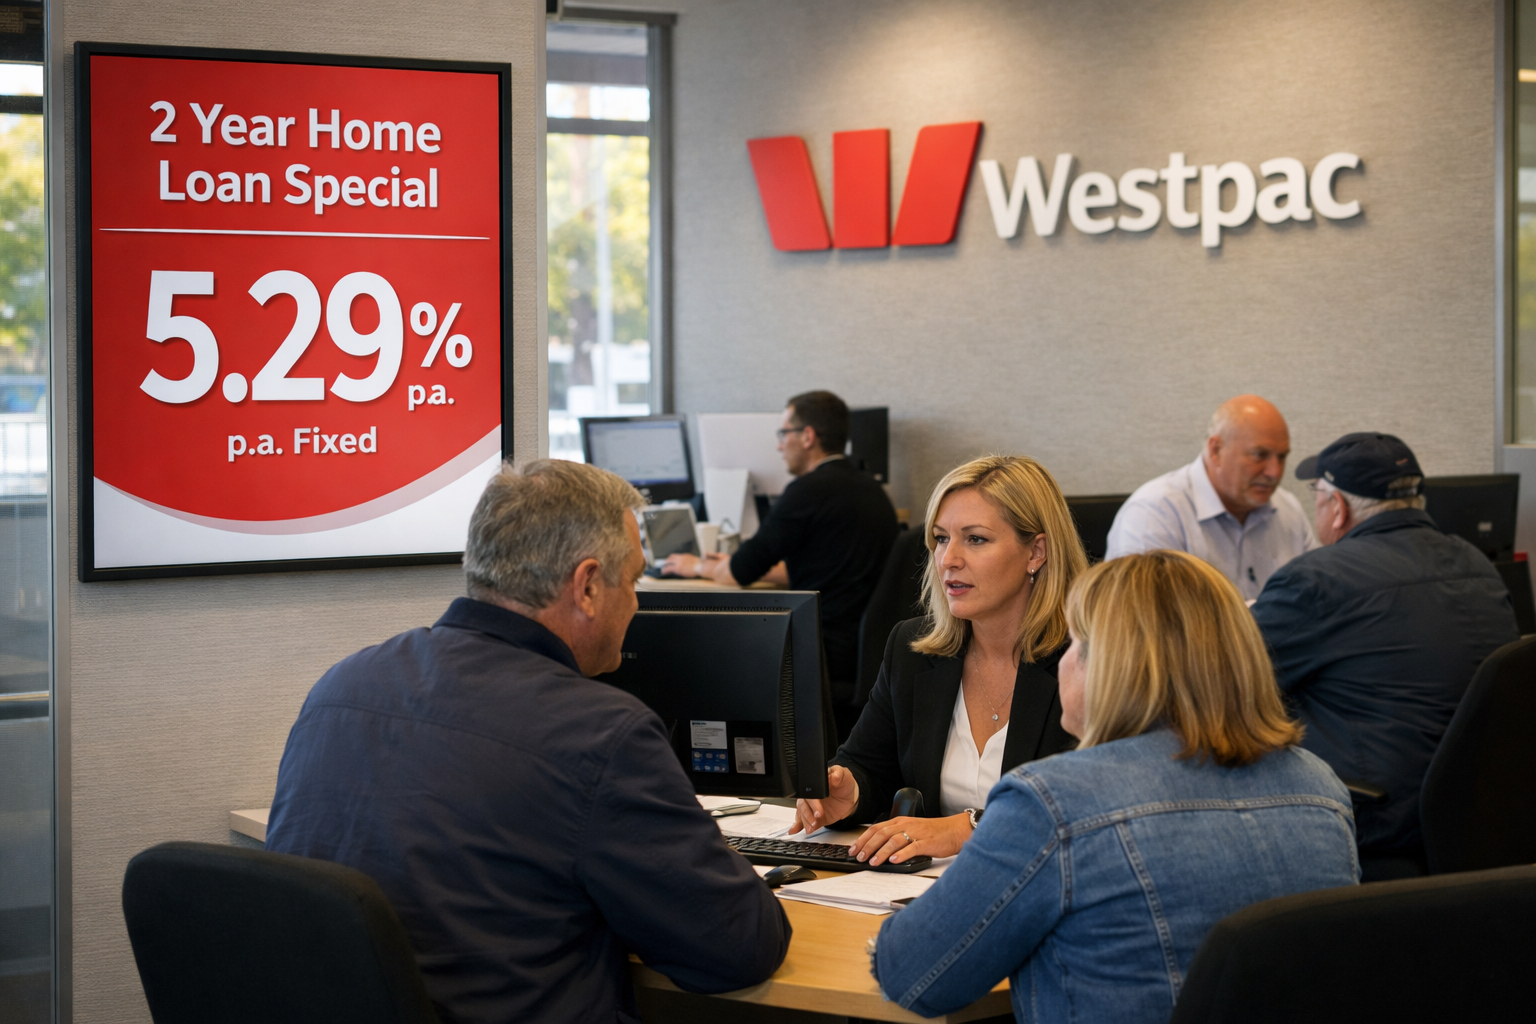
Novozélandská banka Westpac od příštího pondělí sníží inzerovanou zvýhodněnou sazbu u dvouleté fixace hypotečních úvěrů na 5,29 %. V rámci pěti největších bank na tamním trhu tak půjde o nejnižší běžně sledovanou dvouletou sazbu, což může posílit tlak na konkurenci i rozhodování domácností, které nyní řeší refinancování nebo nové financování bydlení.
Snížení představuje pokles o 0,16 procentního bodu. Podle zveřejněného srovnání mají ostatní velké banky na Novém Zélandu dvouleté fixace nastavené výše: Kiwibank, tedy státem vlastněná novozélandská banka, na 5,39 %, ASB a BNZ na 5,45 % a ANZ na 5,49 %.
Pro trh s bydlením je dvouletá fixace jedním z nejsledovanějších produktů, protože domácnosti u ní často hledají rovnováhu mezi výší splátky a jistotou do dalších let. Právě i malý rozdíl v sazbě může při vysoké výši úvěru znamenat citelnou změnu v celkových nákladech na obsluhu dluhu.
Zlevnění ale neplatí napříč celou nabídkou. Westpac současně oznámila, že její ostatní sazby u úvěrů na bydlení od stejného termínu vzrostou o 0,10 až 0,26 procentního bodu. Jednoletá sazba banky nyní činí 4,99 % a tříletá 5,39 %. Banka tak zjevně upravuje cenovou strategii selektivně: zvýhodňuje nejžádanější dvouletý horizont, zatímco u dalších fixací podmínky zpřísňuje.
Tento posun je důležitý i z pohledu konkurence mezi bankami. Nižší dvouletá sazba může přivést nové klienty, ale současné zdražení jiných fixací pomáhá bance udržet výnosy na dalších částech hypotečního portfolia. Pro domácnosti to znamená, že srovnání jediné sazby nemusí stačit a při volbě fixace bude ještě důležitější sledovat celkovou strukturu nabídky.
Vedle úvěrů Westpac upravila také podmínky pro střadatele. U většiny delších termínovaných vkladů zvýší sazby o 0,10 až 0,25 procentního bodu ročně. Vyšší úročení vkladů může bance pomoci přitáhnout stabilnější financování, i když současně zvyšuje její náklady na získání peněz.
Na novozélandském bankovním trhu tak přichází kombinace levnější dvouleté hypotéky a vyšších sazeb u jiných úvěrů i delších vkladů. Pro klienty to znamená hlavně potřebu pečlivě porovnávat jednotlivé fixace, pro konkurenty pak další tlak v segmentu, kde i desetiny procenta rozhodují o měsíční splátce i o zisku bank.